Más allá de las cifras
MACROECONOMÍA
Añadir Estrategias de Inversión en Google
Durante la última semana, los datos de Estados Unidos siguieron apuntando a una inversión sostenida y a un entorno empresarial favorable. Los índices de gestores de compras (PMI) de manufacturas y servicios aumentaron respecto al mes anterior, y el PMI de servicios alcanzó un nivel muy elevado, de 58,7. Ambos índices se vieron impulsados por una mayor actividad y un incremento de los nuevos pedidos, aunque también reflejaron precios más altos. Paralelamente, los pedidos subyacentes de bienes de capital repuntaron con fuerza, confirmando la solidez del ciclo de inversión. La estimación final del índice de confianza del consumidor de la Universidad de Michigan correspondiente a septiembre fue menos negativa de lo esperado, aunque volvió a descender respecto al mes anterior. Los consumidores estadounidenses siguieron mostrando preocupación por su situación financiera, las condiciones económicas y unas expectativas de inflación que continúan aumentando.
En la zona euro, la confianza empresarial fue mejor de lo previsto, con un fuerte repunte en los servicios gracias al aumento de los nuevos negocios. La confianza en el sector manufacturero se mantuvo estable; no obstante, la estimación preliminar disminuyó en Francia y aumentó en Alemania. El crédito mantuvo una evolución positiva en agosto, con un crecimiento interanual del 3,6 %, lo que sugiere que la política monetaria todavía no es restrictiva.
En el Reino Unido, la confianza empresarial ofreció señales mixtas: se registró un ligero aumento en el sector manufacturero, mientras que la confianza se debilitó algo en los servicios debido a la moderación de la demanda interna.
En Suiza, el Banco Nacional Suizo (BNS) mantuvo sin cambios sus tipos de interés oficiales, aunque revisó ligeramente al alza sus previsiones de inflación. Norges Bank elevó sus tipos en 25 puntos básicos, hasta el 4,50 %, y mostró un tono restrictivo respecto a la inflación.
Esta semana, la atención se centrará principalmente en los datos de empleo de Estados Unidos. Se espera que la encuesta JOLTS se mantenga aproximadamente estable respecto al mes anterior, mientras que la encuesta ADP podría repuntar hasta los 70.000 empleos, frente a los 38.000 del mes precedente. El consenso prevé que las nóminas no agrícolas (NFP) se moderen hasta 90.000 en septiembre, desde 162.000 en agosto, aunque la tasa de desempleo debería mantenerse estable en el 4,1 %. También se espera que el crecimiento salarial conserve su tendencia, con un avance interanual del 3,1 %.
Al mismo tiempo, el ISM manufacturero debería registrar una ligera mejora, mientras que tanto el ISM como los índices PMI definitivos deberían apuntar a un fuerte aumento de los precios. También se publicará el deflactor subyacente del gasto en consumo personal (PCE) correspondiente a agosto. Se espera un aumento mensual del 0,3 %, frente al 0,2 % del mes anterior, mientras que la tasa interanual debería mantenerse estable en el 3,3 %.
En la zona euro, el principal foco de atención será la estimación de inflación de septiembre. Se prevé un aumento mensual del 0,5 %, reflejo de la subida de los precios de la energía, lo que podría elevar la inflación interanual hasta el 3,7 %, desde el 3,2 % del mes anterior. También se publicarán los datos definitivos de los PMI, junto con los índices de confianza de la Comisión Europea para la industria, los servicios y los consumidores.
En China, se espera que el PMI manufacturero mejore ligeramente hasta 50,1, desde 49,8, mientras que el PMI de servicios probablemente se mantenga por debajo del nivel de 50.
Renta variable
La renta variable global mostró una notable resiliencia la semana pasada (rentabilidad total del MSCI ACWI: +1,0 %), avanzando a pesar del fuerte repunte de los rendimientos a largo plazo. El renovado apetito por el sector tecnológico global (+3,3 %, el de mejor comportamiento) y el retroceso de los precios del petróleo al final de la semana, ante la posibilidad de una reapertura del estrecho de Ormuz, contribuyeron a aliviar los temores inflacionistas y a mejorar el sentimiento de mercado.
Los índices con mayor peso tecnológico lideraron las subidas semanales: el Nasdaq 100 avanzó un 3,3 % en Estados Unidos, el KOSPI surcoreano ganó un 2,7 % y el Nikkei 225 japonés subió un 2,1 %. En cambio, Europa quedó rezagada, con un avance del 0,5 % en el STOXX Europe 600.
La demanda inversora vinculada a la inteligencia artificial regresó con fuerza después de que el agente de IA de Meta, «Muse», se convirtiera en la aplicación más descargada, impulsando las acciones de la mayor compañía de redes sociales del mundo un 13 % durante la semana. La posible adopción generalizada de agentes personales de IA aportó argumentos adicionales para justificar la magnitud del gasto en infraestructuras de inteligencia artificial, cuestionado recientemente por los mercados, y abrió además una nueva vía tangible de monetización a través del consumidor final.
Este renovado entusiasmo impulsó al conjunto de activos ligados a la IA, incluidos los semiconductores globales (+3,7 %) y las «Siete Magníficas» (+3,1 %).
Los tipos de interés también fueron uno de los principales motores del mercado durante la semana. El rendimiento del bono del Tesoro estadounidense a 10 años alcanzó un máximo intradía del 5,22 %, su nivel más elevado en 19 años, impulsado por unos datos económicos sólidos en Estados Unidos, una demanda débil en una subasta del Tesoro y la firmeza de los precios de la energía.
Como consecuencia, los sectores más sensibles a los tipos de interés registraron descensos, con las utilities globales cayendo un 2,4 % y el sector inmobiliario un 1,1 %. Sin embargo, el hecho de que los mercados de renta variable en su conjunto fueran capaces de absorber el repunte de los rendimientos fue uno de los aspectos más destacados de la semana y apunta a la fortaleza subyacente de los beneficios empresariales y del entorno económico.
La renta variable global continúa mostrando la resiliencia anticipada en nuestra visión de mercado. No obstante, la permanencia de los rendimientos a largo plazo en niveles elevados sigue siendo uno de los principales riesgos que estamos vigilando.
De cara a la próxima semana, los principales datos macroeconómicos de Estados Unidos —incluidos la inflación medida por el PCE y el empleo—, junto con la evolución de los precios del petróleo y de los rendimientos de la deuda, serán los factores clave para el sentimiento y la dirección de los mercados.
La renta variable absorbió el aumento del rendimiento del bono estadounidense a 10 años hasta máximos de 19 años, con las pérdidas concentradas en los sectores más sensibles a los tipos, lo que apunta a unos beneficios empresariales y unos fundamentos económicos sólidos.
Renta fija
Los rendimientos de los mercados desarrollados volvieron a subir, alcanzando varios máximos de varias décadas, mientras las curvas registraban un bear steepening —es decir, una subida de los rendimientos a largo plazo mayor que la de los tramos cortos—. En los bonos del Tesoro estadounidense, el rendimiento a 10 años se sitúa ahora en el 5,20 % y el de 30 años en el 5,50 %, ambos en niveles no vistos desde antes de la crisis financiera mundial. Este movimiento ha llevado los tipos hipotecarios en Estados Unidos por encima del 7,0 %.
El miércoles se produjo el mayor movimiento de la semana. Los tipos ya venían subiendo antes de la apertura del mercado, impulsados por el encarecimiento del petróleo, pero el principal catalizador fueron los PMI preliminares de septiembre. Una débil subasta de bonos a cinco años celebrada esa misma tarde, que se adjudicó a un rendimiento superior al 5 % —el más alto desde 2006—, agravó las ventas.
Al cierre de la semana pasada, los mercados asignaban una probabilidad del 70 % a una subida de tipos de la Reserva Federal en octubre, frente al 50 % anterior. Por su parte, la operación de recompra del jueves, en la que solo se adquirieron 4.100 millones de dólares de un máximo de 6.000 millones, ha tenido hasta ahora escaso impacto en el tramo largo de la curva.
Los Bunds alemanes alcanzaron un máximo de 17 años, en el 3,63 %, aunque hasta el lunes solo habían subido 10 puntos básicos, aproximadamente la mitad del movimiento registrado por los bonos del Tesoro estadounidense. Al mismo tiempo, el diferencial entre Francia y Alemania continúa ampliándose y se sitúa ahora en 110 puntos básicos.
Los gilts británicos no marcaron nuevos máximos, dejando al bono a 10 años con una prima de 20 puntos básicos frente al Treasury estadounidense, la más baja desde comienzos de año. Los mercados descuentan ahora una probabilidad del 87 % de que el Banco de Inglaterra suba los tipos en noviembre.
Durante el fin de semana, Estados Unidos rechazó la propuesta de Irán de reabrir el estrecho de Ormuz en un plazo de siete días a cambio del levantamiento del bloqueo naval, el fin de la denominada guerra económica y la liberación de activos congelados. El crudo Brent rozó los 108 dólares por barril el lunes por la mañana, aunque, para los mercados de tipos, el petróleo no explica toda la historia.
Durante la última semana, el presidente Trump planteó la posibilidad de prohibir las exportaciones estadounidenses de diésel, Ucrania continuó atacando refinerías en el interior de Rusia y el tráfico por el estrecho de Ormuz siguió viéndose afectado. Todo ello ha llevado la prima del gasóleo europeo frente al Brent hasta un récord de 95 dólares por barril.
Los elevados tipos de interés tampoco están frenando el impulso relacionado con la inteligencia artificial, que ya se ha extendido con fuerza al mercado de high yield. La semana pasada, SoftBank captó 11.000 millones de dólares en emisiones denominadas en dólares y euros, en la mayor colocación de bonos corporativos de alto rendimiento registrada hasta la fecha. Los fondos se destinarán a financiar un compromiso de 65.000 millones de dólares con OpenAI, que elevaría su participación hasta aproximadamente el 13 %.
En el segmento investment grade, las emisiones de bonos de los grandes proveedores de servicios en la nube han superado los 200.000 millones de dólares, ofreciendo una alternativa que compite con los bonos del Tesoro estadounidense en los tramos largos de la curva.
Los diferenciales de crédito se ampliaron de forma selectiva: el high yield cedió 20 puntos básicos y los bonos Additional Tier 1 (AT1), 15 puntos básicos, frente a 5 puntos básicos en investment grade y 2 puntos básicos en mercados emergentes.
La combinación de tipos más altos y diferenciales más amplios provocó rentabilidades negativas de forma generalizada: los Treasuries retrocedieron un 0,3 %, el investment grade y los AT1 un 0,6 %, el high yield un 0,9 % y la deuda emergente un 1,3 %.
Los rendimientos totales se sitúan ahora en niveles atractivos: el investment grade en dólares ofrece un 5,7 %, el high yield un 8,0 %, los AT1 un 7,0 % y la deuda emergente un 7,2 %. En euros, el investment grade se sitúa en el 4,2 %, el high yield en el 6,3 % y los AT1 en el 5,9 %.
Los rendimientos a largo plazo subieron más deprisa que los de corto plazo, llevando a los Treasuries a niveles no vistos desde antes de la crisis financiera mundial, mientras los mercados descuentan cada vez con mayor probabilidad una subida de tipos de la Fed en octubre.
Divisas y materias primas
La semana pasada, el dólar estadounidense avanzó ligeramente frente a la mayoría de las divisas del G10. El índice del dólar (DXY) subió por encima de 101 puntos, su nivel más alto desde finales de julio. No obstante, la apreciación del dólar fue moderada en comparación con el fuerte repunte de los rendimientos en los tramos largos de la curva.
Esta semana se publicarán dos datos especialmente relevantes para el dólar: el PCE el miércoles y las nóminas no agrícolas (NFP) el viernes. El dato de inflación reviste mayor importancia, dado el foco de la Reserva Federal en la evolución de los precios. Si el PCE mensual supera las expectativas, podría dar margen al mercado para aumentar las probabilidades descontadas de una subida de tipos de la Fed en octubre, lo que previsiblemente respaldaría al dólar.
La semana pasada, el EUR/USD cayó ligeramente por debajo de 1,14, reflejando la evolución de los diferenciales de tipos y el fuerte aumento de los rendimientos estadounidenses a largo plazo. El índice DXY cotiza por debajo de los swaps sobre índices a un día (OIS) a uno y dos años, lo que sugiere que el EUR/USD podría registrar nuevas caídas a corto plazo.
El principal riesgo para el euro esta semana será la publicación del IPC de septiembre, para el que se espera una tasa interanual del 3,6 % en el índice general y del 2,5 % en la inflación subyacente. En conjunto, prevemos que el EUR/USD cotice a corto plazo en la parte baja de sus rangos recientes.
El AUD/USD descendió durante la semana hasta niveles próximos a 0,7020, en un movimiento que reflejó una moderada debilidad del dólar australiano y la apreciación del dólar estadounidense. Se espera que el Banco de la Reserva de Australia (RBA) eleve esta semana su tipo oficial en 25 puntos básicos, hasta el 4,60 %, una decisión que el mercado descuenta con una probabilidad del 90 %.
La gobernadora del RBA, Bullock, ha mantenido abierta la posibilidad de nuevos endurecimientos desde la última subida de tipos del Comité de Política Monetaria en mayo. Un incremento hasta el 4,60 % otorgaría al dólar australiano el mayor diferencial nominal de tipos dentro del G10, lo que limitaría sus riesgos a la baja, independientemente de los movimientos del dólar estadounidense.
En su reunión del 24 de septiembre, el Banco Nacional Suizo (BNS) mantuvo su tipo de depósito en el 0,00 %, tal y como esperaba ampliamente el mercado. La previsión condicional de inflación del BNS aumentó ligeramente, aunque el ajuste no fue suficiente para convencer a los inversores de que la institución pudiera subir los tipos más allá de lo que ya se venía anticipando.
Los swaps SARON a dos años descuentan algo más de dos subidas de 25 puntos básicos, una previsión coherente con la actualización de las estimaciones de inflación del BNS, que sitúan la tasa en el 0,7 % para 2026 y en el 0,8 % tanto para 2027 como para 2028.
El principal evento de riesgo para el franco suizo esta semana será la publicación del IPC de septiembre, para el que se espera una tasa interanual del 1,0 % en el índice general y del 0,5 % en la inflación subyacente. Es poco probable que estos datos tengan un impacto significativo en el mercado, dada la postura relativamente relajada del BNS en materia de tipos.
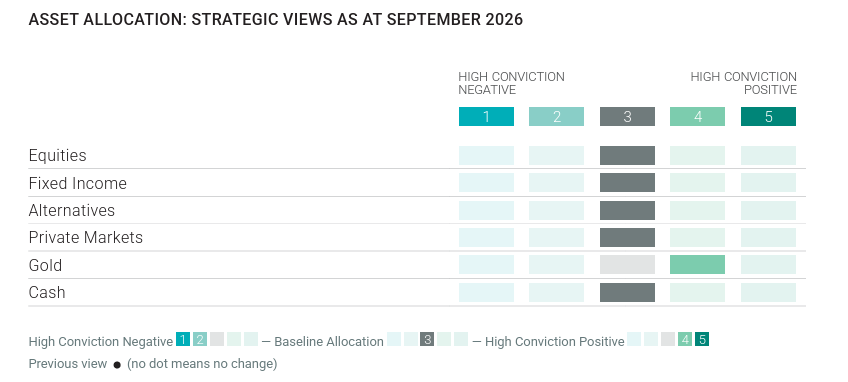
El oro cotizó la semana pasada en torno a los 4.300 dólares por onza. El estrecho rango de negociación resulta especialmente interesante porque el metal precioso parece haber seguido desacoplándose de los rendimientos de los TIPS estadounidenses a 10 años, que superaron el 2,80 %.
Esta clara descorrelación muestra que el oro cotiza cada vez con mayor independencia respecto a la evolución de la política monetaria, reflejando una demanda subyacente sólida tanto por parte de los bancos centrales como de los inversores minoristas e institucionales.
El principal acontecimiento de esta semana será la publicación del PCE, aunque no se espera que tenga un impacto significativo sobre el oro. En conjunto, los inversores deberían anticipar un comportamiento lateral de los precios hasta que los mercados tengan mayor claridad sobre el punto final del ciclo de endurecimiento monetario de la Reserva Federal.
El dólar continúa avanzando, aunque a un ritmo inferior al fuerte repunte de los rendimientos a largo plazo. Un dato del PCE superior a lo esperado el miércoles podría darle margen para recuperar terreno.