La temática de la IA ahora también abarca la renta fija
Añadir Estrategias de Inversión en Google
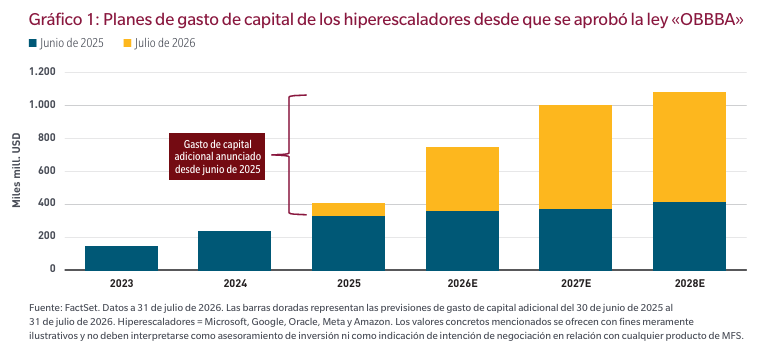
La IA ha pasado de ser una historia sobre el crecimiento de la renta variable a ser una cuestión de financiación de renta fija. Lo que empezó como un tema restringido a las acciones tecnológicas, ahora está impulsando uno de los mayores ciclos de gasto de capital en décadas, respaldado por el fuerte gasto de los hiperescaladores y un paquete fiscal en 2025 que incentivó la I+D y la inversión de capital. El impacto macroeconómico ha sido considerable: el gasto en IA ha respaldado el crecimiento, mientras que los beneficios empresariales asociados a ella se han mantenido sólidos. Sin embargo, la fase siguiente de la expansión se está financiando cada vez más a través de los mercados de crédito. Este cambio es importante para los inversores en renta fija, porque cada dólar adicional de gasto de capital en la IA plantea interrogantes relativos al apalancamiento, los costes por intereses, el acceso a financiación, y la rentabilidad del capital invertido. A medida que aumenten las inversiones en IA financiadas mediante deuda, debería crecer la dispersión en los resultados del crédito, con lo que la selección de valores será un motor más importante de las rentabilidades de la gestión activa en renta fija.
El ciclo del gasto de capital en IA: desmitificando los centros de datos
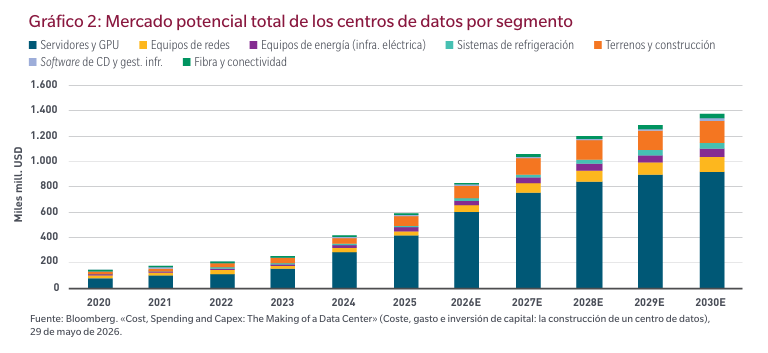
Cuando los inversores hablan de la expansión de la IA, suelen referirse al ciclo de los centros de datos. Los centros de datos son instalaciones de computación a escala industrial que requieren suministro eléctrico, refrigeración, CPU y GPU, memoria, equipos de red y conectividad por fibra óptica. Una gran parte de los gastos iniciales se ha destinado a las instalaciones físicas: terrenos, construcción, infraestructuras eléctricas y sistemas de refrigeración. Esto ya ha beneficiado a un gran número de sectores, desde equipos de construcción a proveedores de energía modular. A medida que vaya terminando la construcción de estas instalaciones, la composición del gasto debería cambiar a dotarlas de chips, servidores y equipos de red. Esta transición explica en parte por qué la lista de espera para el suministro de semiconductores es de varios trimestres, y por qué el ciclo del gasto de capital en IA ahora se está ampliando a un abanico más diverso de emisores de crédito y sectores.
Los canales de transmisión de la renta fija
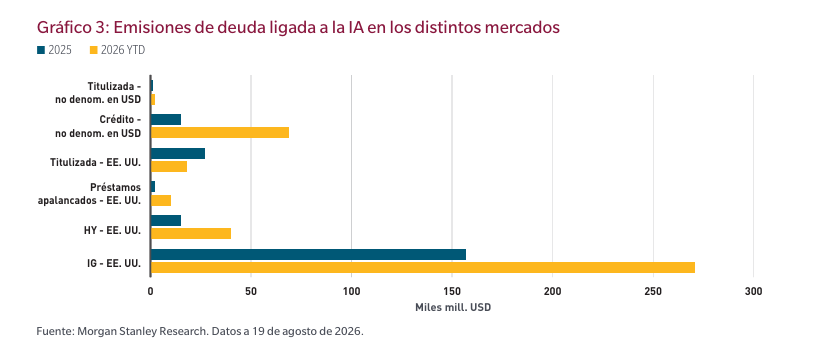
El principal canal de transmisión de la renta fija son las emisiones. Ya se han destinado cientos de miles de millones de dólares a la inversión en centros de datos, y se prevé que el gasto anual se acerque a cifras de billones para finales de la década. Los hiperescaladores —Microsoft, Alphabet, Amazon, Meta y Oracle— siguen siendo la principal fuente de demanda. Sus calificaciones investment grade y sólidos flujos de caja les han permitido financiar la expansión en los mercados públicos de crédito con unos diferenciales ajustados en términos históricos. Como muestra el gráfico 3, por ello el principal mercado hasta la fecha para las emisiones de deuda relacionadas con la IA ha sido el de crédito con calificación investment grade.
A medida que se amplía el ecosistema de la IA, los prestatarios de calificación más baja también están entrando en los mercados públicos y privados de crédito. Estos emisores suelen presentar unos balances más frágiles, unos modelos de negocio no tan contrastados y una mayor incertidumbre sobre la demanda futura en comparación con los hiperescaladores. Por ejemplo, algunas empresas emergentes de «computación como servicio» (compute-as-a-service) han recurrido a estructuras de financiación novedosas que pignoran sus GPU como garantía. Los rendimientos pueden ser atractivos, pero el riesgo de crédito no está tan claro: la demanda de exceso de capacidad de computación, las tasas de utilización y los valores de las garantías son todos aspectos que importan. Los gestores de renta fija deben identificar qué prestatarios pueden soportar nuevos niveles de deuda mediante unos flujos de caja duraderos, y cuáles están más expuestos si las expectativas de crecimiento decepcionan. A medida que se amplíen las emisiones, es de prever que aumente la dispersión de los fundamentales del crédito relacionado con la IA.
El impacto de los factores técnicos podría adquirir tanta importancia como los fundamentales. Las emisiones relacionadas con la IA seguramente se concentrarán en un puñado de sectores, entre ellos, la tecnología, los servicios de comunicación, los servicios públicos, las infraestructuras y determinadas industrias. Con el tiempo, podría comportar que aumente su ponderación en los índices de referencia de crédito y disminuya el predominio relativo de los pesos pesados tradicionales, como el sector bancario. Por ahora, la demanda ha absorbido la oferta: las grandes operaciones relacionadas con la IA se han emitido, en general, con distintos vencimientos y las emisiones han registrado sobresuscripciones, lo que ha permitido a los prestatarios fijar unos precios a unos niveles atractivos. Pero no está garantizado que se mantenga ese equilibrio. Si la demanda de los inversores disminuye mientras la oferta se mantiene elevada, los diferenciales podrían tener que aumentar para que el mercado absorba las emisiones.
Por qué la selección de valores pasa a ser crucial
Este es el motivo por el que la selección de valores se está convirtiendo en la principal palanca de alpha. Los diferenciales del sector tecnológico siguen siendo ajustados en términos históricos, y la brecha entre los emisores con el mayor y el menor diferencial es más baja de lo normal. En efecto, los mercados aún están valorando muchos créditos ligados a la IA como si sus fundamentales evolucionaran en paralelo. El gráfico 4 apunta a una situación distinta. Cuando la volatilidad aumentó en 2025 y 2026, la dispersión de los diferenciales de los títulos tecnológicos aumentó más bruscamente que en el mercado de calificación investment grade en general, lo cual indica una cola de beta más alta dentro del sector: los emisores que puedan ajustar sus precios rápidamente cuando los inversores empiecen a diferenciar entre los balances duraderos y los negocios más apalancados o de crecimiento más especulativo.
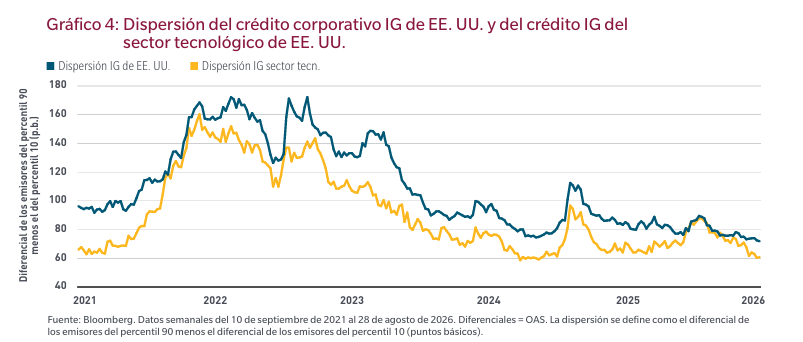
Para los gestores activos, esta combinación —valoraciones ajustadas, aumento de las emisiones y una mayor dispersión entre emisores— presenta un terreno más fértil para la selección de crédito bottom-up.La oportunidad no es simplemente invertir en el tema de la IA, sino distinguir entre las empresas con unos flujos de caja resilientes, unos planes de financiación creíbles y un apalancamiento manejable, y aquellas que se basan en unas hipótesis agresivas o unas estructuras de financiación frágiles. En un mercado en que los niveles de base de los diferenciales ofrecen una compensación limitada, la capacidad de identificar esta diferencia debería ser crucial para la rentabilidad de la gestión activa.
Conclusión: de la beta ligada a la IA al alpha generado en la renta fija
El gasto de capital en IA seguramente seguirá siendo un tema del mercado duradero, pero en la renta fija, la próxima fase debería estar menos marcada por la amplia participación en la IA y más por la diferenciación entre emisores. A medida que la expansión se desplaza del entusiasmo por la renta variable a la financiación en el mercado de crédito, los inversores tendrán que valorar quién puede financiar el crecimiento, sostener unas rentabilidades sobre el capital invertido, y mantener la fortaleza de los balances a lo largo del ciclo. Ahí es donde la oportunidad de generar alpha se vuelve más atractiva. Los diferenciales ajustados y el aumento de las emisiones dejan menos margen para una exposición pasiva a este tema, mientras que la creciente dispersión presenta potencial para la selección de crédito bottom-up. Para los inversores en renta fija, lo crucial no es perseguir ciegamente las operaciones relacionadas con la IA, sino diferenciar entre los proyectos de crédito duraderos y las estructuras de financiación saturadas o frágiles. En nuestra opinión, la expansión de la IA debería recompensar a los inversores que sean capaces de traducir la dispersión entre emisores en una selección de valores disciplinada, pasando de la beta ligada a la IA al alpha generado en la renta fija.