
- Las elecciones presidenciales de Brasil han deparado un vuelco histórico: el presidente en ejercicio, Lula da Silva, ha logrado un cuarto mandato tras derrotar al candidato Flávio Bolsonaro por un 51,8 % frente a un 48,2 %. Aunque Bolsonaro aún no ha reconocido la derrota, las autoridades electorales de Brasil han confirmado oficialmente el resultado.
- Los activos brasileños habían repuntado anticipando un cambio político. Por tanto, es probable que el resultado lastre la confianza del mercado a corto plazo, pero ¿debilita necesariamente las oportunidades de inversión a más largo plazo?
- Nuestros especialistas en Latinoamérica comparten sus perspectivas sobre lo que les espera a los inversores en la mayor economía de la región.
Añadir Estrategias de Inversión en Google
Sin una solución rápida para los tipos elevados
Las elecciones se celebran en un contexto económico dispar. Durante el tercer mandato de Lula, Brasil registró un crecimiento económico superior al previsto, por encima del de Estados Unidos, mientras que el desempleo descendió hasta situarse cerca de mínimos históricos, en el 5,4 % en julio. El gobierno también introdujo subidas del salario mínimo superiores a la inflación y reformas fiscales destinadas a aliviar la carga de los hogares de renta media-baja. Sin embargo, estos logros han coincidido con un deterioro de la situación fiscal de Brasil, caracterizado por déficits presupuestarios persistentes, una deuda pública creciente y unos costes de financiación elevados. Aunque el tipo Selic ha bajado desde su máximo del 15% hasta el 13,75%, los pagos de intereses superan ya el 8% del PIB, lo que ejerce una considerable presión sobre las finanzas públicas. Los elevados niveles de endeudamiento de los hogares y las empresas, junto con la desaceleración de la actividad económica, complican aún más los esfuerzos por restablecer la estabilidad fiscal.
La reelección de Lula apunta a una amplia continuidad de la política económica, lo que decepciona a los inversores que esperaban una mayor disciplina fiscal con un Gobierno de Bolsonaro. No obstante, la capacidad del Gobierno para aplicar reformas significativas podría verse limitada por un Congreso más inclinado a la derecha, especialmente dados los importantes compromisos de gasto asumidos por Lula durante la campaña. La atención se centra ahora en la composición del equipo económico del gobierno y en sus planes fiscales para 2027, y en si estos ofrecen una vía creíble para estabilizar la deuda pública.
Andressa Tezine, analista sénior de deuda soberana, prevé avances limitados en el ajuste fiscal a corto plazo, lo que aumenta el riesgo de nuevas subidas de los tipos de interés. Sin una mayor disciplina fiscal, los inversores podrían exigir mayores rendimientos a la deuda pública brasileña, lo que añadiría presión a las finanzas públicas. No obstante, la sólida posición exterior de Brasil y sus cuantiosas reservas de divisas ofrecen un importante colchón frente a riesgos crediticios soberanos más graves.
Renta fija: ¿más turbulencias en los rendimientos?
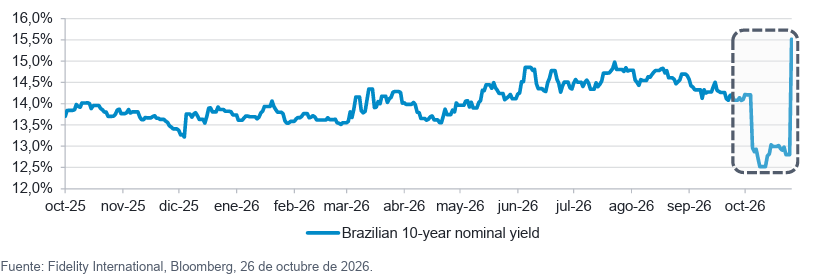
Desde la perspectiva de la renta fija, el resultado electoral ha provocado una fuerte revisión de precios de los bonos públicos brasileños, reflejo del grado en que los inversores se habían posicionado para una victoria de Bolsonaro. El rendimiento nominal del bono soberano brasileño a diez años se situaba en torno al 14,2% antes de la primera vuelta, para después descender con fuerza hasta el 12,5% a medida que los mercados anticipaban un gobierno más conservador en materia fiscal. Tras la victoria de Lula, los rendimientos indicativos abrieron por encima del 15,5 %, revirtiendo con creces las ganancias anteriores.
Este importante reajuste de precios pone de relieve la sensibilidad de los activos brasileños a las expectativas fiscales y los retos que afrontan los inversores para desenvolverse en un entorno de incertidumbre política.
Del repunte a las ventas: los rendimientos brasileños han revertido con creces las ganancias de la primera vuelta
A pesar de esta volatilidad, Brasil sigue siendo un mercado importante para los inversores en deuda de mercados emergentes, especialmente por el atractivo carry que ofrecen sus elevados rendimientos nominales y reales. Históricamente, los altos tipos de interés han respaldado la demanda de deuda brasileña en moneda local y del real, y los inversores se han beneficiado del considerable diferencial de tipos de interés frente a los mercados desarrollados. Sin embargo, las recientes ventas ilustran que un carry atractivo no se traduce necesariamente en rentabilidades totales positivas, especialmente cuando las subidas de los rendimientos de los bonos generan pérdidas de capital o la depreciación de la moneda erosiona la rentabilidad de los inversores extranjeros.
De cara al futuro, las perspectivas tanto de los bonos en moneda local como del real brasileño dependerán en gran medida del compromiso del gobierno con la consolidación fiscal y de la respuesta del banco central. Aunque los elevados tipos de interés deberían seguir ofreciendo cierto respaldo a la moneda, la persistente incertidumbre fiscal y una posible revisión de las expectativas de relajación monetaria podrían mantener la volatilidad. Existe un riesgo creciente de que el Banco Central de Brasil interrumpa su ciclo de relajación monetaria, o incluso se plantee nuevas medidas de endurecimiento, si la debilidad de la moneda y las preocupaciones fiscales se traducen en mayores expectativas de inflación. Esto podría ejercer una presión especial sobre el tramo corto de la curva de rendimientos, mientras que los bonos a más largo plazo seguirían siendo vulnerables a unas primas de riesgo fiscal elevadas.
Las implicaciones para la deuda corporativa serán más dispares y dependerán de los balances de cada emisor y de su sensibilidad a los tipos de interés nacionales. En particular, las empresas con una exposición significativa a la financiación en moneda local, incluidas las obligaciones a tipo variable, podrían afrontar presiones adicionales por la persistencia de unos costes de financiación elevados. Esto refuerza la importancia de seleccionar cuidadosamente los emisores, especialmente entre los más apalancados.
No obstante, la magnitud del reciente reajuste de precios podría crear oportunidades para los inversores selectivos, especialmente si los rendimientos empiezan a ofrecer una compensación suficiente por los riesgos fiscales y cambiarios. Philip Fielding, gestor de las estrategias de deuda de mercados emergentes de Fidelity, señala que la composición del nuevo gabinete de Lula, en particular los nombramientos económicos clave, junto con los planes fiscales del Gobierno para 2027, serán señales importantes sobre la orientación de la política económica. Seguiremos atentos a la evolución de los mercados y evaluaremos posibles oportunidades una vez que las valoraciones se estabilicen y haya una mayor claridad sobre las perspectivas de política económica.
Renta variable: ¿puede la volatilidad a corto plazo crear oportunidades a largo plazo?
Tras el resultado, Zoltan Palfi, gestor de renta variable latinoamericana, señala unas perspectivas más complicadas a corto plazo para la renta variable brasileña. Dado que los inversores se habían posicionado en gran medida para un cambio de Gobierno antes de la segunda vuelta, es probable que la victoria de Lula provoque una corrección del mercado a corto plazo a medida que se deshagan esas posiciones. Los retos fiscales también siguen siendo motivo de preocupación, ya que unos tipos de interés extremadamente elevados podrían convertirse en el mecanismo mediante el cual los mercados presionen al gobierno para corregir sus desequilibrios fiscales, otro importante lastre para los mercados de renta variable.
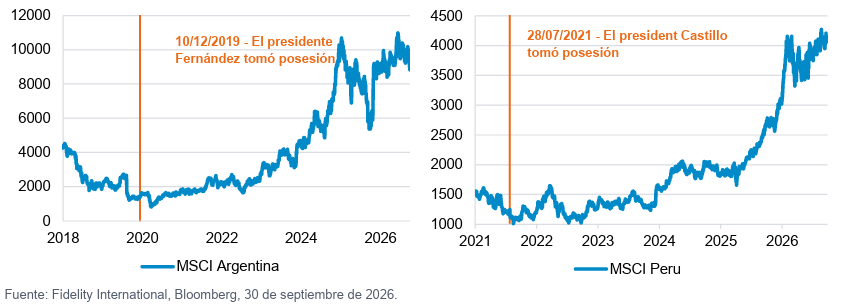
No obstante, la historia ofrece motivos para el optimismo. Tras las elecciones de Alberto Fernández en Argentina en 2019 y de Pedro Castillo en Perú en 2021 —resultados percibidos por los mercados como desfavorables—, los mercados de renta variable experimentaron una debilidad inicial significativa antes de encontrar rápidamente un suelo, aunque persistiera un flujo de noticias negativo. Posteriormente, ambos mercados registraron fuertes recuperaciones. Una corrección acusada en Brasil podría crear igualmente oportunidades de compra atractivas para los inversores a largo plazo. También existe un hito electoral claro: conforme a la Constitución brasileña, Lula no puede presentarse a un tercer mandato consecutivo en 2030, lo que establece un horizonte definido para el cambio electoral.
Los mercados suelen tocar fondo rápidamente tras un resultado electoral desfavorable, lo que crea oportunidades para comprar en las caídas
Argentina también ofrece una importante lección de resiliencia empresarial. Tras la elección de Fernández, el país incurrió en impago de su deuda soberana en 2020, y los tenedores de bonos sufrieron posteriormente pérdidas a través de la reestructuración. Sin embargo, algunos bancos y empresas energéticas cotizados resistieron la crisis y posteriormente se beneficiaron de la recuperación del mercado. Aunque la renta variable no es inmune a los riesgos soberanos, esto ilustra cómo las empresas con fundamentales sólidos pueden preservar su valor a largo plazo incluso en periodos de gran incertidumbre económica, lo que refuerza la importancia de una selección rigurosa de valores.
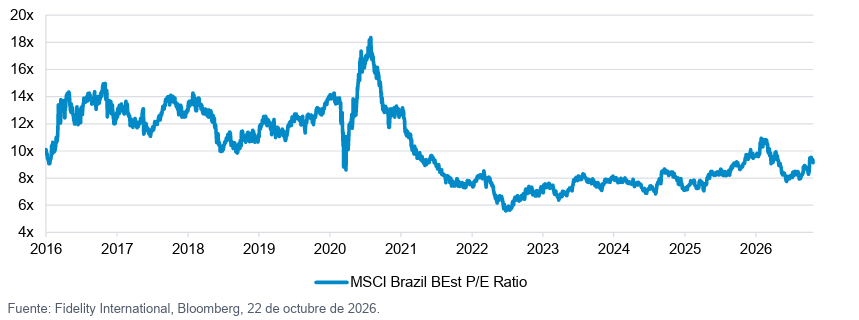
Las valoraciones ofrecen un respaldo adicional. A pesar del reciente repunte, las acciones brasileñas siguen presentando valoraciones atractivas frente a sus niveles históricos y a otros mercados emergentes, especialmente entre las empresas de pequeña y mediana capitalización centradas en el mercado nacional. Dado que las cotizaciones ya reflejan buena parte del difícil contexto económico, esto podría ayudar a amortiguar nuevas caídas.
Las valoraciones siguen siendo bajas frente a sus niveles históricos
Más allá de las elecciones
La reelección de Lula representa un acontecimiento importante para los mercados brasileños, al moderar las expectativas de un reajuste fiscal a corto plazo y suscitar inquietud ante la posibilidad de que los elevados costes de financiación persistan durante más tiempo. Aunque las perspectivas a corto plazo son inciertas, la capacidad del gobierno para contener el creciente déficit fiscal de Brasil será decisiva para la confianza de los inversores y las perspectivas tanto de la renta variable como de los bonos en los próximos años.
Para los inversores en renta variable, las valoraciones atractivas y la solidez subyacente de las empresas brasileñas ofrecen motivos para mantener una visión constructiva a más largo plazo. La historia sugiere que los periodos de incertidumbre política pueden crear oportunidades, especialmente para los inversores dispuestos a mirar más allá de la volatilidad inmediata del mercado y centrarse en los fundamentales de las empresas.
Para los inversores en renta fija, aunque los elevados rendimientos de Brasil siguen ofreciendo un atractivo potencial de ingresos, la mayor incertidumbre fiscal y la volatilidad del mercado aconsejan un enfoque selectivo. Seguiremos evaluando las oportunidades a medida que los mercados se estabilicen; una mayor claridad sobre las prioridades de política económica del nuevo gobierno probablemente será clave para recuperar la confianza de los inversores.
En definitiva, Brasil sigue siendo un mercado profundo y diverso, con un amplio abanico de oportunidades de inversión. Aunque los acontecimientos políticos pueden condicionar la confianza a corto plazo, las valoraciones, los fundamentales y una selección disciplinada de las inversiones serán esenciales para afrontar las oportunidades y los retos que se avecinan.

