Añadir Estrategias de Inversión en Google
La fiebre por la Inteligencia Artificial (IA) ha encontrado un obstáculo inesperado que amenaza con frenar su expansión global: la electricidad. Lo que comenzó como una revolución de software se ha transformado en un desafío de infraestructuras masivas. Los centros de datos necesarios para entrenar y ejecutar modelos de IA consumen cantidades ingentes de energía, convirtiendo al sector eléctrico no solo en un proveedor esencial, sino en una de las oportunidades de inversión más claras y atractivas del momento actual.
Analistas y gestores de fondos coinciden en que la proliferación de centros de datos requerirá una alimentación constante y creciente. La realidad es simple: fabricar más chips de IA no servirá de nada si no hay electricidad suficiente para operarlos.
La advertencia de los magnates y las cifras del déficit
El mismísimo Elon Musk ha dado la voz de alarma, señalando que la energía es el próximo gran cuello de botella. Las proyecciones son preocupantes: se espera un déficit energético de al menos 15 gigavatios para chips de IA en 2027. Esto se debe a un desajuste crítico en las tasas de crecimiento. Mientras la producción de chips de IA aumenta entre un 40% y un 50% anual, la disponibilidad de energía (fuera de China) crece apenas entre un 10% y un 20%.
El problema de base es logístico: un centro de datos puede construirse mucho más rápido de lo que se tarda en poner en línea una nueva planta de generación, líneas de transmisión y conexiones a la red.
Las instituciones internacionales respaldan este diagnóstico. La Agencia Internacional de la Energía (AIE) prevé que el consumo eléctrico de los centros de datos globales se duplique para 2030, alcanzando los 945 teravatios-hora. Por su parte, el Electric Power Research Institute estima que, solo en Estados Unidos, estos centros podrían consumir hasta el 17% de la electricidad total del país en 2030, frente al 4% o 5% actual.
El ganador silencioso de Wall Street
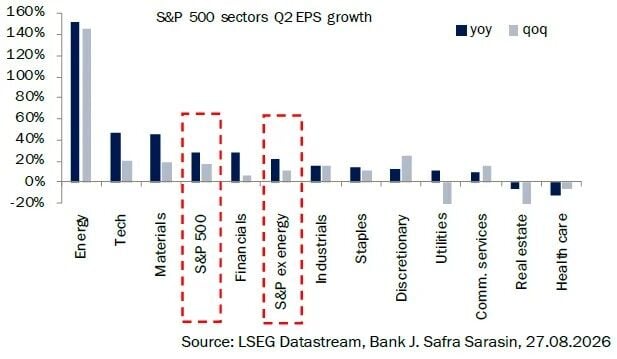
Esta tesis de inversión ya se refleja en los mercados. Al analizar las rentabilidades del S&P 500, el índice más importante del mundo, se observa un dato revelador: sin el sector energético, el crecimiento interanual del beneficio por acción del índice cae por debajo del 30%. La energía se está consolidando como el auténtico ganador en bolsa, impulsado por esta nueva demanda tecnológica.
Raphaël Thuin, Director de Estrategias de Mercados de Capitales de Tikehau Capital, aporta una perspectiva estratégica y geopolítica: "Tras años de infrainversión, Europa está entrando en un ciclo inversor importante. En un mundo fragmentado, este gasto ya no es solo prioridad económica, sino una cuestión de soberanía".
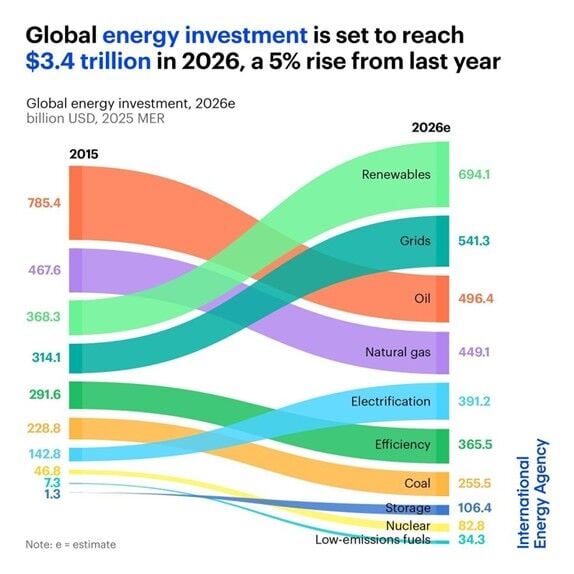
Thuin señala que la necesidad de construir un sistema energético europeo independiente beneficiará a toda la cadena de valor de la transición energética. Las estimaciones apuntan a que el gasto energético global alcanzará los 3,4 billones de dólares en 2026, con una clara tendencia inversora hacia renovables y sistemas de distribución.
Escala monumental y búsqueda de soluciones: Del Gas a la Energía Nuclear
Para comprender la magnitud del desafío, basta un dato: un centro de datos típico consume la misma energía que 100.000 hogares. Se proyecta que un solo centro de datos de Amazon consumirá más gas al año que la economía entera de la República Checa o que 17 de los 27 países de la Unión Europea.
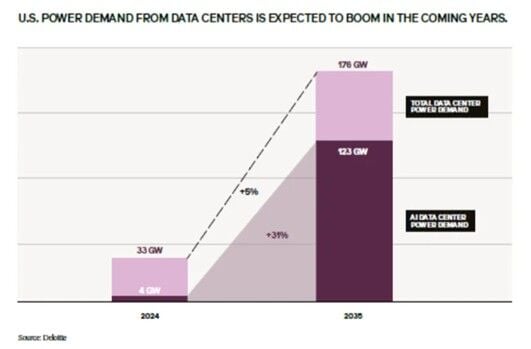
Dada la necesidad de un suministro eléctrico continuo, de alta potencia y fiabilidad —características que limitan la flexibilidad de las renovables intermitentes—, las grandes tecnológicas están buscando soluciones desesperadas. Esto incluye firmar contratos a largo plazo e incluso impulsar directamente la creación de nueva capacidad de generación.
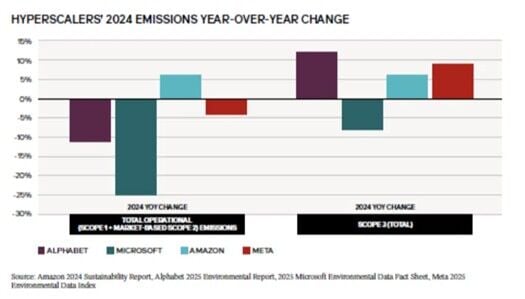
En este contexto, la energía nuclear emerge como el gran aliado. Se prevé que las renovables (eólica y solar) lideren el suministro a corto plazo, pero la nuclear jugará un papel fundamental a partir de la década de 2030 con los Pequeños Reactores Modulares (SMR).
Estados Unidos ya está llevando los minireactores a aplicaciones reales. A través del programa Janus, el Ejército ha seleccionado empresas y bases para desplegar generación nuclear segura y resistente. Se prevé movilizar hasta 2.200 millones de dólares para operar más de 20 minireactores, fomentando una industria que luego pueda vender estos diseños al sector privado.
La brecha geopolítica y los riesgos de suministro
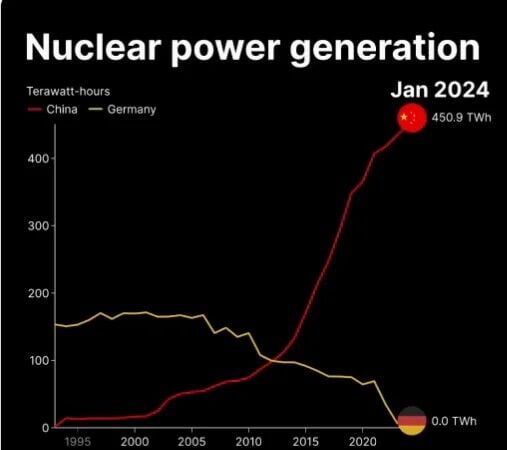
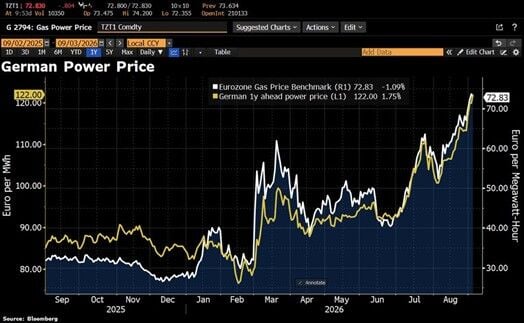
La situación energética dibuja un nuevo mapa geopolítico de la IA. China, que ha disparado su producción nuclear, se encuentra en una posición ventajosa. En el extremo opuesto está Alemania, que tras hundir su producción nuclear ha sufrido consecuencias catastróficas, con precios de electricidad disparados debido a la dependencia del gas marginal.
A corto plazo, persisten otros peligros que representan oportunidades para inversores arriesgados, como el Diesel. Los inventarios en EE.UU. están bajo mínimos históricos, con refinerías funcionando casi al 100% de su capacidad. Además, los ataques geopolíticos (como los drones ucranianos a refinerías rusas o disrupciones en el Estrecho de Ormuz) tensionan aún más la cadena de suministro de combustibles fósiles tradicionales.
Conclusión: Una tendencia imparable hasta 2030
El motor detrás de esta explosión de consumo no son solo las búsquedas tradicionales, sino los nuevos Agentes de IA, que utilizan un 1400% más de datos (tokens) que hace unos meses, superando con creces el tráfico generado por humanos.
Las perspectivas son nítidas: el crecimiento de los centros de datos es imparable y las oportunidades de inversión en las empresas que controlen la generación, transmisión, transformadores y conexiones a la red serán esenciales para la industria de la tecnología hasta, al menos, el año 2030. Poner energía en la cartera de bolsa parece, hoy más que nunca, una decisión lógica.