Añadir Estrategias de Inversión en Google
El segundo trimestre de 2026 ha sido muy bueno en cuanto a dividendos. De hecho, las distribuciones globales llegaron a niveles récord de 881.000 millones de dólares, un aumento interanual del 8%.
En este sentido, desde Vanguard destacan que Europa, incluido Reino Unido, concentró la mayor parte de este crecimiento, con distribuciones de dividendos por valor de 223.000 millones de dólares.
Tradicionalmente los inversores para acceder a ellos lo hacían a través de bancos, eléctricas, telecomunicaciones, petroleras, aseguradoras o consumo defensivo, pero ahora hay más. Y es que, según tal y como ha publicado la gestora, si miramos a los pagos en dividendos en Norteamérica, también aumentaron significativamente. Concretamente lo hicieron en 17.000 millones de dólares, un 9% hasta alcanzar los 204.000 millones. Y aquí, hay que prestar atención ahora a los hiperescaladores, que han entrado de lleno en el mundo de dividendos gracias al creciente tamaño y de madurez.
La realidad es que han generado tanto beneficio y caja que algunos son capaces de financiar a la vez la mayor oleada de inversión tecnológica de la historia y empezar, o seguir, remunerando al accionista. Entre ellos están Microsoft (0,98 dólares trimestrales por acción), Alphabet-A (0,22 dólares trimestrales), Meta (Facebook) (0,525 dólares trimestrales), Oracle (0,50 dólares trimestrales) y NVIDIA, que no es un hiperescalador, pero si uno de sus principales proveedores (0,25 dólares). En esta imagen no está Amazon, que sigue siendo la gran excepción entre los gigantes del cloud y prioriza la reinversión.
Mucho crecimiento, mucho dinero de por medio, pero ¿realmente es rentable en el tiempo?
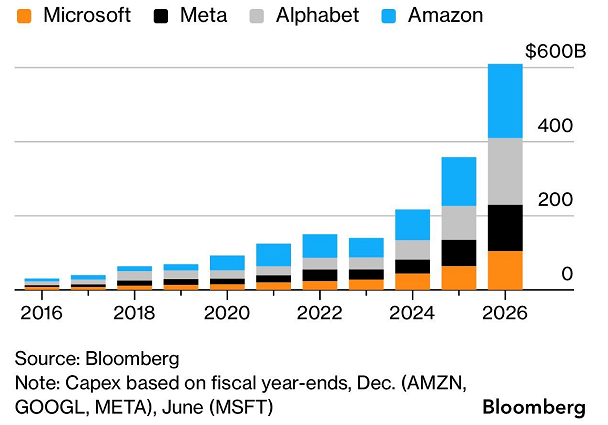
Los dividendos aumentan en este tipo de compañías, pero lo hacen en un momento de mayor ciclo de capex de su historia. Microsoft, Alphabet, Amazon o Meta son algunas de las que han aumentado su capex. Son empresas que pueden gastar más de 100.000 o 200.000 millones de dólares anuales en infraestructura y al mismo tiempo discutir cuánto dividendo pagar.
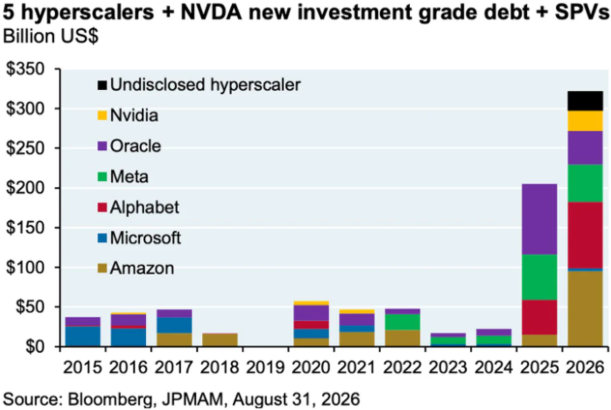
Pero a esto se suma, y es donde viene la inquietud o incertidumbre, la deuda. Según Reuters, Alphabet, Amazon, Meta, Microsoft y Oracle han emitido conjuntamente alrededor de 220.000 millones de dólares en bonos durante el último año para ayudar a financiar su expansión de centros de datos. Algo que pone sobre la mesa la pregunta de: ¿Qué rentabilidad obtendrán sobre los cientos de miles de millones que están invirtiendo?
Para muchos, que la compañía haya implementado un dividendo, es sinónimo de seguridad; ya que iniciarlo para después eliminarlo es muy negativo de cara a los inversores. Pero es cierto que las recompras son mucho más importantes. De hecho, las grandes tecnológicas estadounidenses llevan años utilizándolas como vía fundamental de devolución de capital. Por ejemplo, Alphabet en el cuarto trimestre de 2025 devolvió aproximadamente 5.500 millones mediante recompras y 2.500 millones mediante dividendos.
La aparente contradicción que puede surgir entre invertir cientos de miles de millones en IA y, al mismo tiempo, pagar dividendos refleja esa gran generación de caja y madurez de la que hablábamos al principio. Microsoft lleva años remunerando al accionista y Alphabet y Meta han incorporado recientemente el dividendo. Y aquí, esa frontera entre compañías growth y valores de dividendos empieza a difuminarse, porque estas empresas pueden crecer, invertir y devolver capital al mismo tiempo.
El reto es que la carrera por la IA está llevando el capex, como hemos comentado, a niveles récord y esto hace presión en los flujos de caja de algunas firmas. Debido a ello, la pregunta que se debe hacer el inversor no es quién paga más dividendo, sino quién logra el mejor equilibrio entre reinversión y remuneración. Si las inversiones en centros de datos y capacidad de computación generan retornos elevados, reinvertir seguirá creando valor; si esos retornos se deterioran, devolver más caja al accionista puede resultar más eficiente.
Y a esto, se suma el riesgo de la depreciación y la rápida obsolescencia tecnológica. Porque un centro de datos puede tener una vida útil larga, pero una GPU y otros componentes necesitan renovarse más. Además, la IA está convirtiendo a compañías como Microsoft, Alphabet o Amazon en grandes operadores de infraestructura, cada vez más expuestos a energía, redes eléctricas, financiación y costes de construcción.
La gran cuestión será si el crecimiento ligado a la IA compensa ese esfuerzo inversor sin limitar la capacidad de seguir remunerando al accionista.
Nuevo Boletín y canal de WhatsApp para profesionales
Estrategias de Inversión lanza su canal de WhatsApp Asset Managers, dirigido a profesionales de la inversión, banqueros privados, selectores y distribuidores de fondos, y profesionales del sector financiero.
Tambien puedes apuntarte gratuitamente para que todos los miercoles te llegue nuestro boletín con contenidos exclusivos para profesionales.