Añadir Estrategias de Inversión en Google
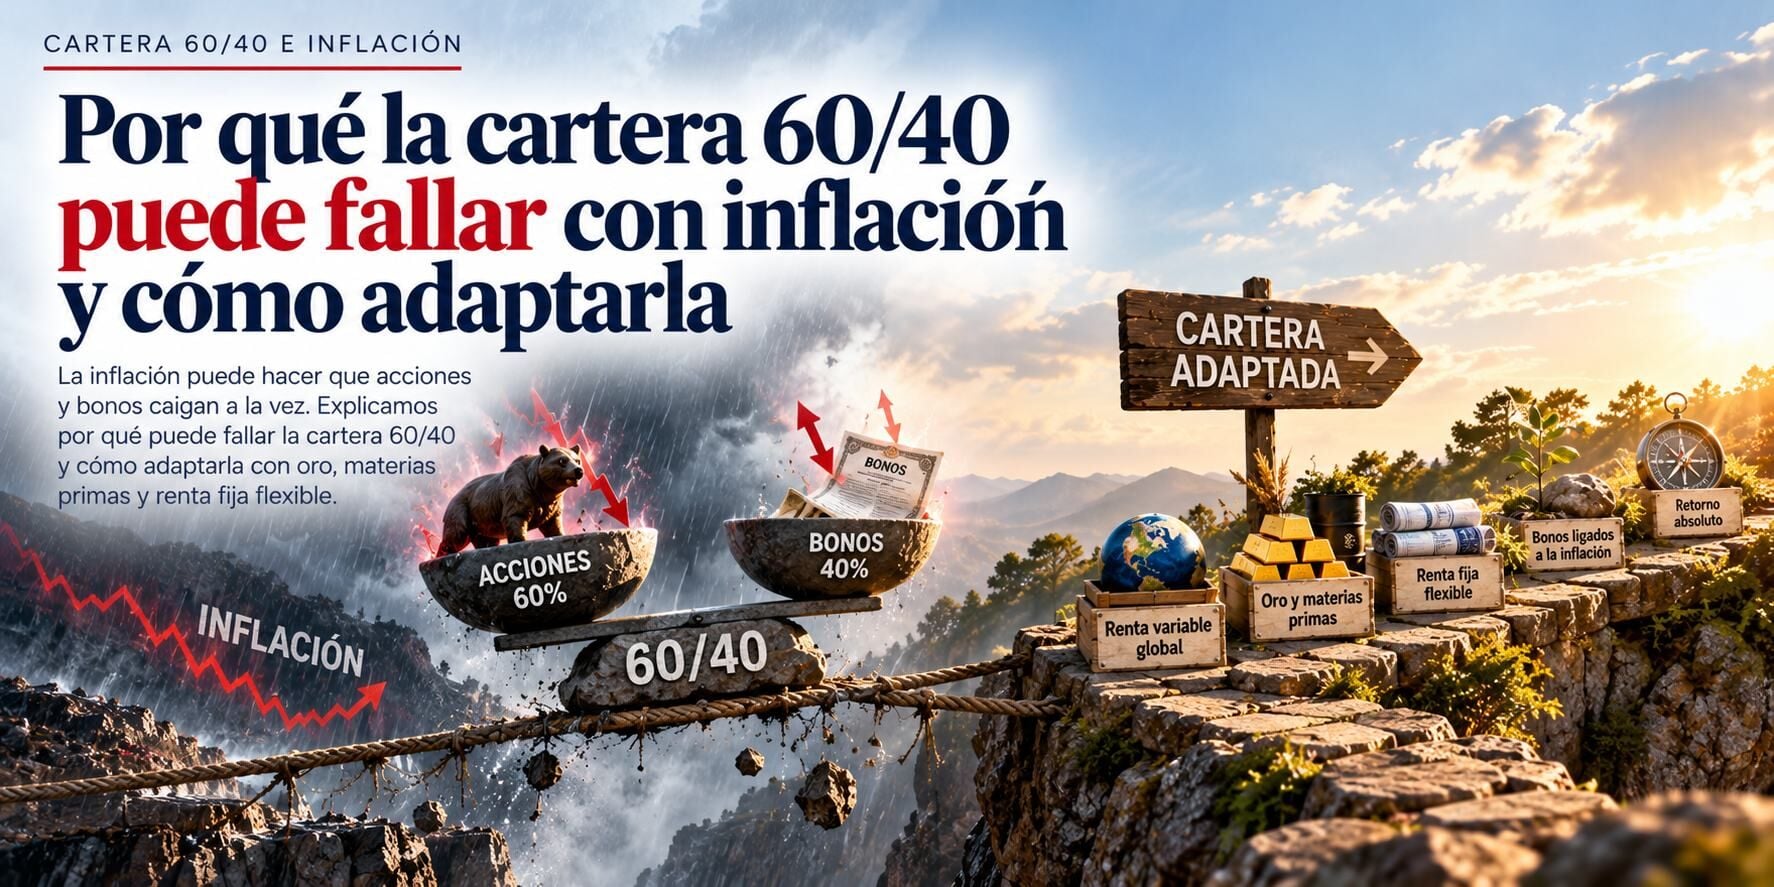
La lógica de la 60/40 es bastante sencilla. Cuando la economía se enfría, caen los beneficios empresariales y la bolsa sufre. Al mismo tiempo, el mercado anticipa bajadas de tipos, las rentabilidades exigidas a los bonos descienden y su precio sube. La renta fija amortigua así una parte del golpe de la renta variable.
Es el caso de 2008, por ejemplo. O de los comienzos de los 2000. Con caídas de doble dígito en la renta variable, la renta fija también hizo doble dígito, pero hacia arriba.
S&P 500 | 10 - Yr | |
2000 | -9% | 17,1% |
2001 | -12% | 5,3% |
2002 | -22% | 15,3% |
2008 | -37% | 20,4% |
Eso funciona especialmente bien cuando la inflación está baja y estable. El problema llega cuando el golpe no viene del crecimiento, sino de los precios. Si la inflación obliga a los bancos centrales a mantener o subir tipos, aumenta el tipo de descuento aplicado tanto a los beneficios futuros de las empresas como a los flujos de los bonos. Así, la renta variable y la renta fija pueden (y normalmente lo hacen) al mismo tiempo.
Eso fue exactamente lo que pasó en 2022. El S&P 500 y el bono americano a diez años cayeron cada uno cerca de un 20%. Dos activos distintos y un mismo enemigo: la inflación y el endurecimiento monetario.
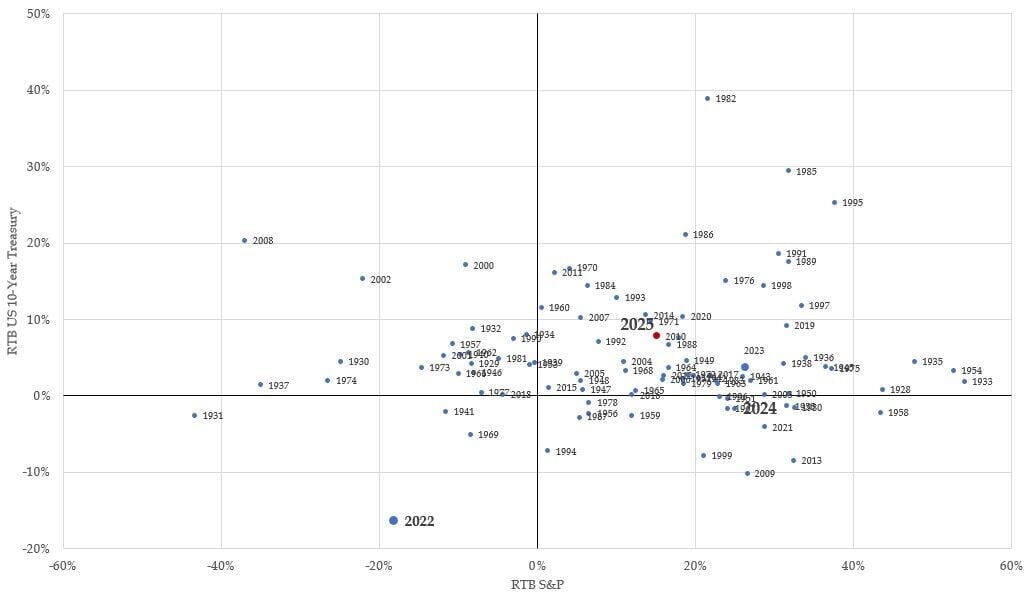
Fuente: Carlos Arenas Laorga
Los datos históricos apuntan en la misma dirección. Hemos hecho varios artículos explicándolo, como en este muy reciente. Cuando la inflación media se sitúa entre el 0% y el 2%, la correlación media entre bolsa y bonos es de -0,48. Entre el 2% y el 4% prácticamente desaparece, +0,02. Entre el 4% y el 6% sube a +0,15 y por encima del 6% alcanza +0,21. Es decir, cuanto más inflacionista es el entorno, menos probable es que el bono tradicional haga de contrapeso.
El contexto actual no se parece demasiado al cómodo mundo de inflación contenida de buena parte de la década pasada. Esto no quiere decir que la renta fija lo haga mal por defecto, pero es lo normal. Y lo estamos viendo. Eso sí, las rentabilidades son muy atractivas. Hacía mucho que no veíamos estas oportunidades. Como dato: la correlación entre los bonos y el S&P 500 ha sido positiva en las últimas 52 semanas (+0,31) y el el último mes (+0,64).
Pero diversificar no consiste en tener muchos nombres distintos en la cartera, sino en tener exposiciones que respondan de forma distinta al mismo problema. Una cartera con acciones y bonos de larga duración parece diversificada, pero puede estar muy correlacionada en este entorno.
Si quisiera mantener una cartera descorrelacionada hoy en día con el modelo 60/40, la construiría de forma algo distinta.
Tendría una parte en renta variable global, con quality, value y algo de exposición a sectores como salud y tecnología. Quizá la parte europea más centrada en industriales. Por supuesto, esta cartera debe incluir un 10% de materias primas diversificadas y oro. Con algunas commodities vamos a conseguir una mayor descorrelación.
En la parte de renta fija acortaría duraciones, corto plazo. Vencimientos menores a un año y de calidad relativamente buena. No digo que no a algo de high yield, pero sin abusar y en tramos relativamente buenos. Ahora bien, tendría estrategias de retorno absoluto y, sin duda, bonos flotantes o ligados a la inflación. Tampoco estaría mal algún fondo de renta fija a vencimiento.
Los bonos ligados a la inflación añaden una protección más directa frente a la pérdida de poder adquisitivo, aunque también pueden caer si aumentan los tipos reales. Los floating rate, reajustan periódicamente su cupón. Eso reduce mucho la sensibilidad a las subidas de tipos, pero no elimina los riesgos, especialmente el de crédito.
La cartera 60/40 no desaparece necesariamente. Necesita adaptarse en este entorno. El fallo está en pensar que diversificar significa repartir el dinero entre acciones y bonos y olvidarse. La verdadera diversificación consiste en repartir riesgos.