Añadir Estrategias de Inversión en Google
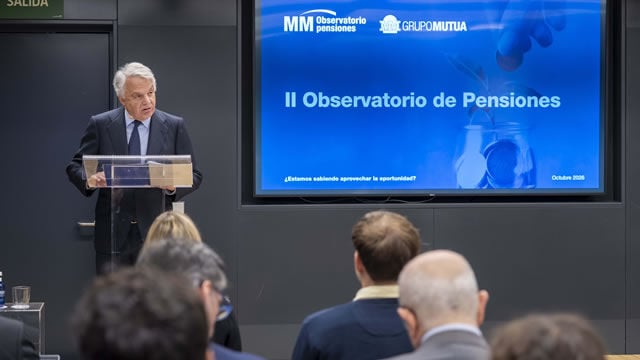
El presidente del Grupo Mutua Madrileña, Ignacio Garralda, ha advertido este jueves del creciente desequilibrio entre la suficiencia actual de las pensiones públicas y la sostenibilidad futura del sistema español. Ante este escenario, ha defendido la implantación de mecanismos de adhesión automática a los planes de pensiones de empleo, conocidos como auto-enrolment, para fomentar el ahorro complementario de los trabajadores y reforzar la previsión social empresarial.
Durante la presentación del II Observatorio de Pensiones de Grupo Mutua, Garralda ha expresado su preocupación por la falta de avances significativos durante 2026 y ha cuestionado que el actual nivel de prestaciones públicas pueda mantenerse a largo plazo.
Según sus estimaciones, las transferencias del Estado necesarias para afrontar el gasto en pensiones podrían alcanzar este año los 60.000 millones de euros, equivalentes aproximadamente al 3,5% del PIB español. Una cifra que, según ha señalado, supera el déficit público previsto para 2026, situado en el 2,6% del PIB.
El presidente de Mutua Madrileña ha considerado especialmente preocupante el escaso desarrollo del segundo pilar del sistema de pensiones, constituido por los planes de previsión promovidos por las empresas para sus trabajadores. A su juicio, la ausencia de avances relevantes en este ámbito constituye uno de los resultados más decepcionantes del ejercicio.
La adhesión automática, una alternativa para impulsar el ahorro
Para revertir esta situación, Garralda ha apostado por introducir en España el modelo de auto-enrolment, un mecanismo mediante el cual las empresas incorporan automáticamente a los empleados que cumplen determinados requisitos a un plan de pensiones de empleo, sin necesidad de que estos soliciten expresamente su participación.
El directivo considera que esta fórmula puede convertirse en un instrumento decisivo para ampliar la cobertura de la previsión social complementaria, aunque ha insistido en que debe entenderse como un punto de partida y no como una solución definitiva.
"España debe avanzar hacia este modelo para romper con la tendencia inmovilista actual", ha afirmado Garralda, quien también ha reivindicado el papel de la negociación colectiva en el desarrollo de un sistema de ahorro empresarial más sólido.
Actualmente, solo el 15% de la población ocupada en España, alrededor de 3,3 millones de personas, dispone de un plan de pensiones de empleo, una cifra todavía muy alejada del objetivo de alcanzar los 11 millones de partícipes en 2030.
Aunque los planes de empleo simplificados han contribuido a incrementar el número de participantes, especialmente en sectores como la construcción, las aportaciones siguen siendo limitadas. Según datos de la Autoridad Independiente de Responsabilidad Fiscal (AIReF) citados durante la presentación, la aportación media se situó en apenas 117 euros en 2025.
El 65% de los trabajadores teme que su pensión no sea suficiente
La preocupación por el futuro de las pensiones también se refleja en las expectativas de los ciudadanos. La I Encuesta de Ahorro para la Jubilación, presentada por Grupo Mutua, revela que el 65% de los consultados considera que su pensión pública no será suficiente para cubrir sus necesidades económicas durante la jubilación.
Pese a esta percepción, el estudio pone de manifiesto una contradicción en los hábitos de planificación financiera: la mitad de los encuestados reconoce que no ahorra para complementar sus ingresos cuando abandone el mercado laboral.
Estos resultados evidencian la distancia existente entre la preocupación por la jubilación y la adopción de medidas de ahorro a largo plazo, uno de los principales desafíos que afronta el sistema de previsión social complementaria en España.
En este contexto, Mutua Madrileña también ha presentado el informe Alternativas en el pilar II desde una perspectiva internacional, que analiza diferentes modelos de previsión empresarial y destaca el potencial de la adhesión automática para extender los planes de pensiones de empleo.
Patronal y sindicatos coinciden en la necesidad de mejoras, pero discrepan sobre el diagnóstico
El debate sobre la sostenibilidad del sistema ha reunido también a representantes de la CEOE, CCOO, Inverco y Unespa, que han coincidido en señalar la insuficiencia de los avances registrados durante el último año y han mostrado una disposición favorable a estudiar mecanismos de adhesión automática, aunque desde planteamientos diferentes.
La responsable de Seguridad Social e Igualdad de la CEOE, Olimpia del Águila Cazorla, ha calificado de suspenso la evolución del sistema y ha alertado sobre la incertidumbre que, a su juicio, afrontan las empresas ante el incremento de los costes laborales.
La representante de la patronal ha reclamado mayores incentivos para desarrollar los planes de empleo y ha defendido que cualquier transformación del modelo debe apoyarse en el consenso político y social, sin comprometer la creación ni el mantenimiento de puestos de trabajo.
Por su parte, el secretario de Políticas Públicas y Seguridad Social de CCOO, Carlos Bravo Fernández, ha reconocido que los avances tampoco merecen un aprobado, aunque ha subrayado la existencia de responsabilidades compartidas entre el legislador, las empresas, el sector financiero y los interlocutores sociales.
Bravo ha rechazado que el debate se centre exclusivamente en el déficit de la Seguridad Social y ha recordado que el sistema público de pensiones cuenta con un modelo de financiación mixto. También ha cuestionado la estructura del ahorro en España, donde, según ha señalado, tres de cada cuatro euros ahorrados se destinan a la adquisición de vivienda.
Incentivos y educación financiera
Desde el sector asegurador, el director de Seguros Personales y Fiscal de Unespa, Carlos Esquivias Escobar, ha valorado positivamente los objetivos de la reforma de los planes de empleo, aunque ha reconocido que las medidas aplicadas hasta ahora han tenido un recorrido limitado.
En la misma línea, el presidente de Inverco, Ángel Martínez Aldama, ha reclamado un mayor esfuerzo en educación financiera y la introducción de incentivos fiscales que favorezcan el ahorro destinado a la jubilación.
Martínez Aldama ha defendido incluso la incorporación de contenidos obligatorios de educación financiera en colegios y universidades y ha criticado la falta de avances durante 2026. Asimismo, ha considerado una oportunidad desaprovechada el desarrollo del mecanismo de equidad intergeneracional (MEI) como herramienta para reforzar la capitalización del sistema.
El reto de garantizar las pensiones futuras
Las conclusiones del encuentro sitúan nuevamente el debate sobre las pensiones en torno a dos grandes desafíos: garantizar la suficiencia de las prestaciones públicas y desarrollar mecanismos de ahorro complementario que permitan mejorar los ingresos de los futuros jubilados.
España continúa presentando un desarrollo limitado de los sistemas complementarios de pensiones en comparación con otros países europeos, una circunstancia que, según Mutua Madrileña, ofrece un amplio margen para impulsar la previsión social empresarial.
Ante este panorama, Garralda ha reclamado medidas estructurales y soluciones duraderas que permitan avanzar más allá de los compromisos políticos y los objetivos anunciados.
"Tenemos la oportunidad de actuar ahora, y conviene aprovecharla", ha concluido el presidente de Grupo Mutua Madrileña.