Añadir Estrategias de Inversión en Google
MERLIN Properties ha cerrado un préstamo sindicado por valor de 3.750 millones de euros con el objetivo de reorganizar su deuda corporativa y garantizar los recursos necesarios para afrontar sus próximos proyectos de crecimiento, especialmente los vinculados al desarrollo de su negocio de centros de datos.
La socimi ha comunicado a la Comisión Nacional del Mercado de Valores (CNMV) la formalización de este acuerdo de financiación corporativa sostenible, en el que participa un grupo de entidades financieras tanto españolas como internacionales.
La operación se estructura en dos tramos diferenciados. El primero, denominado Tramo A o Term Loan, contempla dos desembolsos de 725 millones y 1.525 millones de euros, respectivamente, con una fecha de vencimiento común fijada para el 30 de abril de 2032.
En concreto, los primeros 725 millones estarán disponibles a partir del 3 de noviembre y permitirán cancelar anticipadamente el préstamo sindicado que vencía en 2028. Por su parte, la disposición de los otros 1.525 millones podrá realizarse hasta el 30 de abril de 2027 y servirá, entre otros fines, para afrontar la devolución de un bono de 500 millones cuyo vencimiento está previsto para el 3 de julio de ese mismo año.
Merlin eleva la vida media de su deuda hasta los 5,3 años
En cuanto al segundo tramo, denominado Revolving Credit Facility, la inmobiliaria ha ampliado su importe desde los 740 millones hasta los 1.500 millones de euros, lo que supone un incremento significativo de su capacidad de financiación disponible.
Según ha detallado la compañía, el acuerdo se ha formalizado con un coste medio de MS más 100 puntos básicos. Asimismo, la operación permite extender la vida media de su deuda desde los 3,7 años anteriores hasta los 5,3 años.
De forma simultánea, Merlin ha amortizado un bono de 800 millones de euros con vencimiento el 2 de noviembre de 2026. Para llevar a cabo esta devolución, la empresa ha recurrido a los recursos de tesorería obtenidos mediante operaciones de financiación cerradas en ejercicios precedentes.
Con estas actuaciones, la socimi considera que mejora su posición financiera y fortalece su perfil crediticio al despejar los vencimientos de deuda previstos para los próximos tres años.
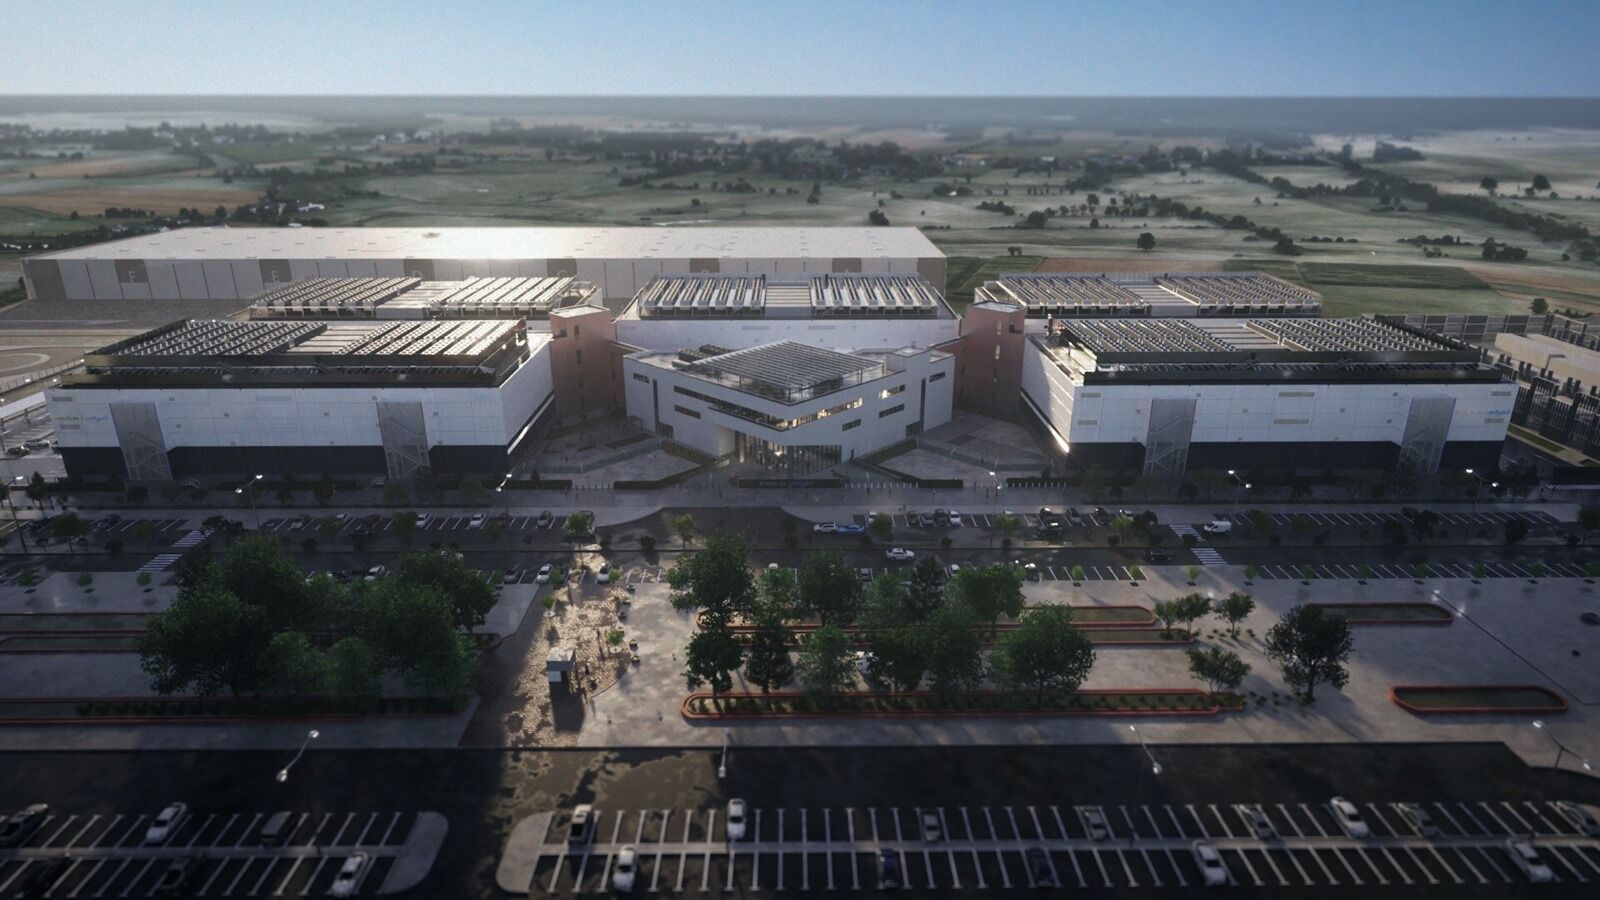
Además, la nueva estructura de financiación proporciona a Merlin un mayor margen de maniobra para avanzar en sus planes de expansión y, en particular, en su estrategia de inversión en centros de datos. Todo ello, según subraya la compañía, sin comprometer su política de endeudamiento, que mantiene una ratio de apalancamiento del 25% en términos de LTV (Loan to Value).