Añadir Estrategias de Inversión en Google
Las acciones de Meliá Hotels International avanzan hoy un 0,50%, hasta el entorno de los 10,13 euros por acción. Los títulos acumulan en el último mes una revalorización del 2,43%, alcanzando su máximo mensual el pasado 30 de septiembre, cuando el que el valor registró los 10,37 euros por acción.
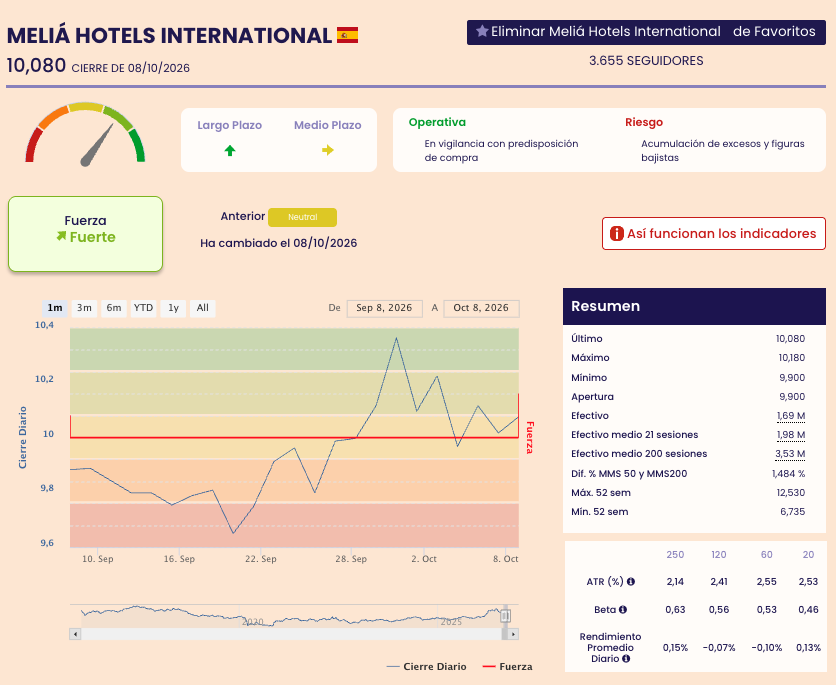
Además de este avance en bolsa, los indicadores de Fuerza Premium de Estrategias de Inversión, han pasado de neutral a fuerte. La compañía representa una gran fortaleza a largo plazo. A las cifras positivas de la compañía se suma un verano turístico de récord, ya que en el mes de agosto se registró la llegada de 12,3 millones de turistas extranjeros.
A este escenario macro positivo se le une la reciente apertura del 'Meliá Serenity Cam Ranh Beach Resort', un nuevo resort de cinco estrellas en la playa de Bai Dai en Vietnam. El hotel posee un total de 265 habitaciones, suites y villas con piscina privada, aunque contempla un total de 802 unidades residenciales y hoteleras en un proyecto integral.
La apertura se enmarca dentro de la estrategia de Meliá enfocada en los segmentos premium y de lujo, que ya representan el 65% de su cartera.
La compañía sigue avanzando en su Plan en el que prevé alcanzar 565 millones de euros en EBITDA para el conjunto de 2026, crecimiento del RevPAR de un dígito alto y mejora de 200 puntos básicos en márgenes operativos).
En los primeros seis meses del año, la hotelera reportó unos ingresos consolidados sin plusvalías de 1.047,4 millones de euros, un 7,1% más, mientras que su EBITDA sin plusvalía se elevó un 2,5% hasta los 244,7 millones. El RevPAR (ingreso por habitación disponible) creció un 11,7% en el semestre y se aceleró hasta el +14,2% en el segundo trimestre, con una ocupación del 62,9%. El resultado neto se situó en 4,1 millones, debido al impacto de 79,4 millones de euros de su salida de Cuba y el cierre temporal por reforma del Paradisus Cancún y del Gran Meliá Don Pepe.
María Mira, MFIA Analista Fundamental de Estrategias de Inversión, sostiene una visión positiva para los títulos de Meliá Hotels International. Tal y como subraya Mira, la compañía cotiza a 13,5 veces beneficios y 7,3 veces EV/EBITDA. Para Mira, la salida de Cuba elimina un foco de incertidumbre y el negocio subyacente mantiene un crecimiento de doble dígito en RevPAR.
El consenso del mercado mantiene su apuesta por Meliá y le otorga un potencial de subida del 16,88%. En concreto, los analistas que recoge Reuters fijan el precio objetivo en 11,84 euros por acción y recomiendan "comprar".