Añadir Estrategias de Inversión en Google
Los inversores suelen mirar hacia las elecciones con cierta aprensión debido a la atención mediática y a la posible incertidumbre que se genera en torno a las políticas, los impuestos, el gasto público y otros aspectos. En este contexto, las elecciones de medio mandato constituyen un fenómeno algo curioso, dado que el poder ejecutivo permanece en el cargo independientemente de los cambios que se produzcan en la Cámara de Representantes o en el Senado de EE.UU. Esto limita las posibles repercusiones legislativas, pero abre la posibilidad de que el presidente se enfrente a auténticos quebraderos de cabeza ante la resistencia activa de un partido de la oposición que ahora se siente más envalentonado. El resultado neto son patrones de rentabilidad perceptibles en las acciones en el período previo a las elecciones, inmediatamente después de estas y, sobre todo, durante el año siguiente. Hay que tener en cuenta que el patrón medio de la actividad pasada puede ser bastante diferente del patrón real provocado por las fuerzas económicas, geopolíticas y técnicas asociadas al entorno actual.
Las acciones suelen registrar caídas antes de las elecciones de medio mandato, pero suben con fuerza después de ellas
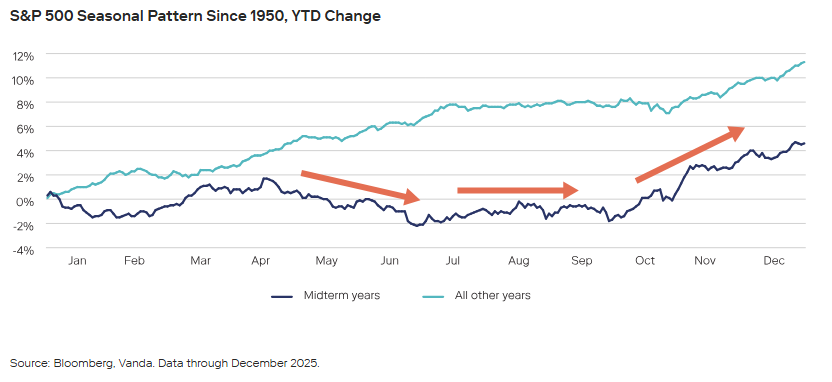
Antes de la votación. Históricamente, los mercados se han vuelto más volátiles a medida que se acercan las elecciones; los 12 meses previos a la votación suelen registrar una rentabilidad inferior a la media histórica y la volatilidad va en aumento desde la primavera hasta el otoño. En lo que va de 2026, los acontecimientos no se han desarrollado exactamente según lo previsto, dada la solidez de la actividad empresarial relacionada con la inteligencia artificial y el continuo y fuerte crecimiento de los beneficios (el S&P 500 ha subido alrededor de un 12% en lo que va de año hasta el 23 de octubre). Sin embargo, las continuas preocupaciones sobre el conflicto en Oriente Medio y su efecto sobre los precios del petróleo y la inflación han sido una fuente de turbulencias que parece haberse visto agravada por la inquietud ante las elecciones de noviembre.
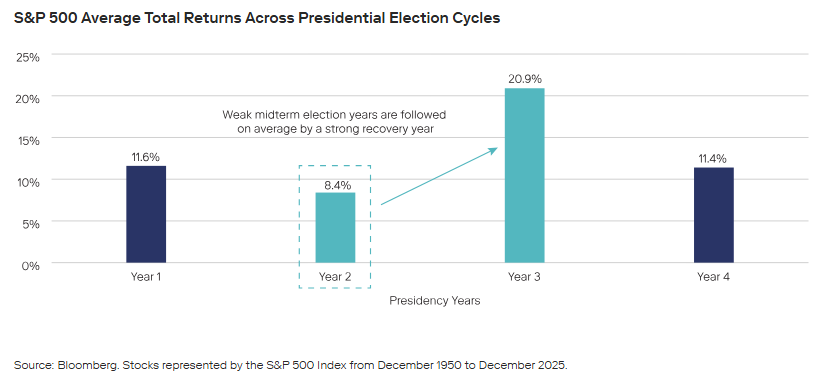
Tras la votación. Una vez conocidos los resultados, históricamente la incertidumbre en los mercados se ha disipado rápidamente, lo que ha contribuido a una volatilidad más moderada. Los 12 meses posteriores a las elecciones de medio mandato han arrojado, por lo general, algunos de los mejores resultados de todo el ciclo de cuatro años, con rentabilidades positivas en todos esos periodos desde, al menos, 1950.
El año siguiente a unas elecciones de medio mandato suele caracterizarse por la fortaleza del mercado
Posibles repercusiones en el poder y la política
En el momento de redactar este artículo, creemos que el resultado más probable de las elecciones es un Congreso dividido, en el que los demócratas parten como favoritos para hacerse con la Cámara de Representantes, mientras que el Senado seguiría bajo control republicano por un estrecho margen. Este resultado pondría fin al control unificado del Gobierno por parte del Partido Republicano y reduciría el margen de maniobra del presidente en cualquier iniciativa legislativa importante.
Si una de las cámaras cambiara de manos, es probable que la política fiscal pasara a funcionar en piloto automático. En este escenario, no cabría esperar otra ronda de recortes fiscales importantes ni nuevas medidas de estímulo.
Lo más realista sería que los mercados se enfrentaran a un ligero obstáculo fiscal a medida que entren en vigor las medidas de austeridad del Gobierno previstas anteriormente. Por ejemplo, los recortes previstos en programas como Medicaid y la ayuda alimentaria, establecidos para ayudar a financiar el paquete fiscal de 2025, entrarán en vigor y podrían suponer un verdadero lastre para los hogares con rentas más bajas tras las elecciones.
Probablemente se agravarían los conflictos presupuestarios: un gobierno dividido aumentaría las probabilidades de que se produjeran cierres de la administración y situaciones de riesgo en torno al techo de deuda, ya que el procedimiento de reconciliación (la aprobación de proyectos de ley fiscales con una mayoría de 50 votos en el Senado) podría dejar de ser una herramienta fiable para el partido del presidente.
Si los republicanos lograran mantener el control de ambas cámaras, probablemente recurrirían al procedimiento de reconciliación para aplicar recortes fiscales específicos; sin embargo, con unos déficits presupuestarios tan elevados (más de 2 billones de dólares estimados en 20262), no hay mucho margen para ser ambiciosos. Sin embargo, si los demócratas recuperaran la Cámara de Representantes, cabría esperar que presionaran con fuerza para suavizar o retrasar esos recortes en los programas sociales y lucharan por cuestiones como las ayudas de la Ley de Asistencia Asequible, aunque el poder de veto del presidente republicano haría que cualquier medida estuviera sujeta a negociación y mantendría un límite real a lo que se podría lograr. Dicho esto, el presidente Trump se ha mostrado abierto a la idea de dejar un legado, lo que podría fomentar más acuerdos con los demócratas de lo que muchos suponen. En términos más básicos, el poder ejecutivo conserva poderes considerables que escapan al control del Congreso: la política exterior y la defensa, así como la política comercial y arancelaria, permanecerán en gran medida al margen del ámbito legislativo, independientemente del resultado de las elecciones.
Si lo analizamos con perspectiva, no consideraríamos que estas elecciones supongan un cambio de rumbo que influya en los mercados. Probablemente se trate más bien de un estancamiento político, de un espectáculo presupuestario y de si se suavizarán los recortes previstos en los programas sociales. Es posible que los conflictos políticos cobren protagonismo, pero creemos que es poco probable que afecten a los mercados más que los factores económicos.
¿Cómo posicionar (o no) las carteras de inversión en función de las elecciones?
Aunque pueda resultar tentador ajustar la distribución de activos o la selección de inversiones en función de las noticias políticas, la historia ha demostrado que el temor asociado a unas elecciones suele ser peor que las fluctuaciones del mercado que finalmente se producen. Dicho esto, es posible aprovechar los picos de volatilidad para reequilibrar la distribución de activos hacia el posicionamiento estratégico (o táctico) deseado.
Por lo general, los inversores que practican la asignación activa pueden adoptar una postura más defensiva en el período previo a unas elecciones y, posteriormente, pasar a un posicionamiento más cíclico o orientado al crecimiento. Sin embargo, dada la inusual dinámica fundamental que hemos observado este año, es posible que se produzcan algunas desviaciones respecto a los patrones históricos. A medida que se aclare la situación, el comportamiento del mercado podría depender menos del equilibrio de poder en Washington, D.C., y más de la sostenibilidad de la inversión en inteligencia artificial, la política de la Reserva Federal, los tipos de interés globales y las tensiones geopolíticas actuales. Un matiz a tener en cuenta es que un gobierno dividido podría propiciar una política de gasto más moderada, lo que podría aliviar la presión sobre los tipos de interés a largo plazo y, por extensión, sobre las valoraciones bursátiles.
En resumen, creemos que es probable que el resultado de las elecciones tenga un impacto mínimo en la dinámica de los mercados. Sin embargo, el hecho de que las elecciones hayan concluido podría generar un sentimiento de alivio al reducirse la incertidumbre y permitir a los inversores volver a centrar su atención en los fundamentales que suelen impulsar los mercados a largo plazo.