Añadir Estrategias de Inversión en Google
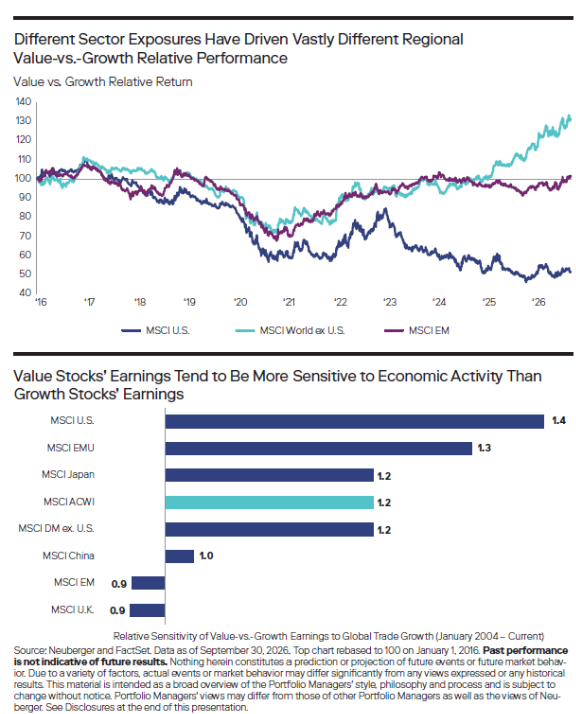
Durante la última década, el valor ha superado al crecimiento en aproximadamente un 30 % fuera de EE. UU., se ha equiparado más o menos a él en los mercados emergentes, pero ha registrado un rendimiento inferior en un 50 % en EE.UU. (gráfico superior). Observamos que los índices de referencia de valor tienden a tener una infraponderación en tecnología y una sobreponderación en sectores más tradicionales y sensibles a la economía. En EE.UU., eso supuso perderse a los ganadores del sector de la IA; fuera de EE.UU., significó beneficiarse de la recuperación de los bancos europeos y, en Japón, del impulso favorable derivado de reformas clave en materia de gobernanza.
El valor ofrece exposición a la recuperación cíclica que está experimentando el sector manufacturero, diversificación respecto al tema de la IA y margen potencial para una revalorización de las valoraciones. Observamos que los beneficios de las empresas de valor son aproximadamente 1,2 veces más sensibles a la economía mundial que los de las empresas de crecimiento (gráfico inferior). Los índices de valor tienden a estar menos concentrados en valores relacionados con la IA y el sector tecnológico que los índices de crecimiento. Y, aunque las valoraciones relativas se han revalorizado, no parecen excesivas: la diferencia entre el PER de las empresas de valor y las de crecimiento solo ha vuelto a su media histórica.