Añadir Estrategias de Inversión en Google
Analistas y empresas encaran la temporada con un nivel de confianza pocas veces visto. En Estados Unidos se espera un crecimiento de los beneficios cercano al 30% interanual y, en Europa, del 21%. Más allá de los periodos de recuperación tras una recesión, son cifras extraordinariamente elevadas. Al mismo tiempo, las bolsas han experimentado una corrección de valoraciones durante el verano. Las cotizaciones no han acompañado el aumento de las previsiones de beneficios. Las próximas semanas deberían aportar pistas sobre cuál de las dos variables acabará ajustándose a la otra: los precios o los beneficios.
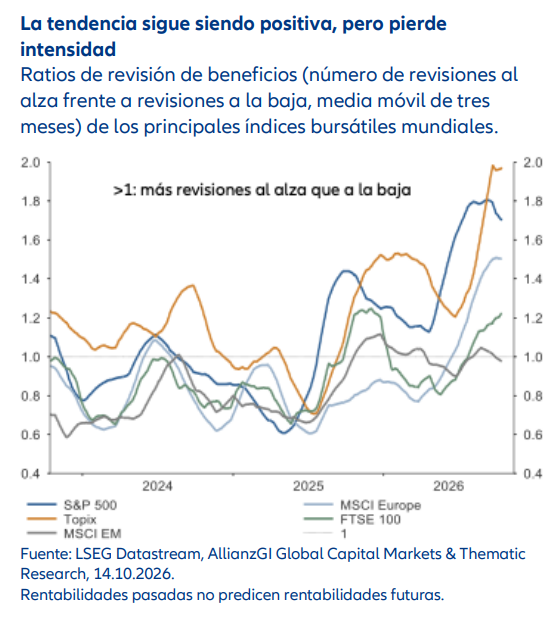
Si analizamos la evolución de las revisiones de beneficios, estas continúan avanzando a un ritmo inusualmente sólido. No obstante, el impulso empieza a perder intensidad gradualmente. Aunque las revisiones siguen siendo muy positivas, el ritmo de esas mejoras empieza a perder algo de fuerza. Se aprecia un cambio desde niveles “excepcionalmente sólidos” hacia otros “simplemente sólidos”. Esta dinámica sigue estando liderada por las acciones growth estadounidenses y por las bolsas de Corea y Taiwán. La zona euro también ha registrado periodos de importantes revisiones al alza, aunque recientemente esa tendencia ha vuelto a moderarse. En cambio, Japón destaca por la consistencia de las revisiones positivas. Conviene subrayar que una desaceleración del impulso no implica recortes en las previsiones, sino simplemente que estas siguen mejorando, aunque a un ritmo más moderado (véase nuestro Gráfico de la Semana).
Pese a este clima de optimismo, su impacto en los precios de las acciones ha sido hasta la fecha bastante limitado. Los principales índices bursátiles apenas han registrado avances en los últimos meses. Los mercados se han visto condicionados, sobre todo, por diversos factores de riesgo. El temor a un escenario de estanflación provocado por la guerra con Irán y el inicio de un ciclo de endurecimiento monetario sincronizado a nivel global han impulsado las rentabilidades de la deuda al alza. Sin embargo, parece que estos riesgos ya han sido descontados por los mercados y no hay motivos para pensar que vayan a intensificarse necesariamente. En este contexto, la temporada de resultados podría convertirse en una oportunidad para que la atención vuelva a centrarse en la solidez de los beneficios empresariales.
Así pues, su solidez sigue siendo, por ahora, el principal pilar de apoyo para los mercados de renta variable. Siempre que los riesgos macroeconómicos que actualmente centran la atención de los inversores, como posibles impactos de la oferta relacionadas con Irán o un endurecimiento monetario global más intenso, no se agraven significativamente, las bolsas podrían reaccionar favorablemente. Sobre todo, teniendo en cuenta que las valoraciones ya se han moderado pese al elevado nivel de optimismo existente. No obstante, este potencial podría materializarse plenamente una vez quede atrás el riesgo asociado a las elecciones legislativas estadounidenses (midterms).
Claves de la próxima semana
Además de una temporada de resultados que irá ganando protagonismo, los PMI preliminares del viernes serán probablemente la referencia macroeconómica más relevante de la semana. La principal incógnita es si los elevados precios de la energía o la incertidumbre política en Francia y Alemania han afectado al clima empresarial, que había mostrado una clara mejoría en los últimos meses, o si otros motores de crecimiento han sido capaces de compensar estos factores. Los PMI concentrarán especialmente la atención en la eurozona, aunque también se publicarán en Japón, Reino Unido y Estados Unidos. Asimismo, los inversores seguirán de cerca los datos de actividad de China y las cifras de inflación en Japón y Reino Unido.
China abrirá la semana el lunes. Se espera que la producción industrial acelere ligeramente su crecimiento hasta el 5,3% en septiembre, frente al 5,2% anterior, mientras que las ventas minoristas podrían aumentar un 0,5%, desde el 0,4% previo. Para el PIB del tercer trimestre, el consenso apunta a un crecimiento del 4,3%, sin cambios respecto al trimestre anterior.
El martes será el turno del banco central chino, que anunciará el nivel de sus tipos.
En Alemania, el martes se publicará el índice ZEW de expectativas económicas y, el jueves, el dato preliminar de confianza del consumidor de la eurozona. En Reino Unido, la atención se centrará el miércoles en la inflación. El índice general se situó en el 3,1% en la última lectura, mientras que la tasa subyacente alcanzó el 2,6%.
El viernes se conocerán también los datos de inflación de Japón. En EE.UU., el jueves se publicarán las solicitudes semanales de subsidio por desempleo y, el viernes, además de los PMI, el índice de confianza del consumidor de la Universidad de Michigan, que se situó en 46,3 puntos en la última lectura.