
Añadir Estrategias de Inversión en Google
En las últimas semanas se ha producido una reevaluación de los riesgos en los mercados energéticos, el ámbito fiscal, la renta variable ligada a la inteligencia artificial (IA) y los mercados emergentes. Los inversores se inclinan cada vez más por empresas con balances sólidos, poder de fijación de precios y exposición a las limitaciones estructurales de la oferta. En el mercado energético, la prima de riesgo geopolítico es cada vez más evidente, lo que refleja unas rutas de suministro más ajustadas y costosas, más que una interrupción temporal. Aunque los precios de la energía han retrocedido, es probable que esta prima se mantenga durante algún tiempo.
En renta variable, estamos presenciando una rotación fuera de los valores de IA. El mercado está analizando la rentabilidad potencial y los flujos de caja derivados del enorme gasto en capital en IA. Además, la victoria aplastante de los demócratas en las elecciones de midterm, ha suscitado inquietud sobre la necesidad de un mayor escrutinio regulatorio a la IA, las grandes tecnológicas y el desarrollo de centros de datos.
La rentabilidad de los bonos gubernamentales alcanzó inicialmente niveles no vistos en años, pero los bonos del Tesoro recuperaron finalmente su atractivo como activo refugio. Los principales bonos europeos también se beneficiaron de una huida hacia la seguridad.
Sin embargo, esto podría cambiar, sobre todo ante el creciente interés del mercado por los precios de la energía, la política monetaria y fiscal, y la evolución del discurso sobre la IA.
Analizamos estos puntos a continuación:
- La segunda ola de la crisis energética y el riesgo de inflación. Los mercados de petróleo han experimentado cambios sustanciales, y la reordenación de los flujos implica que la oferta efectiva se sitúa actualmente en torno al 80 % de los niveles previos al conflicto de Irán. Prevemos que los precios se mantendrán elevados hasta finales de año, antes de moderarse progresivamente durante el primer semestre de 2027, a medida que se normalicen las rutas de transporte. Los mercados de gas afrontan mayores restricciones, ya que las alternativas de redistribución son más limitadas. El traslado a la inflación resulta cada vez más patente, por lo que esta segunda ola de subidas energéticas podría mostrarse más persistente. El principal riesgo a vigilar son los efectos de segunda ronda sobre los salarios y los servicios.
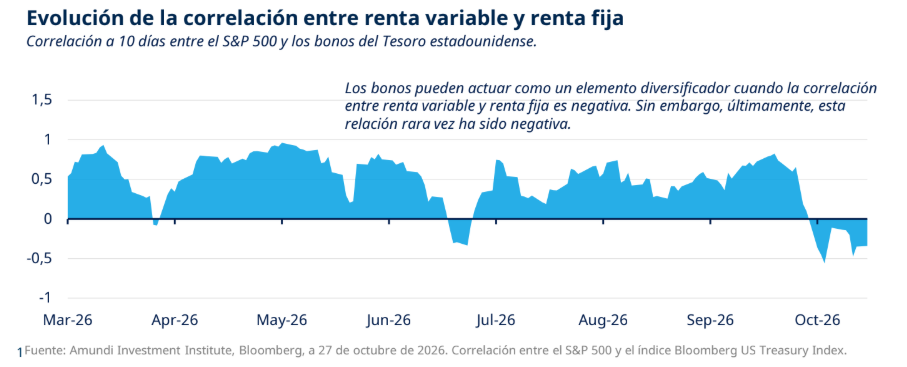
- Tipos más altos durante más tiempo. Sigue siendo el mensaje dominante a lo largo de las curvas de tipos. El tramo corto continúa reflejando el endurecimiento monetario de los bancos centrales o la expectativa de nuevos ajustes. Con una inflación que previsiblemente continuará por encima del objetivo en la mayoría de las economías desarrolladas, es probable que la Reserva Federal suba los tipos una vez más en diciembre y posiblemente otra a principios de 2027, antes de hacer una pausa durante el resto del año. Asimismo, esperamos que el BCE realice una subida en diciembre y otra a comienzos de 2027. En la mayoría de los países desarrollados, el tramo largo de la curva seguirá bajo presión por los temores al déficit fiscal. Además, la competencia por la captación de capital puede penalizar a los bonos a más largo plazo, principalmente a través de los tipos reales, dado que las necesidades de inversión y emisión seguirán superando al ahorro.
- Política fiscal en la zona euro. El marco fiscal europeo afronta su prueba más exigente desde la reforma del Pacto de Estabilidad y Crecimiento tras la pandemia. Las autoridades deben equilibrar el coste político con las exigencias de consolidación fiscal, lo que genera incentivos para postergar los ajustes. El riesgo de fondo es la pérdida de credibilidad, ya que el repunte de los diferenciales de los bonos soberanos en Europa indica un escrutinio más estricto sobre las dinámicas de la deuda. De cara al futuro, la cuestión clave es si el marco institucional podrá resistir la presión combinada del endurecimiento monetario y las tensiones fiscales.
- La IA genera dispersión en el mercado entre tipos elevados y cuellos de botella energéticos. Las estrategias de inversión vinculadas a la IA se están volviendo más complejas. La cautela gana terreno ante la persistencia de tipos altos, los cuellos de botella en el suministro eléctrico y la tardanza en rentabilizar los grandes desembolsos de capital. La floja evolución de las salidas a bolsa (OPV), los retrasos en proyectos y el aumento de los diferenciales en los swaps de incumplimiento crediticio (CDS) de empresas del sector reflejan un enfriamiento del optimismo.
- Fragmentación en los mercados emergentes. Consideramos que el mundo en desarrollo avanza hacia una mayor polarización entre países exportadores e importadores de materias primas. Paralelamente, emergen riesgos idiosincrásicos, por lo que mantenemos la vigilancia sobre la coyuntura en Brasil e Indonesia.
A continuación, exponemos nuestra visión sobre las clases de activos:
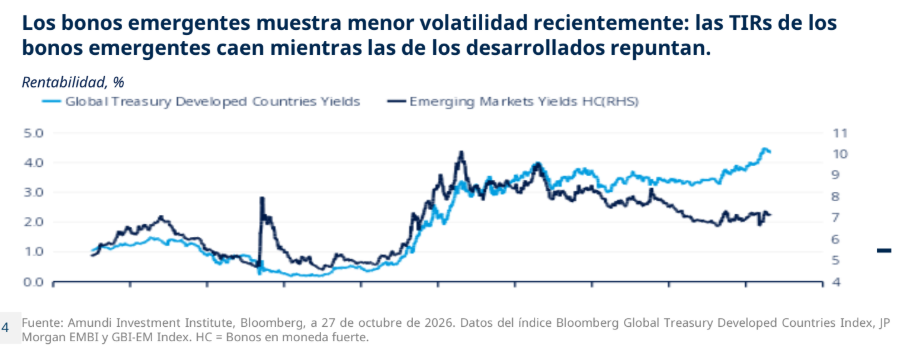
- En renta fija, hemos elevado ligeramente nuestra postura constructiva sobre la duración en la eurozona, favoreciendo a los países periféricos sobre los centrales y manteniendo un posicionamiento hacia una mayor inclinación de la curva. También tenemos una visión positiva sobre el Reino Unido. Sin embargo, en Estados Unidos y Japón, mantenemos una postura cercana a la neutralidad. Los bonos de mercados emergentes siguen siendo atractivos, y somos cada vez más selectivos, favoreciendo a los países con finanzas externas sólidas. En crédito, preferimos los bonos de grado de inversión globales y de la UE, así como las oportunidades de mayor calidad.
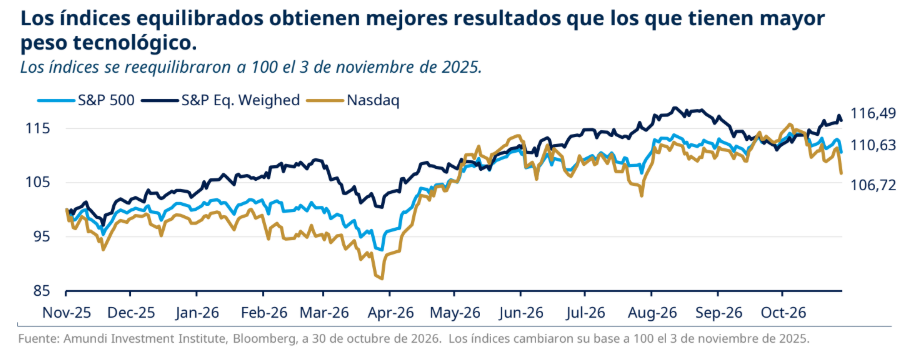
- En renta variable, mantenemos un enfoque equilibrado, combinando sectores defensivos con acciones cíclicas de calidad y priorizando la solidez del balance. Seguimos siendo optimistas respecto a Europa y Japón a largo plazo, y constructivos respecto a los mercados emergentes, donde los beneficios siguen siendo favorables, a pesar de la divergencia creciente.
- Desde una perspectiva multiactivo, identificamos oportunidades de rotación hacia EE. UU. y Japón. En el bloque de menor riesgo, mantenemos una postura positiva en duración en EE. UU. y Europa, así como en crédito IG en euros. En el universo emergente, sobreponderamos la deuda tanto en moneda local como en divisa fuerte. En divisas, elevamos nuestra visión táctica constructiva sobre el real brasileño (BRL). En conjunto, mantenemos una cartera bien diversificada con asignación a oro y coberturas estratégicas mediante renta fija.
En general, mantenemos una postura moderadamente favorable al riesgo, con énfasis en la diversificación y la selectividad en un entorno de volatilidad, prestando especial atención a la construcción de la cartera.

