Añadir Estrategias de Inversión en Google
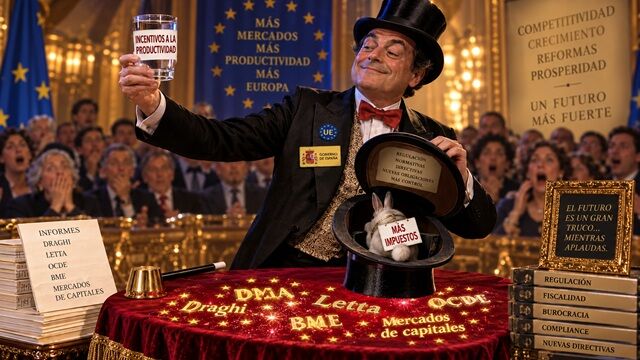
Europa tiene un problema gravísimo de capital, algo sobre diagnosticado: informes de Letta, Draghi, BCE, OCDE o en España, BME. Sabemos de sobra qué nos pasa. De hecho, tal vez lo sepamos demasiado.
Tenemos una Unión de Mercados de Capitales que ahora se llama Unión del Ahorro y la Inversión porque, aparentemente, cambiándole el nombre quizá consigamos que esta vez funcione. Lo primero, la política de la burocracia.
La realidad es que Europa crece poco. Sus empresas lo hacen fuera y, sobre todo, sus mercados de capitales son pequeños y fragmentados. La economía depende demasiado de la financiación bancaria. Le cuesta convertir una idea brillante en una gran compañía y todavía más convertir una gran compañía en un gigante mundial.
Los gobiernos continúan apalancados en la espiral de gasto financiada por el Banco Central Europeo, en una huida hacia delante de pensiones, funcionarios, déficit desmedido… y renuencia integral a tomar medidas pro market y pro crecimiento.
Porque sólo el enunciado de las mismas contendría ideas tabú, como “incentivo fiscal”, “impulso a los mercados”, “pensiones privadas”, "deducción" o “contención del gasto”. Todos los políticos, incluidos los conservadores o de derechas, rechazan eso. Le tienen pánico. Creen que meterse en eso les quitaría votos. Cobardía política y desconocimiento, a partes iguales.
Los hogares europeos tienen alrededor de 10 billones de euros en efectivo y depósitos bancarios, según la Comisión. Draghi calculó que Europa necesita entre 750.000 y 800.000 millones adicionales de inversión cada año para cumplir los objetivos que ella misma se ha fijado. La propia Comisión reconoce que unos 300.000 millones de ahorro europeo terminan anualmente invertidos fuera de la Unión.
Tenemos diagnóstico. Tenemos ahorro. Tenemos necesidades de inversión. Pero aquí empieza el gran tocomocho europeo.
Porque después de diagnosticar el problema hasta la extenuación, comenzamos a anunciar soluciones. Simplificación de folletos para las salidas a Bolsa. Armonización de supervisores. Mejora de la titulización. Reducir determinadas cargas. Hacer más sencilla la operativa transfronteriza. Mejorar la educación financiera. Bla bla bla... (porque, la verdad, un periodista económico con 30 años de experiencia como yo, no logra entender gran parte de esas medidas técnicas).
El caso es que todo son medidas operativas. Con eso no se logra nada.
Permítanme un ejemplo.
Imaginemos que en España se dejan de vender coches porque la economía apenas crece, las familias han perdido poder adquisitivo y comprarse uno nuevo se ha convertido en un lujo (no hay que imaginar tanto, por desgracia). Y el Gobierno decide actuar. Agiliza la autorización de los créditos. Simplifica la matriculación. Permite a los concesionarios exponer vehículos en las aceras. Integra el impuesto de circulación con el seguro obligatorio y crea una magnífica aplicación que permite comprar un automóvil con cuatro clics.
Fantástico.
Sólo tenemos un pequeño problema: El cliente sigue sin tener dinero para comprar el coche.
Con los mercados de capitales europeos estamos haciendo algo parecido. Podemos construir una autopista extraordinaria para el capital, simplificar burocracias e implementar mejoras operativas. Pero primero necesitamos generar capital. Es decir, necesitamos que alguien tenga un incentivo para meterlo en la autopista.
El orden debería parecer bastante evidente: crecimiento, renta disponible, ahorro, inversión y, finalmente, unos mercados eficientes que conduzcan ese dinero hacia las empresas capaces de utilizarlo.
Nosotros hemos decidido empezar por la última casilla. ¿Por qué? Por un asunto importantísimo: nadie quiere retocar la fiscalidad.
Bajar impuestos no significa perder recaudación a medio plazo, pero sí lanzar un mensaje pro mercado y, evidentemente, de menor capacidad de actuación política, transfiriendo esa capacidad a la sociedad civil. Europa no está por ninguna de estas dos cosas. Pero no está de manera absoluta: se niega.
Así que mientras presumimos de que la tubería va a ser la mejor, el agua se nos va a Estados Unidos.
El BCE acaba de poner cifras al fenómeno. La mitad de las acciones que poseen directa o indirectamente los hogares de la zona euro corresponde a emisores de fuera de la Unión Europea. Estados Unidos concentra el 34% de la exposición total. Y cuando la inversión se hace indirectamente a través de fondos europeos, aproximadamente el 50% termina en Estados Unidos.
Es decir, usted puede entrar tranquilamente en su banco de Madrid, París o Fráncfort, comprar participaciones de un fondo perfectamente europeo y terminar financiando a Apple, Microsoft, Nvidia, Amazon o Meta. Eso está pasando hace tiempo.
Tenía un montón de datos económicos y financieros más para sostener esto, pero me aburrían hasta a mí. Como colofón, solo queda decir que mientras los expertos recomiendan incentivos fiscales para generar capital y que este no se vaya a EE UU, nuestros genios políticos lo arreglan con medidas operativas… y no les quepa ninguna duda de que con más impuestos. Esa es su manera de funcionar: ¿el dinero se va a mercados más atractivos? Grávalo y verás como se quedan. A la fuerza, claro.
Impuestos y regulación, esa es la respuesta siempre. Luego, que salga Draghi a hablar. Ya les anticipo que la cuenta Savings and Investment Account (SIA) que tanto se reclama como primer paso para ese incentivo al capital; y sobre la que se dice que "va por buen camino", no llegará en España en esta legislatura. Pero lo que es peor: ni en la siguiente. El partido de la oposición que en teoría va a gobernar, tampoco tiene la menor intención de meterse en esos berenjenales de promover mercados y crecimiento. Feijóo opina que "eso de la Bolsa" no interesa a nadie. No será él quien enarbole una bandera de potenciación de los mercados e incentivo fiscal.
En fin... ojalá dentro de uno o dos años, alguien me restriegue este artículo y me diga "¿ves como te equivocabas?". Ojalá.