Añadir Estrategias de Inversión en Google
Con la noche electoral cada vez más cerca, repasamos seis claves que los inversores deberían tener en cuenta:
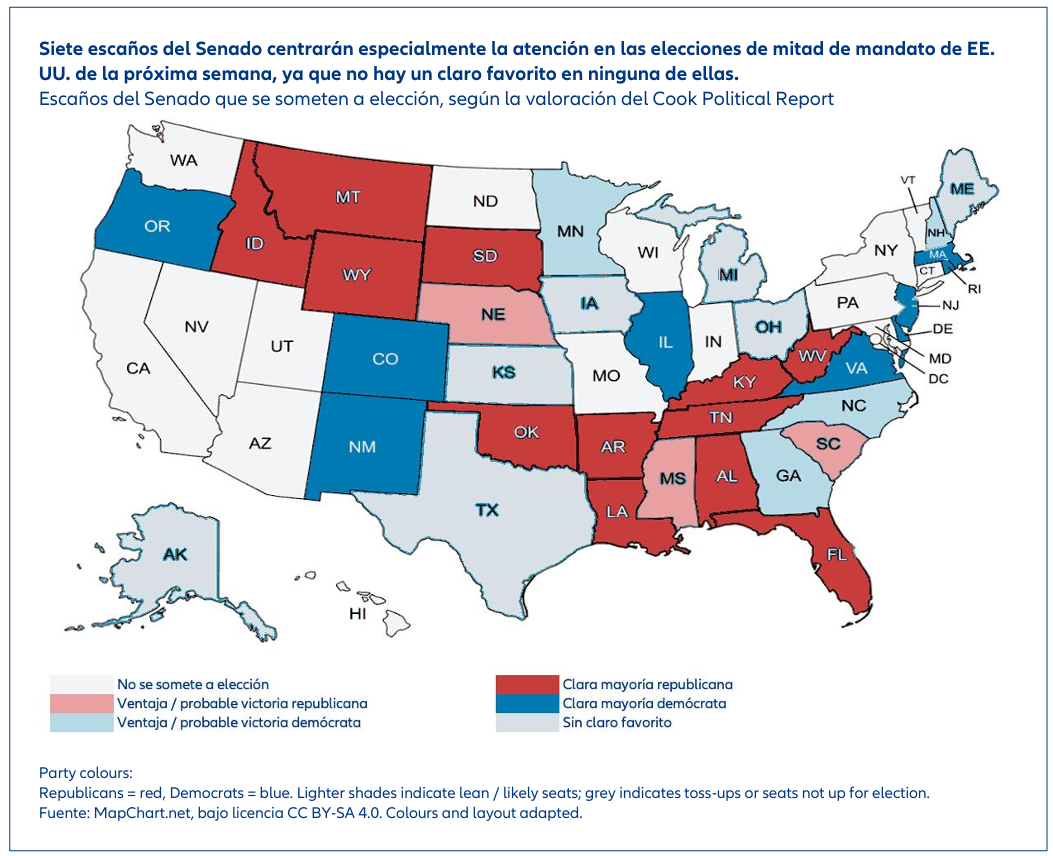
En primer lugar, entre todas las citas electorales, hay algunas en particular que merece la pena seguir especialmente de cerca. Las elecciones al Senado en estados bisagra como Alaska, Iowa, Maine, Michigan, Carolina del Norte, Ohio y Texas serán clave para determinar quién tendrá el control del Congreso a corto plazo. Los demócratas necesitan sumar cuatro escaños para hacerse con el control del Senado, y es precisamente en estos estados donde tienen más posibilidades de conseguir esa mayoría. Al mismo tiempo, las elecciones a gobernador y a los organismos reguladores de los servicios públicos de determinados estados están despertando especial interés en este ciclo electoral, ya que buena parte de la regulación de los centros de datos recae en el ámbito local. En concreto, habrá que seguir de cerca las elecciones a gobernador de Texas y Ohio por la elevada concentración de proyectos de centros de datos en ambos estados, dado que los candidatos demócratas proponen imponer restricciones más estrictas a su desarrollo.
En segundo lugar, nuestro escenario central apunta a un Congreso dividido, con los demócratas haciéndose con el control de la Cámara de Representantes y los republicanos manteniendo el Senado por un estrecho margen. Si los demócratas lograran hacerse también con el control del Senado, aprovechando el reciente descontento con las políticas del presidente Trump en varios estados, su mayoría probablemente sería tan ajustada que los republicanos y el presidente aún podrían bloquear las propuestas legislativas. Por tanto, ambos escenarios podrían desembocar en un bloqueo político en el Congreso.
En tercer lugar y, como consecuencia de lo anterior, a los demócratas les resultará difícil limitar de manera significativa las decisiones de política exterior del presidente Trump. Históricamente, el Congreso ha cedido al poder ejecutivo gran parte del control sobre la política comercial y, una mayoría ajustada en el Senado dificultará que los demócratas puedan aprobar una resolución sobre poderes de guerra que restrinja la intervención de EE. UU. en el conflicto con Irán o derogar los aranceles. Eso no significa que no puedan ejercer cierta presión sobre el Gobierno. Un mayor escrutinio de las operaciones militares, las investigaciones a miembros del Gobierno, las restricciones a la financiación o la aprobación de legislación de carácter simbólico pueden servir para poner el foco sobre el conflicto.
En cuarto lugar, el margen de actuación del Ejecutivo sobre el propio proceso electoral es extremadamente limitado. La Constitución establece que la organización de las elecciones de mitad de mandato recae en los estados, mientras que el Congreso tiene competencia para regularlas. Aunque es previsible que se soliciten recuentos cuando los resultados sean muy ajustados, cualquier intento de incautar papeletas o equipos electorales, negarse a certificar los resultados o desplegar fuerzas de seguridad en los centros de votación probablemente se enfrentaría a importantes impedimentos legales.
En quinto lugar, el resultado de la noche electoral determinará cómo afrontará el Congreso dos importantes retos. El plazo para aprobar el presupuesto federal del ejercicio fiscal 2027 vence el 11 de diciembre y las negociaciones serán complicadas tanto si el Congreso queda dividido como si los demócratas se imponen en ambas cámaras, lo que elevará el riesgo de un cierre del Gobierno federal. Además, es probable que EE. UU. alcance el techo de deuda en la primavera o el verano de 2027. En anteriores periodos de gobierno dividido, el Congreso ha apurado los plazos hasta prácticamente el último momento, elevando o suspendiendo el techo de deuda apenas unos días antes de que el Tesoro agotara sus fondos. Estas situaciones han estado asociadas a episodios de volatilidad en los mercados de renta fija y han llevado a las agencias de calificación crediticia a adoptar medidas negativas.
En sexto lugar, cabe esperar que el impacto de las elecciones de mitad de mandato en los mercados sea limitado. De hecho, incluso en los escenarios electorales más extremos, las perspectivas económicas de EE. UU. a corto plazo deberían mantenerse prácticamente sin cambios. Ninguno de los dos partidos ha dado prioridad a la consolidación fiscal y ambos defienden, aunque con distintas propuestas, políticas orientadas a impulsar el crecimiento. En los últimos años, buena parte de la volatilidad relacionada con las políticas públicas ha procedido del Ejecutivo, y cabe esperar que esta tendencia continúe durante los dos últimos años de Gobierno.
Claves de la próxima semana
La próxima semana, la agenda macroeconómica estará centrada principalmente en EE. UU., con especial atención al mercado laboral. El martes se publicará el informe JOLTS sobre ofertas de empleo de septiembre; el miércoles, la encuesta ADP de empleo de octubre; y el viernes se conocerán las nóminas no agrícolas y la tasa de desempleo de octubre. El mercado laboral se ha mantenido estable en los últimos meses, con 46.000 nuevos empleos en septiembre y una tasa de desempleo cercana al 4,2%. Cualquier señal de mayor tensión en el mercado laboral podría llevar a la Reserva Federal a seguir subiendo los tipos de interés.
En la zona euro, el miércoles se publicará el IPCA (Índice de Precios de Consumo Armonizado) de octubre. El último dato de inflación general se situó en el 3,8%, mientras que la subyacente en el 2,5%. En Reino Unido, los datos del PMI de S&P Global del sector manufacturero y de servicios se publicarán el lunes y el martes, respectivamente, después de que los últimos datos siguieran mostrando una expansión de la actividad. El jueves será el turno del Banco de Inglaterra y el consenso espera una subida de 25 puntos básicos, que situaría el tipo de interés oficial en el 4%.
Las elecciones pueden cambiar el panorama político; las perspectivas de mercado, quizá no.