Más allá de las cifras
Macroeconomía
Añadir Estrategias de Inversión en Google
¿Está trasladándose el encarecimiento del petróleo a los precios al consumo en Estados Unidos? En pocas palabras, sí. El aumento del 9,1% en los precios de la gasolina explicó más de la mitad del incremento mensual del 0,6% registrado en septiembre, lo que elevó la inflación interanual del 3,4% al 3,7%. La cuestión más compleja es determinar si este encarecimiento está llegando también a los precios subyacentes, que excluyen los alimentos y la energía y que aumentaron un 0,3% por segundo mes consecutivo, por encima de las previsiones, situando la tasa interanual en el 2,6%.
Sin embargo, la respuesta requiere ciertos matices. Los costes de la vivienda, que apenas están relacionados con los precios del petróleo, representan aproximadamente la mitad del incremento de la inflación subyacente. Las tarifas aéreas, un canal de transmisión más directo, dado que sus precios dependen del coste del combustible de aviación, aumentaron un 1,2% en el mes y un 22% en términos interanuales.
La evolución de los bienes subyacentes, cuyos precios subieron un 0,3%, resulta menos clara. El encarecimiento de los vehículos de segunda mano, los artículos de ocio y la ropa podría reflejar el aumento de los costes de transporte, cuyos precios de producción, incluidos los servicios de almacenamiento, se han incrementado un 16% interanual, a un ritmo comparable al registrado durante las restricciones de oferta de 2022. Por tanto, el petróleo sigue siendo el principal impulsor de la inflación general, pero se necesitan más pruebas para confirmar que el aumento de los precios de la energía se está trasladando a los bienes incluidos en la inflación subyacente.
Además, la demanda sigue mostrando resistencia. Las ventas minoristas aumentaron un 0,8%, aunque el avance se limitó al 0,2% si se excluyen las estaciones de servicio. En cualquier caso, la fortaleza de septiembre apunta a que el consumo se mantuvo sólido durante el tercer trimestre.
La combinación de una inflación subyacente persistente y un gasto de los consumidores resistente aumenta la probabilidad de una subida de los tipos de interés en octubre, una posibilidad que los mercados todavía consideran poco probable.
En la zona euro, los datos definitivos confirmaron que la inflación de septiembre se situó en el 3,8%, mientras que la subyacente alcanzó el 2,5%. Los componentes relacionados con las vacaciones impulsaron los precios de los servicios, mientras que la ropa contribuyó al encarecimiento de los bienes subyacentes. Sin embargo, todavía hay pocas señales de que el impacto del encarecimiento energético se esté extendiendo al conjunto de la economía.
La industria muestra una mayor debilidad, con una caída de la producción del 0,5% en agosto, el tercer descenso mensual consecutivo. Esto pone de manifiesto una divergencia entre los datos económicos reales y el optimismo reflejado en las encuestas empresariales.
El viernes será la jornada clave de la semana, con la publicación de los índices preliminares de gestores de compras (PMI) a ambos lados del Atlántico.
En Estados Unidos, los indicadores de precios de los PMI y las expectativas de inflación de los hogares recogidas por la Universidad de Michigan permitirán evaluar hasta qué punto se está trasladando el encarecimiento del petróleo a la economía.
En la zona euro, se espera que las encuestas empresariales sigan mostrando resistencia, pese a las presiones derivadas de los precios de la energía.
Por su parte, Reino Unido publicará los datos del mercado laboral el martes y las cifras de inflación el miércoles.
Finalmente, el viernes está previsto que Moody's revise la calificación crediticia de Francia, actualmente situada en Aa3. Una rebaja dejaría al país sin una calificación dentro de la categoría doble A por parte de ninguna de las tres grandes agencias de rating.
Renta Variable
Las bolsas mundiales retrocedieron (MSCI ACWI, rentabilidad total: -1,6%) en una semana marcada por una fuerte corrección en el sector de la inteligencia artificial (IA) y un nuevo repunte de los precios del petróleo, que impulsó la búsqueda de activos refugio y provocó una caída de las rentabilidades de los bonos a largo plazo.
Las ventas se concentraron en determinados segmentos del mercado y la rotación sectorial fue especialmente pronunciada. El Nasdaq 100 cayó un 5,5%, el índice surcoreano KOSPI se desplomó un 14,5% y el sector tecnológico mundial retrocedió un 7,4%, convirtiéndose en el de peor comportamiento. En contraste, el índice europeo STOXX 600 avanzó un 2,1%, el Dow Jones ganó un 0,7% y el sector mundial de consumo básico se revalorizó un 5,4%, registrando el mejor comportamiento.
La inteligencia artificial se situó en el centro de las preocupaciones de los inversores. Los valores mundiales de semiconductores prolongaron su reciente racha de pérdidas, acumulando una caída del 13,6% durante ocho sesiones consecutivas, el mayor descenso registrado en un periodo de ocho jornadas desde 2008. Las compañías de chips de memoria se vieron especialmente afectadas por la expansión de la capacidad de producción en China y las dudas sobre su capacidad para mantener el poder de fijación de precios.
A ello se sumó la desaceleración del crecimiento de los ingresos de Anthropic, que pasó del 143% intertrimestral en el segundo trimestre al 46% en el tercero, lo que generó nuevas dudas sobre las elevadas valoraciones del sector de la inteligencia artificial.
Por último, las rentabilidades de la deuda emitida por CoreWeave, una de las compañías más representativas del segmento de proveedores emergentes de infraestructura en la nube para IA (neocloud), alcanzaron niveles propios de deuda en dificultades financieras. Esto ocurrió después de que trascendiera que la compañía, ya fuertemente endeudada, estaba estudiando distintas vías para obtener financiación en los mercados de deuda con grado de inversión (investment grade).
Los datos macroeconómicos ofrecieron poco alivio. La inflación de septiembre en Estados Unidos superó las expectativas y reavivó las perspectivas de nuevas subidas de los tipos de interés.
En este contexto, la temporada de resultados empresariales del tercer trimestre comenzó con la publicación de las cuentas de los principales bancos estadounidenses, que reflejaron una actividad subyacente estable y un gasto de consumidores y empresas que continúa mostrando resistencia.
Para el conjunto del trimestre, los inversores esperan un crecimiento del beneficio por acción (BPA) del 29% en el S&P 500, impulsado principalmente por los sectores de energía (+127,6%) y tecnología (+65,1%).
La última semana puso de manifiesto la fragilidad que ya habíamos señalado en nuestras perspectivas de inversión de octubre (House View): un mercado cuyo liderazgo se había concentrado en un reducido grupo de compañías vinculadas a la inteligencia artificial, lo que lo hacía especialmente vulnerable a una revisión de las expectativas sobre esta temática de inversión.
Dado que el liderazgo del sector tecnológico depende de que los resultados empresariales sigan cumpliendo las expectativas, las cuentas de las compañías de megacapitalización que se publicarán durante las próximas dos semanas constituirán una prueba clave para los mercados.
Durante la próxima semana, dos de las denominadas Siete Magníficas, Meta y Tesla, presentarán sus resultados, junto con otras 77 compañías integrantes del principal índice bursátil estadounidense.
Las bolsas mundiales retrocedieron la semana pasada, arrastradas por una fuerte oleada de ventas en los valores vinculados a la inteligencia artificial, mientras que el sector de semiconductores registró su peor racha de pérdidas desde 2008, en un contexto de crecientes dudas sobre las valoraciones.
Renta Fija
Los bonos del Tesoro estadounidense registraron su mejor semana desde antes del inicio del conflicto con Irán. La rentabilidad del bono a diez años cayó 17 puntos básicos (pb), hasta el 5,07%, pese a un repunte puntual después de que el dato de inflación del miércoles superara las expectativas. Por su parte, la rentabilidad del bono alemán (bund) descendió 5 puntos básicos, hasta el 3,43%, mientras que la del bono británico (gilt) retrocedió 7 puntos básicos, hasta el 5,37%.
El petróleo Brent se encareció un 5%, hasta situarse cerca de los 110 dólares por barril, su nivel de cierre más alto desde mayo, ante la intensificación de los ataques al transporte marítimo en torno al estrecho de Ormuz y a instalaciones petroleras saudíes.
Los bonos del Tesoro estadounidense actuaron como activo refugio cuando la oleada de ventas de acciones vinculadas a la inteligencia artificial se extendió a los bonos de las compañías de infraestructuras de IA más endeudadas. Las primas de los seguros de impago (CDS) de CoreWeave, proveedor emergente de servicios de infraestructura en la nube (neocloud), superaron los 1.000 puntos básicos, entrando en niveles propios de deuda en dificultades financieras. Mientras tanto, los CDS de Oracle, considerada la compañía más débil entre los grandes actores del sector, se han duplicado este año hasta alcanzar los 300 puntos básicos.
Los responsables de la Reserva Federal mostraron discrepancias sobre el alcance de las presiones inflacionistas. Williams, vicepresidente del Comité, considera apropiada una subida adicional de los tipos de interés este año y, al menos por ahora, no ve motivos para nuevas subidas en 2027, ya que considera que las presiones sobre los precios siguen concentradas principalmente en la inteligencia artificial y la energía.
Por su parte, Hammack, miembro con derecho a voto que se opuso a una subida de tipos en julio, sostuvo que la inflación está más generalizada y defendió ajustes de menor magnitud, pero ejecutados con relativa rapidez. Collins, mientras tanto, espera que los tipos sigan aumentando ligeramente antes de que termine el año.
Durante la reunión del Fondo Monetario Internacional (FMI) en Bangkok, Warsh evitó anticipar las decisiones que se adoptarán en octubre o diciembre. La Reserva Federal se reunirá la próxima semana y la probabilidad que asigna el mercado a una subida de tipos en octubre ha caído hasta el 15%, frente al máximo del 70% alcanzado a finales de septiembre.
En Europa, el diferencial entre los bonos franceses y alemanes a diez años se estabilizó en torno a los 140 puntos básicos al cierre de la semana.
Christine Lagarde señaló que la solución a los problemas de Francia debe comenzar por su propia política fiscal. La próxima prueba para determinar si el país podrá sacar adelante sus presupuestos de 2027 llegará el martes, cuando la Asamblea Nacional vote las medidas fiscales.
Por su parte, Moody's revisará el viernes la calificación crediticia de Francia, actualmente situada en Aa3, una nota que parece cada vez menos acorde con la situación del país.
En términos de rentabilidad, los bonos del Tesoro estadounidense y la deuda corporativa con grado de inversión (investment grade) avanzaron un 0,5% durante la semana, reduciendo sus pérdidas acumuladas en el año hasta el 0,5%.
Por el contrario, la deuda de alto rendimiento (high yield) registró una caída del 0,2% debido a la ampliación de los diferenciales de crédito, mientras que los bonos subordinados de capital adicional de nivel 1 (AT1) y la deuda de mercados emergentes obtuvieron rentabilidades positivas del 0,3% y el 0,6%, respectivamente.
Los bonos del Tesoro estadounidense registraron su mejor semana desde antes del inicio del conflicto con Irán, actuando como activo refugio en un contexto de ventas de deuda vinculada a la inteligencia artificial y fuerte repunte de los precios del petróleo.
Divisas y Materias Primas
La semana pasada, el dólar estadounidense se apreció tras la publicación de los datos del índice de precios al consumo (IPC) de septiembre en Estados Unidos. La inflación general se situó en el 3,7% interanual, mientras que la subyacente alcanzó el 2,6%. En términos mensuales, la inflación subyacente aumentó un 0,3%, lo que refleja un fortalecimiento de las presiones inflacionistas de fondo.
El mercado de swaps sobre índices a un día (OIS) llegó a descontar una subida de los tipos de interés de 25 puntos básicos en octubre, con una probabilidad del 50%. Sin embargo, estas expectativas se desvanecieron rápidamente tras las declaraciones del presidente de la Reserva Federal, Warsh, quien se limitó a afirmar que la Fed «garantizará la estabilidad de precios».
Las posiciones largas agregadas en dólares han aumentado considerablemente en las últimas semanas, coincidiendo con un fuerte incremento de las posiciones cortas en euros. Este aumento de las posiciones bajistas sobre la moneda única refleja la ampliación de los diferenciales entre los bonos franceses (OAT) y alemanes (bunds), y no existen motivos para anticipar una reducción de estos diferenciales tras los acontecimientos registrados en Francia durante el fin de semana.
La principal cita de la próxima semana será la publicación de los datos preliminares de los índices de gestores de compras (PMI) de octubre y del indicador de confianza del consumidor de la Universidad de Michigan. Los datos de actividad económica en Estados Unidos han mostrado una notable fortaleza en los últimos meses, por lo que no hay motivos para anticipar una debilidad significativa del dólar durante la próxima semana.
En cuanto al euro, el principal acontecimiento de la próxima semana será también la publicación de los PMI de octubre. Los datos de septiembre superaron ampliamente las expectativas, por lo que no sería sorprendente observar cierta corrección en octubre. No obstante, los indicadores adelantados siguen siendo compatibles con una expansión de la actividad económica, lo que no justifica una modificación de las expectativas sobre el tipo de interés terminal del Banco Central Europeo (BCE), situado en torno al 3,25%.
Es poco probable que la presidenta del BCE, Christine Lagarde, ofrezca señales de una posible intervención de la institución ante la ampliación de los diferenciales entre la deuda francesa y alemana. Por tanto, no se espera que el euro se beneficie de un repunte de alivio a corto plazo.
En conjunto, es probable que el cruce euro/dólar (EUR/USD) cotice cerca del extremo inferior de los rangos registrados recientemente, y mantenemos nuestra previsión de que descienda hasta niveles próximos a 1,10 a finales de año.
La semana pasada, la libra esterlina se apreció frente al dólar hasta alcanzar los 1,33 dólares, mientras que el cruce euro/libra (EUR/GBP) se mantuvo en un estrecho rango comprendido entre 0,8430 y 0,8480. Estos movimientos reflejan la evolución lateral de la libra, ante la ausencia de catalizadores relevantes.
Los principales factores de riesgo para la moneda británica durante la próxima semana serán la publicación de los datos de desempleo y de inflación de septiembre en Reino Unido. Las recientes declaraciones de los responsables del Banco de Inglaterra (BoE) han puesto de manifiesto una reticencia generalizada a endurecer la política monetaria, argumentando que el traslado del encarecimiento de la energía a la inflación es limitado y que los tipos de interés ya se encuentran en niveles restrictivos.
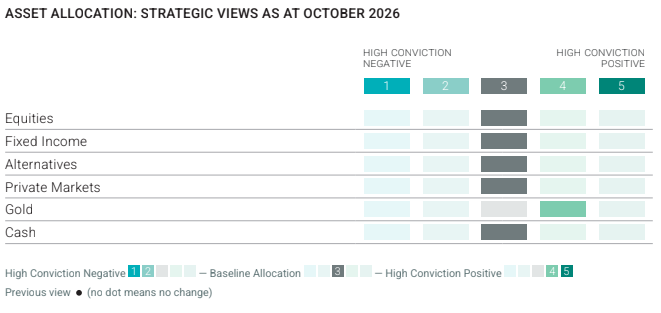
Por su parte, el oro continuó cotizando en torno a los 4.150 dólares por onza durante la última semana. No anticipamos cambios significativos a corto plazo.
Los principales catalizadores de una posible subida del precio del metal precioso aparecerán cuando los mercados dispongan de una mayor claridad sobre las perspectivas de inflación a medio plazo, algo que probablemente seguirá siendo incierto durante varios meses.
Mientras tanto, es probable que el oro continúe moviéndose en un rango relativamente estrecho, comprendido entre los 4.000 y los 4.400 dólares por onza.
El dólar estadounidense se fortaleció después de que unos datos de inflación en Estados Unidos superiores a lo esperado reavivaran brevemente las expectativas de subidas de los tipos de interés, aunque estas se desvanecieron rápidamente tras las declaraciones del presidente de la Reserva Federal, Warsh.