Añadir Estrategias de Inversión en Google
En línea con un enfoque más prudente, la mayoría de los miembros de la Fed que se han pronunciado recientemente han señalado que, aunque los riesgos para la inflación siguen sesgados al alza, los riesgos para el mercado laboral y el crecimiento están ahora más equilibrados. Los estudios académicos señalan tres argumentos principales a favor de este enfoque gradual, que también se reflejan en los últimos mensajes de la Fed:
1. Moderación: cuando las perspectivas económicas siguen siendo inciertas, conviene ajustar la política monetaria a un ritmo más lento, como quien avanza con cautela por una habitación a oscuras (Brainard, 1967). El entorno actual, marcado por los shocks energéticos, tensiones en las cadenas de suministro y una rápida expansión de la inversión en capital (capex), factores todos ellos más vinculados a las decisiones de política pública e inversión empresarial que a la demanda agregada, configura un escenario de shocks de oferta simultáneos cuya duración resulta difícil de anticipar. Al mismo tiempo, la creación de empleo se encuentra cerca de su nivel de equilibrio, la tasa de desempleo se aproxima a su tasa natural y los salarios se mantienen estables.
2. Efecto palanca: aplicar un ritmo de ajuste gradual y previsible aporta claridad a las expectativas del mercado, lo que permite al banco central influir en los tipos de interés a largo plazo sin necesidad de realizar grandes cambios iniciales en el tipo oficial (Woodford, 2003). El presidente Warsh ha señalado que su objetivo es endurecer poco a poco las condiciones financieras para enfriar la economía de forma sostenible y, tras una única subida, afirmó en la última reunión de octubre del FOMC que los tipos están empezando a “abrirse paso” en las condiciones financieras.
3. Estabilidad: los bancos centrales tienden a ajustar los tipos de manera progresiva para asegurar la estabilidad financiera y reducir la volatilidad, facilitando así una transmisión fluida de la política monetaria a la economía real (Stein y Sunderam, 2018). En esta línea, la presidenta Hammack (Cleveland) se muestra partidaria de ajustes graduales de la política monetaria, ya que considera que son “menos disruptivos para el conjunto de la economía que movimientos más bruscos y agresivos”.
La clave de este enfoque gradual es que la demanda agregada se mantenga equilibrada; cualquier presión al alza apuntaría a un ritmo de endurecimiento más rápido en adelante. Nuevas señales de una ampliación de las presiones inflacionistas entre los distintos factores, una aceleración de los salarios o una fortaleza persistente del consumo en los datos de noviembre aumentarían el riesgo de que la Fed adopte un ritmo de endurecimiento más firme en su reunión de diciembre.
Más que centrarnos en el ritmo a corto plazo, creemos que el mensaje más relevante de las últimas declaraciones de la Fed es la posibilidad de alcanzar un tipo terminal más elevado. De hecho, Christopher Waller, miembro de la junta de Gobernadores de la Fed, afirmó que la Fed debería “como mínimo, probablemente revertir los tres recortes preventivos que aplicamos el año pasado”. Coincidimos con esta valoración y vemos riesgos al alza respecto a nuestra previsión de 75 pb de endurecimiento.
Según numerosas estimaciones, el tipo de interés neutral ha aumentado en los últimos años debido a una combinación de factores, entre ellos la fortaleza de la demanda de inversión, el descenso del ahorro de los hogares, el aumento del endeudamiento público y los cambios en el comportamiento de los consumidores. Todo ello hace que el nivel actual de los tipos siga siendo acomodaticio. Al mismo tiempo, hemos empezado a observar señales de una mayor productividad, mientras que la creciente adopción de la inteligencia artificial (IA) podría anticipar un ritmo sólido de crecimiento en los próximos años. No creemos que la reciente victoria demócrata en las elecciones de mitad de mandato suponga un obstáculo significativo para la inversión de los hiperescaladores. Asimismo, si la reciente fortaleza de la economía volviera a traducirse en una mejora del mercado laboral, o si disminuyeran las presiones energéticas, el consumo podría verse impulsado al alza.
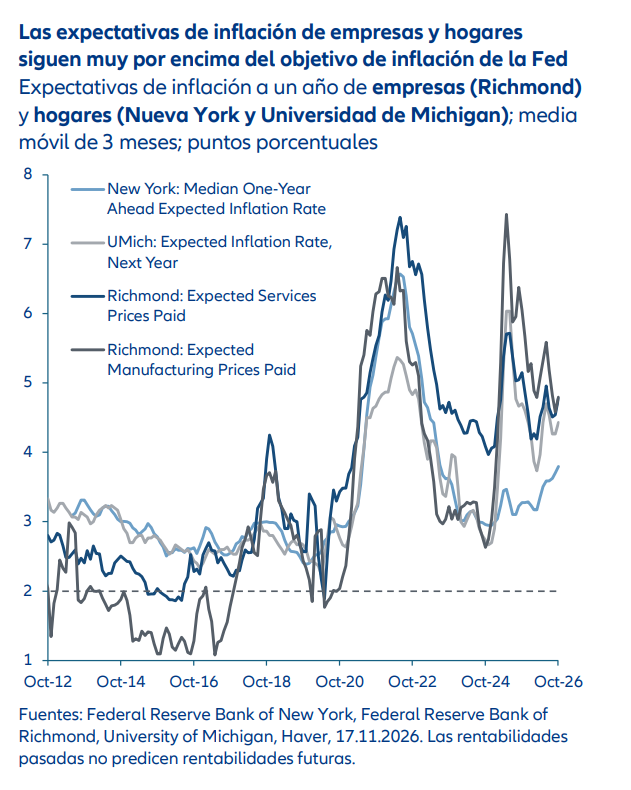
Además del aumento de los tipos neutrales, las expectativas de inflación han vuelto a repuntar en los últimos meses entre hogares, empresas y analistas (véase el Gráfico de la semana). Si se debilitara la credibilidad de la Fed en su lucha contra la inflación, tendría que endurecer la política monetaria más de lo previsto para volver a anclar las expectativas. De lo contrario, las actuales decisiones sobre precios y salarios podrían empezar a incorporar esas expectativas de inflación más elevadas.
Por último, según numerosos indicadores, las condiciones financieras siguen siendo, en términos generales, acomodaticias, aunque los mercados ya descuentan algo más de tres subidas adicionales de tipos. Si no intervienen otros factores externos, la Fed tendrá que elevar las expectativas sobre futuras subidas de tipos para lograr un endurecimiento significativo de las condiciones financieras.
Claves de la próxima semana
En la zona euro, el martes se publicará el índice ifo de clima empresarial de Alemania correspondiente a noviembre. El dato de octubre fue sólido, con una mejora tanto de las expectativas como de la confianza del sector manufacturero hasta máximos de varios años. El miércoles se conocerá el producto interior bruto (PIB) de Alemania del tercer trimestre, después de que el crecimiento subiera un 1,2% interanual, ajustado estacionalmente, en el segundo trimestre. Por último, el viernes se publicarán las encuestas de confianza de la zona euro correspondientes a noviembre. Los últimos datos muestran una mejora del sentimiento, aunque este continúa en niveles bajos en los sectores empresarial, industrial y de servicios.
En cuanto a Reino Unido, el lunes se publicarán los índices de gestores de compras (PMI) preliminares de manufacturas y servicios de S&P Global correspondientes a noviembre. El país superó a la zona euro en el PMI compuesto de octubre, con una lectura de 52,9, próxima al extremo superior de los últimos registros. Ese mismo lunes se publicarán también los PMI preliminares de noviembre de Estados Unidos, después de que los últimos datos de octubre mostraran que la expansión sigue un ritmo sólido. El miércoles conoceremos el índice subyacente de gasto en consumo personal (PCE) de octubre, después de que el índice aumentara un 3,1% interanual en septiembre.