Añadir Estrategias de Inversión en Google
La economía mundial sigue mostrando solidez. Consideramos que el crecimiento del comercio mundial es un indicador de mayor frecuencia de la actividad económica, y este se está fortaleciendo tanto en términos de precios como de volumen. Las carteras de pedidos del sector manufacturero, un indicador del crecimiento futuro de la actividad empresarial, han crecido al ritmo más rápido desde 2022 y suelen adelantarse a la inversión en capital fijo mundial en unos tres meses.
Aunque consideramos que la IA es el principal motor de la inversión privada, observamos que su expansión se está extendiendo a la economía en general. La inversión en tecnología relacionada con la IA está creciendo alrededor de un 30% al año, frente al 1% del resto de la inversión fija empresarial; sin embargo, creemos que el gasto en capital destinado a la IA conlleva un efecto multiplicador inusualmente elevado: UBS estima que cada punto porcentual de contribución al crecimiento procedente de la IA ha generado alrededor de 1,5 puntos porcentuales de crecimiento de la inversión en el trimestre siguiente, casi la mitad de ellos en sectores ajenos a la tecnología y el software.
El crecimiento económico de EE. UU. se mantiene en línea con la tendencia
La demanda interna de EE. UU., medida por el crecimiento de las ventas finales reales a compradores nacionales, se sitúa en torno al 2,3 %, lo que refleja una economía que se expande a su capacidad de tendencia, en lugar de una que esté perdiendo impulso. El consumo de los hogares se mantiene sólido: las ventas al por menor, excluidos los automóviles, crecen un 4 % en términos anualizados a tres meses, respaldadas por un fuerte crecimiento nominal de las nóminas.
Mientras tanto, la inversión de capital se está extendiendo más allá de la IA: los pedidos de bienes de equipo en EE. UU., sin contar las existencias, se sitúan en su nivel más alto desde 2021, y las encuestas de la Business Roundtable a los directores generales y de la NAM registraron un repunte en el tercer trimestre gracias al aumento de los planes de inversión de capital y de contratación. El «GDP NowCast» de la Fed de Atlanta prevé un crecimiento del PIB real cercano al 3,6 % para el tercer trimestre.
En nuestra opinión, el mercado laboral estadounidense sigue mostrándose sólido. El Índice de Condiciones del Mercado Laboral de la Fed de Kansas City, un índice compuesto por más de dos docenas de indicadores laborales ha registrado un aumento en los últimos meses.
El empleo cíclico, el segmento del mercado laboral más sensible al crecimiento económico, se está expandiendo tras dos años de contracción; por su parte, la dinámica entre la oferta y la demanda parece estar en equilibrio, lo que basta para respaldar el crecimiento de los ingresos sin provocar una inflación salarial preocupante.
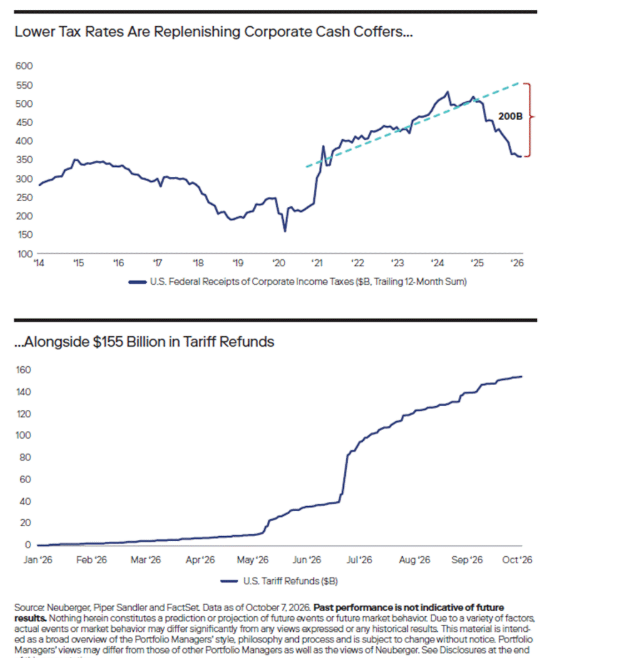
Las empresas recibieron un estímulo encubierto equivalente a casi el 1 % del PIB
Los impuestos en efectivo de las empresas se sitúan unos 200.000 millones de dólares por debajo de su tendencia de 2021-2023 a medida que entra en vigor la OBBBA (gráfico superior), con un tipo impositivo en efectivo que ha bajado 5,4 puntos hasta situarse en el 7,9 % de los beneficios. Las devoluciones de aranceles han supuesto un impulso adicional de 155.000 millones de dólares para las arcas de las empresas.
En conjunto, ambas medidas suponen casi el 1 % del PIB, un estímulo encubierto que, en nuestra opinión, podría impulsar la inversión empresarial en general, el ciclo de inversión en capital fijo y los mercados de activos.
Las subidas de los tipos de interés son medidas preventivas, no un nuevo régimen de endurecimiento
Ante el temor a las repercusiones inflacionistas derivadas del conflicto entre EE. UU. e Irán, los bancos centrales de todo el mundo han comenzado a subir los tipos de interés. Creemos que estas medidas tienen un carácter más bien preventivo que el inicio de un nuevo ciclo de endurecimiento monetario. En EE. UU., las expectativas respecto al tipo de interés de los fondos federales han dado un giro de 150 puntos básicos, pasando de recortes a subidas, en los últimos siete meses.
Los indicadores que, en nuestra opinión, el presidente de la Fed, Warsh, analiza en relación con el mercado laboral y los fundamentales empresariales apuntan, en su mayoría, a un crecimiento económico por encima de la tendencia. Sin embargo, en lo que respecta a la inflación, creemos que sigue preocupado por el creciente peso de los precios de los componentes del PCE que han subido más del 3 %. Consideramos que algunos de ellos reflejan escaseces provocadas por la oferta, que pueden resultar temporales, más que un sobrecalentamiento de la demanda en general.
Nuestro equipo de renta fija de Neuberger prevé un ciclo de subidas de tipos lento y coordinado, y considera probable que los mercados estén sobreestimando tanto el número de subidas como el tipo de interés terminal de los fondos federales. Si los datos de inflación se mantuvieran persistentes, cabría esperar que Warsh adoptara una postura más agresiva y, probablemente, revisaríamos nuestra posición en renta variable.
La economía estadounidense puede soportar unas tasas de interés más altas
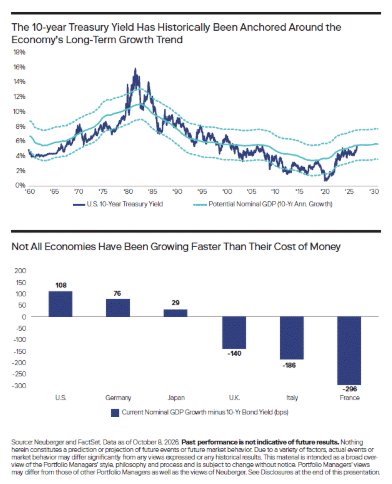
En nuestra opinión, el crecimiento económico en EE. UU. sigue superando el coste del dinero, lo que da a la economía margen para absorber tipos de interés más altos sin que ello frene la expansión. Consideramos que el aumento de los rendimientos desde finales de 2025 es una normalización hacia un crecimiento nominal más sólido, impulsada por los tipos reales —y no por las expectativas de inflación—. Tal y como destacamos el trimestre pasado, el rendimiento de los bonos del Tesoro a 10 años tiende a situarse en torno al crecimiento nominal a largo plazo, que es la suma del crecimiento potencial real y la inflación de tendencia (gráfico superior).
El crecimiento del PIB nominal sigue superando los rendimientos a 10 años en aproximadamente 100 puntos básicos en EE. UU.; Alemania y Japón también están creciendo más rápido que los rendimientos de los bonos, a diferencia de lo que ocurre en el Reino Unido, Italia y Francia (gráfico inferior). En EE. UU., creemos que los balances del sector privado ofrecen un mayor margen de seguridad, ya que las ratios de apalancamiento tanto de las empresas como de los hogares se sitúan cerca de mínimos de varias décadas.
Mientras tanto, otras variables pueden provocar un aumento de los tipos de interés a nivel mundial, entre ellas la subida de los precios del petróleo, el endurecimiento generalizado de la política monetaria y la reducción de las compras de bonos por parte de los bancos centrales. La posible insostenibilidad fiscal, la emisión de deuda por parte de las grandes empresas tecnológicas y una oleada de mega-OPV han incrementado la competencia por el capital, lo que ha elevado la prima de riesgo.