Añadir Estrategias de Inversión en Google
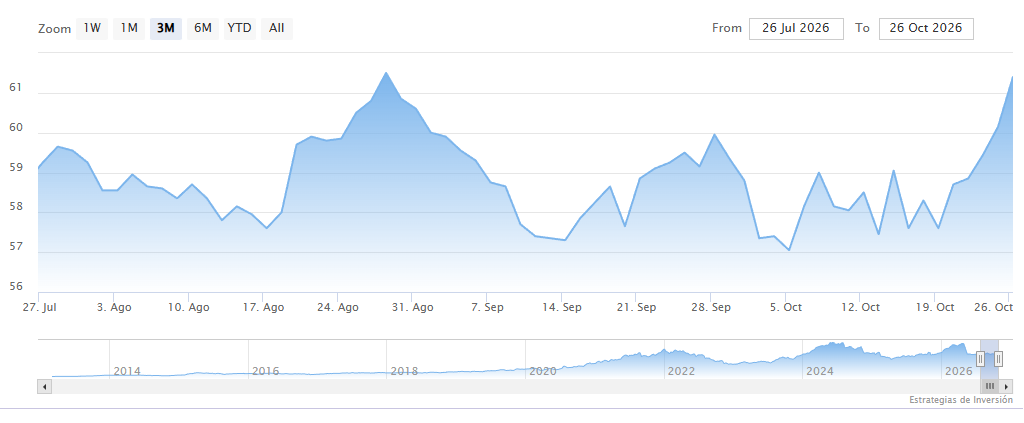
A la espera de conocer los resultados el próximo 5 de noviembre, los analistas de Renta 4 han reiterado la recomendación de “sobreponderar” las acciones de Laboratorios Rovicon un precio objetivo de 85 euros por acción. Esta cifra representa un potencial del 37,09% desde los niveles actuales.
Ana Gómez, analista de Renta 4 Banco, estima un crecimiento sólido de las cifras de la farmacéutica durante el tercer trimestre, impulsadas por el buen desempeño de la división de CDMO, el acuerdo de BMS y la incorporación de nuevos clientes. Los ingresos según Gómez avanzarán aproximadamente un 11%. Con respecto a Okedi, la analista destaca una trayectoria positiva, mientras que la división de heparinas “continúa su variabilidad trimestral”.
De cara al cierre de 2026, se espera que Rovi reitere su guía de ingresos y que termine el ejercicio en la parte alta del rango, a pesar de una previsible desaceleración en el último trimestre por una comparativa exigente y el fin del contrato de distribución de Neparvis con Novartis.
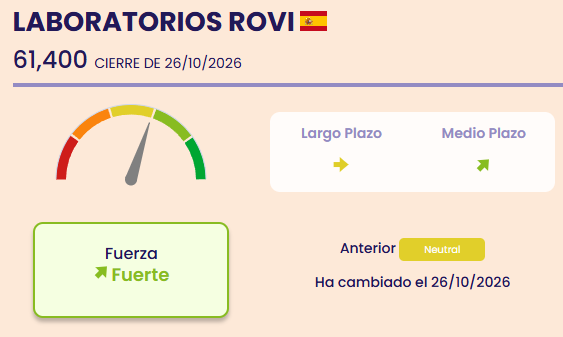
Por su parte, y según los indicadores de Fuerza Premium de Estrategias de Inversión, el estado actual ha cambiado hoy su fortaleza, pasando de “neutral” a “fuerte”. La fortaleza según los indicadores se producirá a medio plazo.
La visión positiva sobre Rovi se extiende también al consenso de analistas que recoge Reuters, cuya recomendación media es “comprar”. El precio objetivo se sitúa en 75,15 euros por acción, lo que implica un potencial del 21,41% sobre la cotización actual.
Hoy las acciones avanzan un 0,73% intradía hasta los 61,85 euros por acción. En el último mes, los títulos acumulan una revalorización del 3,17%.