Añadir Estrategias de Inversión en Google
Las acciones de Atrys Health acumulan cuatro días de subida después de que la compañía presentara sus resultados del primer semestre del año el pasado día 10. La mejora de las principales magnitudes operativas y el fuerte desapalancamiento han dado impulso al valor en las últimas sesiones.
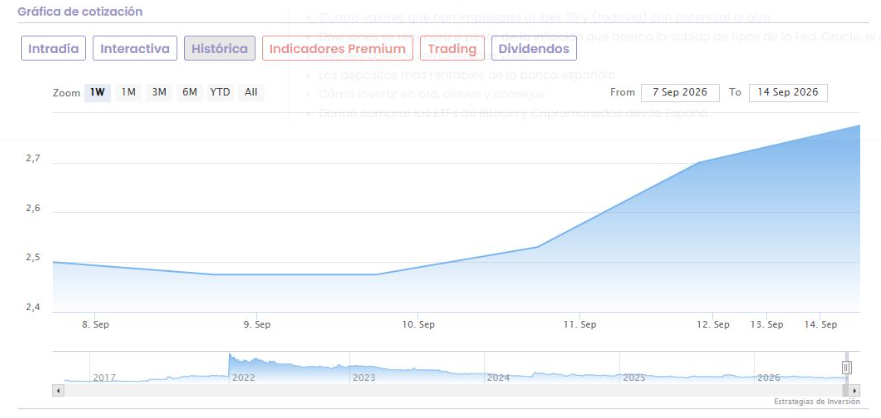
Además del mercado, los analistas valoran positivamente el comportamiento de la compañía, así como su estrategia de simplificación. De hecho, el consenso de analistas de Reuters ve margen para seguir creciendo y fija el precio objetivo en 4,83 euros por título, lo que supone un potencial del 64,6% desde los niveles actuales. Su recomendación es de "Compra fuerte".
En el primer semestre de 2026, la compañía aumentó un 9,4% su cifra de negocio hasta los 77,7 millones de euros, mientras que el EBITDA alcanzó los 9,3 millones, con un crecimiento del 21,3%, que se aceleró desde el 15,4% del primer trimestre hasta el 24,1% en el segundo. Además, el margen bruto creció un 6,6%, hasta los 32,7 millones, y el flujo de caja operativo se disparó un 191,5%, hasta los 7,2 millones.
La compañía también ha dado un importante paso en la reducción de su endeudamiento tras completar en enero la venta de ASPY por 145 millones de euros. La deuda financiera neta se situó en 35,4 millones, un 79,2% menos que al cierre de 2025, mientras que los gastos financieros descendieron en 4,4 millones respecto al primer semestre del año anterior.
Tras estos resultados, Atrys mantiene sus previsiones para 2026, con el objetivo de alcanzar 156,5 millones de euros de ingresos, un EBITDA reportado de 20,5 millones y un flujo de caja operativo de 13,5 millones.