Añadir Estrategias de Inversión en Google
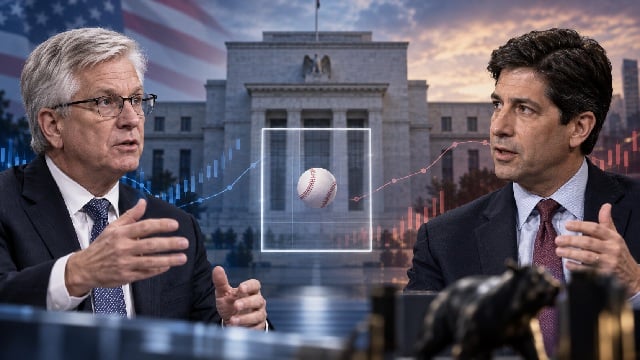
Una de las características más destacadas del mandato de Warsh como presidente de la Fed hasta la fecha ha sido su reticencia a ofrecer orientaciones al mercado. Tal y como él mismo lo describe, el mercado debería centrarse en “jugar con la pelota, no con el árbitro”. En pocas palabras, el mercado debería dejar de intentar predecir lo que va a hacer la Fed basándose en lo que esta dice y, en su lugar, valorar los activos financieros de acuerdo con lo que indica la economía. La lógica del presidente Warsh es que quiere un “mensaje sin filtros procedente del mercado” y cree que la Fed destruye esa señal al hablar demasiado.
Aunque hemos valorado positivamente algunas de las declaraciones que el presidente Warsh ofreció en Jackson Hole, la cuestión clave para los inversores no es tanto su reticencia a ofrecer orientación prospectiva como la falta de detalles en torno a cualquier tipo de función de reacción. El mercado, por tanto, opera no solo en función de lo que cree que podría hacer la Fed basándose en un conjunto de datos económicos, sino también en función de la propia incertidumbre, incorporando así una prima de plazo a la curva e impulsando el tipo de empinamiento que observamos tras la reunión del FOMC de julio, que se revirtió parcialmente tras Jackson Hole.
Waller expuso sus opiniones en un discurso en el que utilizó otra analogía deportiva, argumentando que conocer los motivos por los que la Fed podría actuar como lo hace es una información útil para los mercados y, de hecho, para la economía. Afirmó: “Me veo a mí mismo como un árbitro de home plate en el béisbol… los jugadores no esperan que el árbitro tenga una zona de strike perfecta; solo necesitan una idea aproximada de sus parámetros y algunas garantías de que no cambiará mucho en cada lanzamiento”.
Se trata de una descripción útil. Al fin y al cabo, el presidente Warsh quiere que el mercado se forme su propia opinión sobre la economía. Pero ¿su propia opinión para qué? Hasta que un futuro presidente elija a este escritor (curiosamente, un presidente podría elegir a alguien que no sea ciudadano estadounidense para formar parte de la junta), no estoy seguro de que la opinión sobre lo que yo haría le importe especialmente al presidente. En última instancia, el mercado se está formando una opinión sobre lo que cree que podrían hacer la Fed y otros actores basándose en el panorama económico. El presidente Warsh puede reducir las orientaciones prospectivas, pero si se aporta menos claridad sobre la función de reacción, se introduce incertidumbre y, por lo tanto, la eficiencia de la señal se reduce.
Pero las diferencias de opinión no se limitan únicamente a la comunicación de la Fed. Curiosamente, Waller hizo algunos comentarios en su discurso sobre la inflación actual que parecen contradecir la postura agresiva (hawkish) de Warsh en Jackson Hole. El gobernador Waller señaló que la inflación subyacente a tres meses había descendido del 4,76% a principios de año al 3,05% actual, y que el crecimiento salarial es coherente con una inflación subyacente del 2%, mientras que el tipo de interés oficial está “restringiendo ligeramente” la demanda agregada. El presidente Warsh, sin embargo, destacó la semana pasada que le “resultaría muy difícil calificar las condiciones financieras generales de restrictivas”, que las tendencias subyacentes no han mejorado de forma significativa y que el crecimiento salarial “no ha demostrado ser un indicador fiable de la inflación futura desde hace mucho tiempo”.
Interpretamos los comentarios del presidente como un indicio de que votará a favor de una subida en septiembre. Interpretamos los comentarios del gobernador como un indicio de que no lo hará. Ambos, por supuesto, dependen de los datos que se reciban antes de la próxima reunión. Los precios actuales del mercado sitúan la decisión casi al 50-50, con una probabilidad de subida de alrededor del 54% en el momento de redactar este artículo, un hecho sobre el que el anterior presidente de la Fed probablemente habría intentado influir de una forma u otra antes de la reunión, y que los mercados habrían considerado una medida razonable. Los datos determinarán la decisión de septiembre, pero esperemos que los mercados tengan una idea más clara de la "zona de strike" antes de que el lanzador lance la bola.