Las small caps buscan recuperar el terreno perdido frente a las grandes compañías tras una década marcada por la concentración del mercado en las megacaps tecnológicas. Erik Esselink, fundador, Managing Partner, CIO y gestor de carteras de West Bay Partners, considera que el escenario está cambiando: valoraciones atractivas, el impulso de la inteligencia artificial y una mayor dispersión entre compañías pueden abrir una nueva etapa para las pequeñas empresas.
MFS Investment Management destaca en el marco del evento "la geopolítica del capital" la necesidad de ser selectivos a la hora de invertir en un momento en el que la escasez de capital, es un hecho. Factores como el incremento de los requisitos de capital y la escasez de recursos, en un entorno basado en la IA, la inteligencia artificial lo propician.
Raphaël Thuin, Head of Capital Markets Strategies en Tikehau Capital, hace un análisis sobre las oportunidades y riesgos que presenta para la renta variable un entorno de tipos de interés más elevados. Thuin señala que "los bancos siguen estando bien posicionados para beneficiarse de unos tipos de interés más elevados" y destaca que "favorecemos especialmente a los bancos europeos, que tienden a ser más rentables que sus homólogos estadounidenses a pesar de cotizar a valoraciones más bajas". Además, apunta que este entorno ha respaldado los márgenes de intereses y debería seguir sustentando los beneficios
Pepe Coruña, director de oficina en Las Palmas de Gran Canaria y asesor patrimonial en iCapital, analiza dónde ve ahora las principales oportunidades de inversión. Con las grandes tecnológicas estadounidenses en valoraciones exigentes, apunta hacia mercados emergentes, renta fija y activos privados, al tiempo que advierte sobre algunos de los errores más habituales en la gestión de grandes patrimonios y ciertas prácticas de la banca privada.
Los mercados parecen tranquilos a simple vista, pero el panorama subyacente muestra una realidad diferente.
En 2026, la estrategia europea en semiconductores se centra en la fabricación en nodos maduros (nm). Esto refleja sus fortalezas industriales y en automoción, más que una ambición por competir en lógica o memoria de última generación.
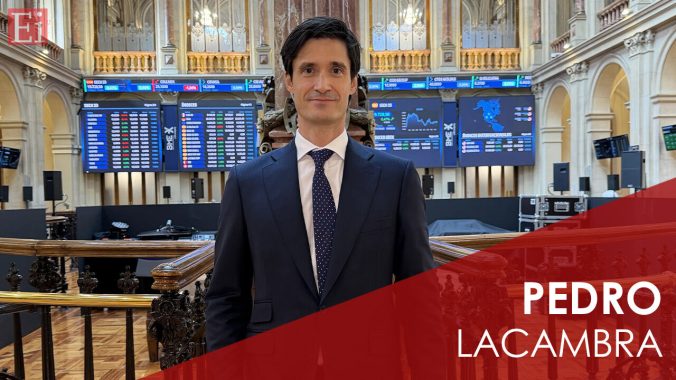
Los mercados están en un momento de muchas dudas, pero también de oportunidades. Queremos saber dónde están mirando ahora los gestores, qué sectores les convencen más y qué movimientos están haciendo en cartera. Para ello hablamos con Pedro Lacambra, jefe de Renta Variable de Ibercaja Gestión.
El ecosistema espacial está dominado actualmente por EE. UU., gracias principalmente a SpaceX, pero China podría pronto agitar el tablero.
Las compañías industriales globales atravesaron un verano difícil. El sector registró su peor comportamiento relativo de los últimos seis meses desde 2020, ya que diversos factores adversos convergieron para crear una auténtica tormenta perfecta. Los principales beneficiarios de la expansión de la infraestructura de inteligencia artificial comenzaron a mostrar signos de agotamiento, mientras que las aerolíneas y las compañías de transporte se vieron perjudicadas por el aumento de los precios del petróleo y de los combustibles.
La renta variable mundial registró un primer semestre extraordinario a pesar de las repetidas disrupciones en los mercados. El MSCI ACWI Index subió un 14,9 % (en dólares estadounidenses) durante el segundo trimestre, revirtiendo el impacto de la crisis del petróleo provocada por la guerra de Irán en el primer trimestre, y cerró el semestre con una subida del 11,2 %. La desescalada entre EE. UU. e Irán provocó una caída del precio del petróleo, los resultados empresariales se mostraron resilientes y se reforzó la confianza en el ciclo de inversión en inteligencia artificial.