El euro ha recuperado gran parte de la fuerte corrección registrada al inicio de la guerra en Oriente Medio. A pesar de su reciente repunte, el potencial alcista a corto plazo parece limitado.
La dependencia de Japón de las importaciones energéticas lo convierte en uno de los mercados más expuestos al conflicto. Sin embargo, su capacidad de resistencia a corto plazo es elevada y las perspectivas de inversión a largo plazo siguen siendo atractivas.
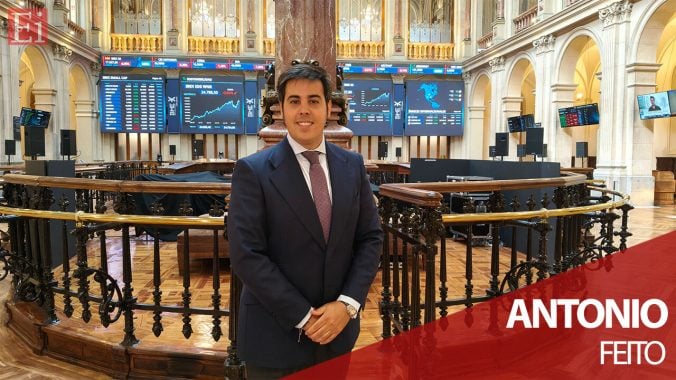
La renta variable global mantiene el pulso pese a la volatilidad, apoyada en unos fundamentales sólidos. Antonio Feito, ejecutivo de ventas de Swisscanto, explica por qué la gestora refuerza su apuesta por compañías de calidad, ajusta posiciones geográficas y se centra en megatendencias como la electrificación para identificar ganadores estructurales.
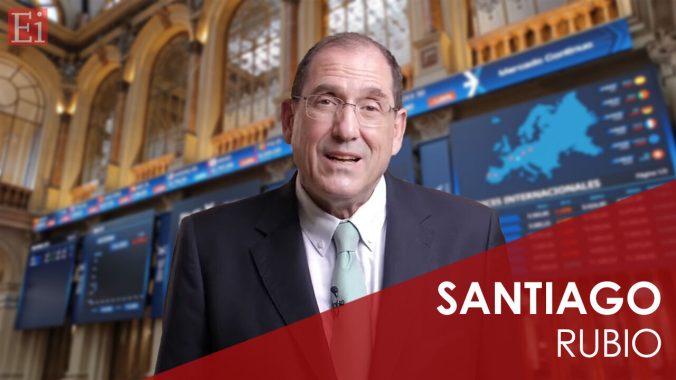
Santiago Rubio, director de Estrategia de Inversión de CaixaBank Asset Management, pone el foco en el gran cambio que viene: la electrificación de la economía y el desarrollo de baterías marcarán el crecimiento a largo plazo y redefinirán las oportunidades de inversión en los próximos años.
La evolución de la geopolítica y los mercados de capitales en los últimos días se ha asemejado a una especie de tira y afloja. Cuanto más persista la incertidumbre, mayor será el riesgo de que los datos macroeconómicos también se vean arrastrados a esta vorágine.
Los inversores reaccionaron positivamente ante una nueva distensión en Oriente Medio la semana pasada. Los mercados de renta variable y de renta fija ampliaron sus ganancias por tercera semana consecutiva, gracias a que el alto el fuego entre EE. UU. e Irán se mantuvo y a que las perspectivas de negociaciones para alcanzar un acuerdo más amplio parecían cobrar impulso; sin embargo, el alto el fuego expira el 22 de abril y aún no se ha alcanzado ningún acuerdo. La situación sigue siendo tensa, especialmente en lo que respecta a la situación del estrecho de Ormuz. De cara al futuro, las negociaciones entre EE. UU. e Irán, junto con los datos preliminares del índice de gestores de compras (PMI) de abril, seguirán siendo el centro de atención en medio de la actual crisis del petróleo y la incertidumbre que rodea al estrecho.
En un mercado marcado por la volatilidad, la fragmentación y un cambio de paradigma económico, la selección de fondos vuelve a situarse en el centro de la estrategia inversora. En esta entrevista, Javier de Berenguer, selector de fondos y analista de mercados en Mapfre Inversión, reflexiona sobre cómo equilibrar consistencia y flexibilidad en la gestión, el papel cada vez más relevante de la gestión activa y los retos que plantean unos tipos de interés estructuralmente más altos.
El sector salud se consolida como uno de los refugios más sólidos para el inversor a largo plazo, gracias a su capacidad de generar ingresos recurrentes incluso en entornos de incertidumbre. La combinación de estabilidad en la gran farma, crecimiento en biotecnología y el impulso del envejecimiento poblacional refuerzan el atractivo de un sector que sigue demostrando resiliencia y potencial sostenido.
Tras años de dominio del estilo de crecimiento (growth), el cambio en los tipos de interés ha puesto en valor otro tipo de alternativas. Hoy vamos a hablar precisamente de dos de ellas y del posicionamiento que tienen dos casas que nos acompañan hoy: Flossbach von Storch y Singular Bank. En este contexto, ¿cuáles son los estilos que pueden tener más recorrido en un momento como el actual?
La gestora alcanza los 490 millones en patrimonio, los 20.700 partícipes y los 81 millones en entradas netas en lo que llevamos de año. Los bruscos cambios vividos por el mercado estos meses han abierto oportunidades en valores como Booking o Renault, que se han incorporado al fondo Horos Value Internacional, que gana más de un 35% en un año. Horos AM ha reforzado su posición en compañías cotizadas en España, como Acciona Energía o HBX Group y ha acudido a la opa lanzada por Bondalti sobre Ercros