Añadir Estrategias de Inversión en Google
Los costes de financiación de los soberanos están en el punto de mira. Los rendimientos han subido considerablemente en todo el mundo, sobre todo en el caso de los bonos a más largo plazo.
Sin embargo, creemos que se ha producido un diagnóstico erróneo de las causas fundamentales, y por lo tanto, de las soluciones necesarias que nos han llevado a esta situación. En este artículo exponemos nuestras reflexiones sobre los factores determinantes, las soluciones y las perspectivas para los bonos a partir de ahora.
Esto no es una crisis fiscal (todavía)
La política fiscal es importante para los bonos. Muy importante. Pero, a diferencia de lo que se ha comentado recientemente, no vemos ningún indicio de que el aumento de los rendimientos se deba a un incremento del riesgo crediticio soberano.
En Estados Unidos, que presenta una de las peores trayectorias de deuda pública de todas las grandes economías, los rendimientos a largo plazo están subiendo menos que los de corto plazo. Los bonos del Tesoro estadounidense se están comportando mejor que los swaps y que sus homólogos internacionales. Los CDS soberanos de Estados Unidos han bajado en las últimas semanas. Ninguno de estos datos concuerda con la explicación de que el aumento de los rendimientos se deba a una mayor preocupación por la solvencia de EE.UU.
El coste de asegurar la deuda del Tesoro estadounidense frente a un impagoestá disminuyendo... no es el aumento del riesgo crediticio lo que está impulsando al alza los rendimientos
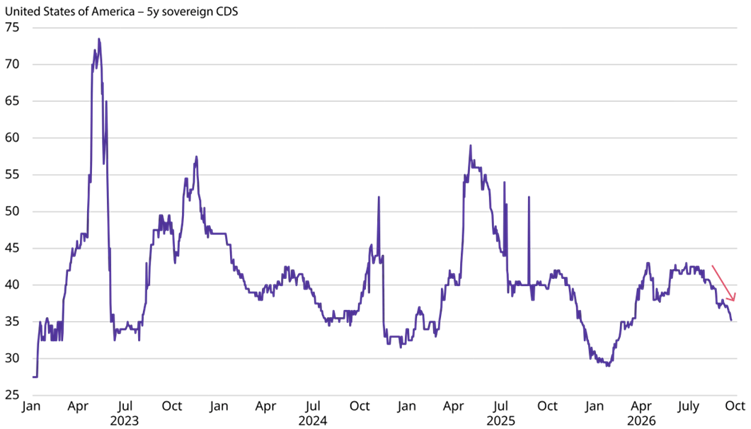
Fuente: Macrobond, Schroders, septiembre de 2026.
Esto no significa que debamos ser complacientes con los riesgos futuros del crédito soberano ni afirmar que las preocupaciones sobre la dinámica de la deuda no sean válidas. Lo son. Las trayectorias de la deuda entre los países desarrollados oscilan entre lo malo y lo muy malo. Simplemente, observamos muy pocos indicios de que hayan sido un factor en la revalorización reciente.
Además, la atención que presta el mercado a estas dinámicas de sostenibilidad fiscal depende en gran medida del contexto: cuando la inflación es baja o tiende a bajar, estos temores pueden, y suelen, remitir. Cuando la inflación es demasiado elevada o la política monetaria se endurece, resurgen rápidamente, como ocurre ahora. En otras palabras, los temores fiscales tienden a evolucionar en círculos virtuosos o viciosos.
Entonces, si no es el riesgo de crédito fiscal, ¿qué está provocando la reciente revalorización de los bonos?
En nuestra opinión, la verdadera razón del reciente aumento de los rendimientos globales es algo más banal.
La combinación de políticas es demasiado laxa para lograr una inflación sostenida del 2 %
Esta es, en una sola frase, la causa fundamental de la debilidad actual de los bonos. Resolver la inflación también facilitaría considerablemente la resolución de muchos otros problemas.
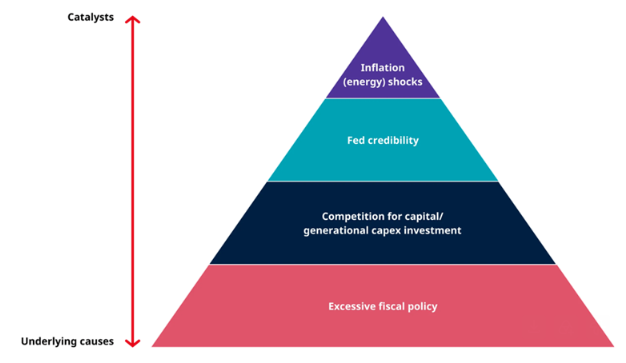
El punto de partida es sencillo y está bien documentado: la capacidad de oferta mundial se ha visto mermada por diversas crisis, la más reciente en Oriente Medio, y la demanda de inversión del sector privado es excepcionalmente fuerte, ya que la inversión generacional en infraestructuras de inteligencia artificial coincide con un auge mundial de inversión manufacturera en sectores de la "vieja economía", vinculado en gran medida con el deseo global de desarrollar una mayor capacidad de defensa y de seguridad energética.
Con este contexto de demanda privada, la política monetaria y fiscal son demasiado laxas para alcanzar de forma sostenible una inflación del 2 %, especialmente en EE. UU.
Creemos que esta combinación de políticas es crucial: lo que importa no es la política monetaria por sí sola, sino cómo interactúan la política fiscal y la monetaria. Si la política fiscal estuviera reduciendo la demanda de la economía, la política monetaria sería lo suficientemente restrictiva como para alcanzar los objetivos de inflación. Pero no es así, por lo que no lo consigue.
A nuestro juicio, esto explica la verdadera importancia de la política fiscal en la reciente subida de los rendimientos: no se trata tanto del riesgo crediticio soberano, sino más bien de la creación de una demanda excesiva que la economía no puede absorber. El resultado neto es una inflación por encima del objetivo. Sin disciplina fiscal, una política monetaria más restrictiva debe actuar como factor de equilibrio. Es la válvula de escape.
¿Qué tiene que pasar para que dejen de subir los rendimientos a largo plazo?
Por desgracia, no podemos hacer desaparecer la inflación por arte de magia. Como inversores en renta fija, nuestra vida sería mucho más fácil si pudiéramos hacerlo.