Añadir Estrategias de Inversión en Google
Por un lado, las bolsas han resistido e incluso han avanzado, respaldadas por una sólida temporada de resultados que, hasta ahora, ha reforzado la credibilidad de la tesis de inversión en IA. Por otro lado, las rentabilidades de los bonos han aumentado a escala mundial hasta niveles no vistos en décadas, en gran medida debido a la incertidumbre en torno a la trayectoria de la política monetaria de los principales bancos centrales ante el temor a una inflación persistente, así como a la creciente preocupación por las necesidades de financiación y la disciplina fiscal.
En Estados Unidos, la rentabilidad de los bonos del Tesoro a 30 años alcanzó su nivel más alto en casi dos décadas, lo que llevó al Tesoro a anunciar que duplicaría su programa de recompra de deuda. Esta medida, junto con la intervención conjunta del Tesoro estadounidense y el BoJ sobre el yen, ha reavivado la estrategia de inversión asociada a la depreciación de las monedas (debasement trade), presionando a la baja al dólar estadounidense frente a otras divisas principales y poniendo de relieve el papel del oro como depósito de valor.
Ante el creciente escrutinio de los inversores sobre la credibilidad de los responsables de política económica y el apalancamiento empresarial, nos centramos en los siguientes temas principales:
- De cara a las elecciones de mitad de mandato en Estados Unidos, la interacción entre los esfuerzos del Tesoro a través de su programa de recompra y el mandato de la Fed en materia de inflación será un tema clave para los mercados. La magnitud de la intervención del Tesoro tendría que ser considerable para aliviar la presión sobre los tipos reales a largo plazo, aunque la actuación del Tesoro podría contribuir a mantener contenida la volatilidad de los tipos. Mientras tanto, la Reserva Federal avanza por un estrecho margen: la inflación continúa por encima del objetivo, pero el mercado laboral no muestra señales de sobrecalentamiento.
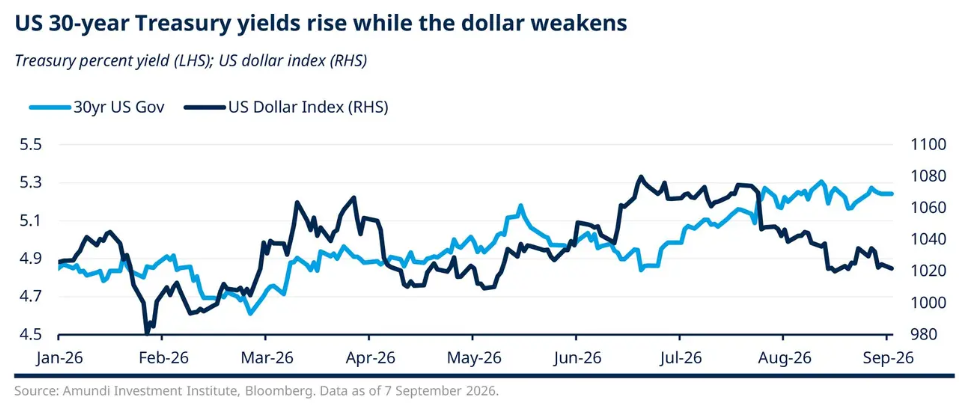
La diversificación y la selectividad son fundamentales en un entorno de mayor escrutinio sobre la credibilidad de los responsables de política económica y sobre el ecosistema de la IA, incluidas sus conexiones con los mercados de crédito y las posiciones fuera de balance.
- La reciente intervención en el mercado de divisas por parte del Tesoro estadounidense y el Banco de Japón (BoJ) ha reforzado la tesis de un cambio de régimen en este organismo, elevando las expectativas sobre el tipo terminal de este ciclo de subidas. La primera ministra Takaichi ya no puede mantener una combinación de políticas plenamente reflacionista: política fiscal expansiva, política monetaria acomodaticia, un yen débil y repatriación de capitales. Dado que es probable que la política fiscal expansiva se mantenga, se espera que el ajuste se produzca primero a través del yen y de la política monetaria. Estos ajustes deberán aplicarse de forma que se eviten tensiones en los mercados mundiales de renta fija.
- La economía está mostrando resiliencia en un contexto de riesgos crecientes. Las tensiones en Oriente Medio persisten, mientras las disrupciones en el estrecho de Ormuz siguen sin resolverse y aumentan los riesgos en el mar Rojo. Mantener rutas alternativas para el suministro de petróleo y evitar el paso por el estrecho de Ormuz resulta crucial para la resiliencia de la economía y para mitigar las presiones inflacionistas. También es importante vigilar los riesgos derivados del aumento de los precios de los alimentos vinculados al cambio climático y la evolución de los precios del gas, ya que las reservas siguen siendo reducidas en Europa y, en particular, en Alemania.
- La temática de la IA se está volviendo más selectiva. La temporada de resultados del segundo trimestre ha puesto de manifiesto que el desarrollo de infraestructuras se está acelerando, aunque cada vez más mediante financiación con deuda y posiciones fuera de balance. Esto está aumentando la presión sobre la oferta en los tramos largos de la curva y generando un círculo de retroalimentación entre las valoraciones tecnológicas y los mercados de deuda que no existía hace dos años. De cara al futuro, el escrutinio del apalancamiento de las compañías será fundamental.
- Los mercados emergentes siguen mostrando resiliencia y podrían continuar beneficiándose de la demanda de diversificación tanto en renta fija como en renta variable, aunque la selectividad sigue siendo clave.
En este entorno, mantenemos en términos generales un posicionamiento moderadamente favorable al riesgo, ya que el contexto económico general continúa siendo moderadamente constructivo mientras las condiciones de crédito y liquidez sigan siendo favorables. Sin embargo, a medida que aumentan los riesgos subyacentes, creemos que la diversificación es ahora más importante que nunca.
Amundi Investment Institute: actuaciones de los bancos centrales
Fed: En Jackson Hole, Warsh adoptó un tono generalmente hawkish y reafirmó su compromiso con la estabilidad de precios, sin señalar una subida inminente ni establecer un umbral concreto para la política monetaria. El mensaje más importante es que el listón para aplicar recortes de tipos es ahora más alto y que existe un sesgo hacia unos tipos elevados durante más tiempo, sin descartar un mayor endurecimiento en caso de que la inflación vuelva a acelerarse. El discurso confirmó una escasa predisposición a considerar opiniones alternativas sobre cuáles son las cuestiones más relevantes para la Fed y un margen limitado para la orientación futura (forward guidance). Los tipos de interés a corto plazo seguirán siendo la principal herramienta, mientras que los instrumentos no convencionales desempeñarán únicamente un papel limitado.
BoJ: Tras reconocer los riesgos al alza para la inflación, es probable que el BoJ lleve a cabo cuatro subidas de tipos antes de mediados de 2027, elevando el tipo oficial hasta un nivel neutral del 2%. Esto supone un cambio de régimen respecto a su anterior proceso gradual de normalización, acelerado por la creciente presión sobre un yen débil.
A continuación, exponemos nuestra visión sobre las distintas clases de activos en nuestro actual escenario base:
- En renta fija, mantenemos una posición cercana a neutral en duración estadounidense, con un sesgo hacia una mayor pendiente de la curva. En la Unión económica y monetaria europea (UEM), favorecemos los países periféricos frente a los core y también confirmamos nuestra expectativa de una mayor pendiente de la curva. En Reino Unido, mantenemos una visión menos positiva sobre la duración británica, mientras que en Japón seguimos siendo cautos, dada la normalización de la política monetaria. En crédito, mantenemos una visión constructiva en términos de rentabilidad total, favoreciendo el investment grade global, al tiempo que reducimos ligeramente nuestra posición en investment grade en euros.
- En renta variable, seguimos centrándonos en modelos de negocio resilientes y no expuestos a disrupciones, así como en el crecimiento de los balances. Desde una perspectiva estratégica, mantenemos una postura cauta respecto a Estados Unidos, dadas las elevadas valoraciones y los riesgos de concentración. Mantenemos nuestra visión positiva a largo plazo sobre Europa, que resulta atractiva por sus perspectivas de beneficios y el impulso hacia la autonomía estratégica. Somos más constructivos respecto a Japón, dadas sus valoraciones razonables, su sólida rentabilidad empresarial, las recompras de acciones, las políticas favorables al crecimiento y las importantes reformas de gobierno corporativo. En los mercados emergentes, Latinoamérica ofrece oportunidades para diversificar más allá del sector tecnológico.
- En multiactivos, mantenemos un posicionamiento favorable al riesgo, aunque nuestra preferencia se centra en el carry, la selectividad y la diversificación regional, en lugar de adoptar posiciones direccionales marcadas. En renta variable estadounidense, mantenemos una posición equilibrada a través del S&P 500 Equal Weight, junto con una asignación equivalente al S&P 500. Confirmamos nuestra visión positiva sobre Europa. En divisas, seguimos favoreciendo las monedas de mercados emergentes con mayor carry. En materias primas, hemos aumentado nuestra exposición al oro, dado el entorno favorable derivado de las compras de los bancos centrales, la incertidumbre geopolítica y las preocupaciones en torno a la sostenibilidad de la deuda.