Añadir Estrategias de Inversión en Google
La expansión de la infraestructura de IA constituye uno de los mayores programas de inversión privada de la historia moderna. La inversión en centros de datos de IA, que abarca los chips, las redes, los terrenos, los edificios y la infraestructura eléctrica que sustentan servicios como ChatGPT, ronda1 billón de dólares en 2026, según nuestras estimaciones. Esta cifra se sitúa en el extremo superior de los datos publicados y está aumentando rápidamente. Nvidia, el principal proveedor para este despliegue, prevé una inversión anual de entre 3 y 4 billones de dólares para 2030.
El debate determinante en los mercados sobre si toda esta inversión dará sus frutos, suele plantearse mediante analogías: los optimistas citan la electrificación y los ferrocarriles; mientras que los escépticos, la burbuja de la fibra óptica de las telecomunicaciones de2000. Sin embargo, las analogías no pueden zanjar la cuestión, porque cada uno elige la que mejor respalda su conclusión.
Sin embargo, detrás de todo esto subyace una pregunta más fácil de responder: ¿cuánto valor tendría que generar la IA para que esta inversión tuviera sentido? Esta cuestión se puede estimar mediante cálculos sencillos y unas cuantas hipótesis transparentes. La respuesta no permite determinar si el ciclo tendrá éxito o no. Lo que indica es cuán alto es el listón, de dónde tendría que provenir el valor y a qué aspectos hay que prestar atención a medida que vayan surgiendo los datos.
Un dólar de inversión en capital (capex), una cadena de obstáculos
La inversión en capital en IA se inscribe en una cadena de valor de tres niveles. El propietario del centro de datos, normalmente un proveedor de nube a hiperescala, obtiene ingresos por la infraestructura. Las empresas del nivel de modelos y software, como OpenAI y Anthropic, añaden un margen de beneficio, mientras que el cliente final paga la factura completa y debe extraer suficiente valor de la IA para justificarla. Cada nivel presenta un obstáculo en cuanto a la rentabilidad, y estos obstáculos se acumulan.
Tres supuestos sustentan estos cálculos. En primer lugar, el operador del centro de datos se fija como objetivo una rentabilidad del capital del 15 % con un margen operativo del 30 %, en línea con los negocios de computación en la nube ya consolidados. En segundo lugar, el nivel de modelos y software cobra 1,5 veces el coste subyacente de la infraestructura, una estimación conservadora en comparación con los precios actuales de los modelos cerrados, aunque la creciente adopción de modelos abiertos podría ejercer presión a la baja con el tiempo. El cliente exige una rentabilidad del 15 % sobre el coste total de adopción, incluidos los costes de implementación. Ninguna de estas cifras es un dato objetivo; son parámetros ajustables, y las conclusiones son razonablemente sólidas ante alternativas sensatas.
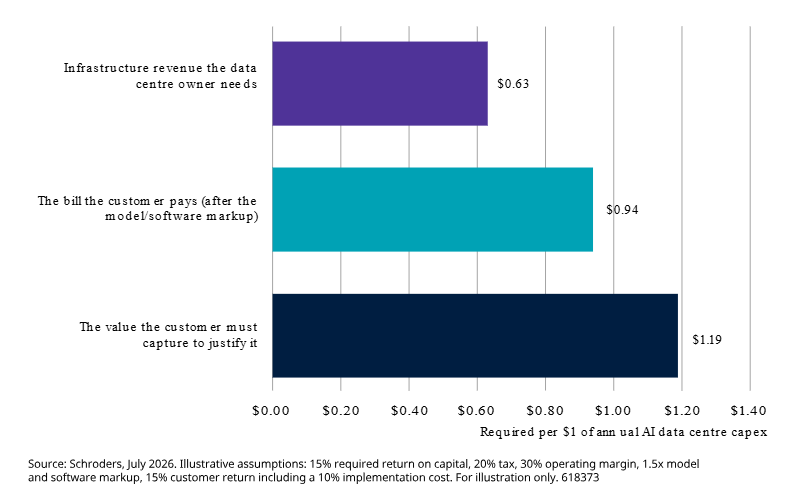
Si se analiza toda la cadena, cada dólar de inversión anual requiere unos 0,63 dólares de ingresos anuales por infraestructura, lo que se traduce en una factura para el cliente de unos 0,94 dólares tras el margen de beneficio, que a su vez debe generar un valor anual de unos 1,19 dólares para el cliente. Esos 1,19 dólares representan una cifra bruta, calculada antes de que el cliente pague la factura de la IA y el coste de ponerla en funcionamiento.
La regla general: por cada billón de dólares de inversión en activos fijos anual en centros de datos se necesitan alrededor de 1,2 billones de dólares de valor para el cliente al año.
Este mismo obstáculo puede expresarse en términos de la vida útil del activo, en lugar de centrarse en un solo año. Supongamos una vida útil media para un centro de datos de unos diez años: más corta para los chips y mucho más larga para los edificios y la energía. Partiendo de esa base, y teniendo en cuenta la depreciación a lo largo del tiempo, cada dólar de inversión en capital debe acabar generando aproximadamente unos 6 dólares de valor para el cliente. Esa es la verdadera prueba: un dólar gastado hoy en infraestructura de IA no se justifica por la demanda de un solo año, sino por su capacidad de respaldar un volumen suficiente de usos valiosos a lo largo de su vida útil, antes de que los activos adquiridos pierdan su relevancia económica.
Cada dólar de inversión en capital requiere 1,9 dólares de valor para el cliente al año
Desde la inversión de un año hasta la construcción completa
El marco se amplía de forma lineal, por lo que el obstáculo se eleva con la inversión en capital. Aumentamos la inversión un 30 % al año a partir de la base de 1 billón de dólares de 2026, lo que supone unos 2,9 billones de dólares para 2030, el extremo inferior de la estimación de Nvidia, aunque de ninguna manera está garantizado.
El obstáculo aumenta con la inversión en capital (suponiendo un crecimiento del 30 % anual)
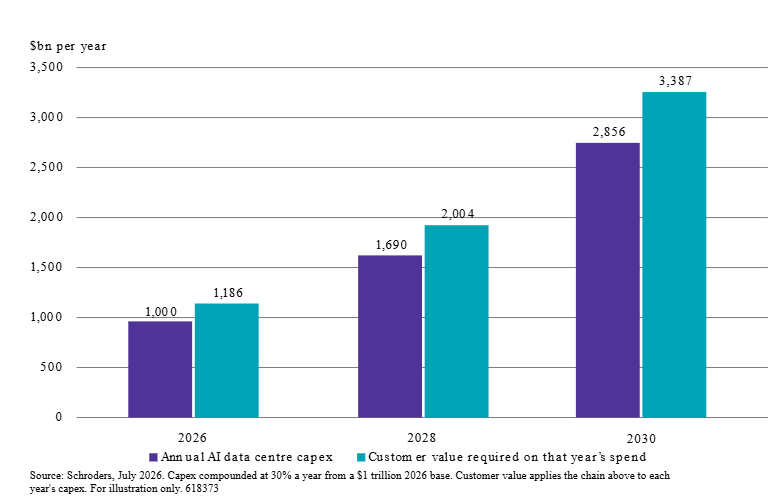
El gráfico anterior muestra cuál debe ser la rentabilidad de las nuevas inversiones cada año. Sin embargo, la cuestión más importante es cuánto deben generar, en conjunto y de forma simultánea, todos los activos construidos entre 2026 y 2030, lo que equivale a una inversión en capital acumulada de unos 9 billones de dólares. Entonces, ¿cuándo debería evaluarse ese patrimonio? No en 2030, cuando los activos tendrán una antigüedad media de unos dos años y los clientes aún estarán en plena fase de implantación. Exigir una rentabilidad total en ese momento sería como evaluar una fábrica en su primer año de producción.
La evaluación justa se produce una vez que el parque de activos ha madurado y genera beneficios, lo que, según el desfase que describimos a continuación, se sitúa en torno a 2033-2034. Para entonces, la amortización habrá reducido la base de capital neta de cerca de 7 billones de dólares a finales de 2030 a aproximadamente 4,5 billones, y el conjunto del parque deberá generar alrededor de 5,4 billones de dólares de valor para el cliente cada año.
Para poner esta cifra en contexto: según nuestras estimaciones, equivale aproximadamente al 20 % del beneficio operativo empresarial mundial actual y alrededor del 4,5 % del PIB mundial. No obstante, si se compara con la economía global de principios de la década de 2030, estos porcentajes se reducen. Es una exigencia considerable, pero no imposible.
¿De dónde podrían salir 5,4 billones de dólares al año?
Si el coste de la IA se financiara simplemente con los beneficios empresariales actuales, el ciclo equivaldría a una mera transferencia y alguien tendría que asumir ese coste. Sin embargo, el volumen total de los beneficios empresariales no es fijo. Existen tres formas en que ese coste puede cubrirse mediante el valor que la propia IA genera: la sustitución de costes (cuando la IA sustituye costes laborales y operativos existentes), la aceleración de los ingresos (cuando las empresas crecen más rápido de lo que lo harían en otras circunstancias) y la aceleración de nuevas fuentes de valor.
Estos grupos son cuantificables. Las actividades que la IA puede abordar de forma plausible en la actualidad, desde el desarrollo de software y los servicios de TI hasta la atención al cliente y el trabajo intelectual de back-office, suman un valor bruto de más de 26 billones de dólares. Si se aplican cuotas de recuperación plausibles, el valor que la IA podría generar de forma realista ronda los 2,2 y los 3,7 billones de dólares al año, en línea con las estimaciones publicadas sobre el potencial de la IA generativa. Las fuentes de valor que podemos identificar hoy en día financian aproximadamente la mitad de las necesidades.
Las fuentes de valor que podemos identificar hoy en día cubren aproximadamente la mitad de las necesidades de financiación
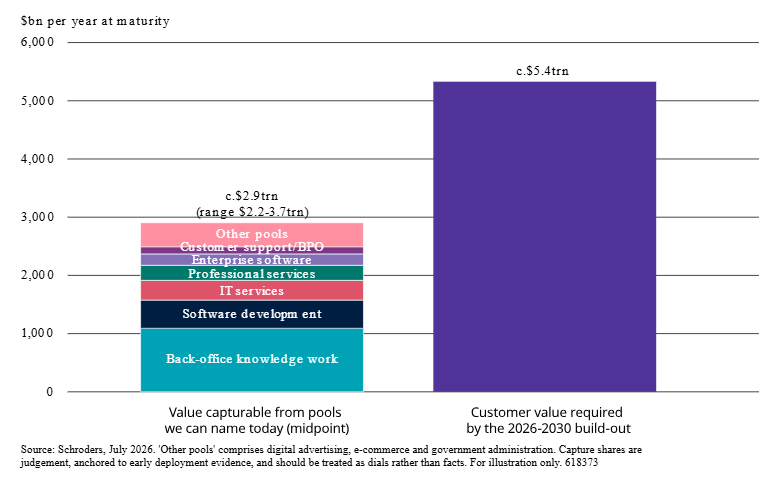
El resto proviene de la aceleración de los ingresos, que se suma a estas fuentes, del aumento de las cuotas de mercado a medida que mejora la capacidad y de categorías que aún no existen. Además, estas fuentes de valor excluyen por completo la inversión en IA de los consumidores, por lo que la estimación de partida podría ser conservadora. Una prueba de resistencia útil consiste en preguntarse qué tendría que aportar cada mecanismo si tuviera que asumir la totalidad de la inversión por sí solo. Planteado así, las cifras parecen extraordinariamente ambiciosas: solo la sustitución de costes supondría desplazar un volumen de trabajo equivalente a alrededor del 11-12 % de la mano de obra cualificada a nivel mundial. Por su parte, solo la aceleración de los ingresos exigiría aumentar los ingresos empresariales globales en aproximadamente un 16 % en una década.
Sin embargo, expresadas en tasas de crecimiento, estas cifras se reducen: satisfacer la totalidad de la necesidad de ingresos requeriría acelerar en torno a 1,5 puntos porcentuales el crecimiento de los ingresos empresariales a nivel mundial de forma sostenida hasta mediados de la década de 2030, y la mitad de esa cifra si la sustitución de costes asumiera la mitad de la inversión necesaria. La experiencia histórica también sugiere que el tercer mecanismo, esos recursos que nadie puede nombrar todavía, podría acabar siendo el más importante. La expansión de la fibra óptica a finales de la década de 1990 se justificó con las páginas web y el correo electrónico, pero la demanda que finalmente terminó aprovechando esa infraestructura, los smartphones, el streaming y la computación la nube, era en gran medida inimaginable en 1999. Esto es más una referencia histórica, no una previsión. Ningún mecanismo tiene que asumir la totalidad de la inversión por sí solo, y la combinación de estos sitúa cada expectativa dentro de los niveles que las grandes revoluciones tecnológicas del pasado llegaron efectivamente a alcanzar. Lo que ninguna de ellas logró, como se vuelve a señalar en la sección final, fue hacerlo a una velocidad comparable a la que se requiere en esta ocasión.
Los costes se asumen hoy; el valor se materializa más adelante
Hay una característica estructural del ciclo que merece más atención de la que recibe: el largo e inevitable desfase entre un dólar de inversión en capital y un dólar de valor generado para el cliente. La construcción de un centro de datos tarda entre 18 y 24 meses desde el inicio de las obras hasta que entra en funcionamiento. Una vez operativo, su capacidad se ocupa casi de inmediato, aunque en su mayor parte no por una demanda empresarial consolidada. Desde el primer día, la capacidad disponible es absorbida por el entrenamiento de modelos y los servicios de IA dirigidos a los consumidores. Además, la categoría de más rápido crecimiento es la de las herramientas que los trabajadores y los equipos adoptan directamente. La programación asistida por IA constituye una una de las mayores cargas de trabajo del sistema, y adopta cada vez más formas autónomas, en la que la IA planifica y ejecuta tareas completas. Este desfase se aplica a las implementaciones más profundas que, en última instancia, deben sustentar este marco de creación de valor. Se trata de aquellos casos en los que la IA se integra en los procesos de la empresa: se tarda uno o dos años en implementarlas y cambiar las formas de trabajar, y aún más tiempo en que los beneficios se reflejen en los estados financieros. En conjunto, es posible que un dólar de capital invertido en 2025 no se traduzca en valor para el cliente hasta 2028 o más tarde.
Por lo tanto, el ciclo parecerá injustificado una y otra vez antes de que pueda parecer justificado, incluso en los escenarios en los que acaba funcionando. Los costes deben asumirse hoy, mientras que la creación de valor se materializa más adelante. Los inversores que no interioricen esta dinámica interpretarán erróneamente los datos a lo largo del proceso.
La cifra a tener en cuenta
Todo esto se puede resumir en una prueba objetiva. Estimamos que, en la actualidad, los clientes pagan aproximadamente 300000 millones de dólares al año por servicios de IA, incluyendo la IA en la nube, la capa de modelos y el software nativo de IA. El marco prevé que esa factura alcance unos 4,2 billones de dólares en su fase de madurez, lo que implica un crecimiento de aproximadamente el 45 % anual, que se mantendría durante siete años. La estimación de la inversión actual es necesariamente imprecisa, ya que la información disponible es fragmentaria, pero la conclusión apenas varía dentro de cualquier rango razonable.
Ya hemos escrito anteriormente sobre dónde surgen los ingresos vinculados a la IA a lo largo de toda la cadena de valor tecnológica y sobre cuáles son los primeros indicios de rentabilidad. El marco presentado aquí permite cuantificar en qué magnitud deberían convertirse finalmente esos ingresos.
El crecimiento actual supera ese umbral, aunque con un margen de seguridad cada vez menor a medida que se amplía la base de comparación. Además, a diferencia de las previsiones de inversión en capital a largo plazo, cada temporada de resultados aporta nuevos datos. Si la inversión en servicios de IA sigue creciendo a un ritmo igual o superior al 45 % anual aproximadamente, la inversión significará que la demanda de servicios está alcanzando al despliegue de infraestructura. Si, por el contrario, el crecimiento de los servicios se ralentiza mientras que la inversión en activos fijos sigue aumentando, la brecha se amplía. La composición de ese crecimiento importa tanto como su ritmo: los ingresos pagados con los rendimientos obtenidos por los clientes tienen más valor que aquellos financiados por el propio ecosistema que está construyendo la infraestructura.
Entonces, ¿es racional este nivel de inversión?
El marco no ofrece una respuesta categórica de sí o no. Lo que muestra es que el listón está elevado, sigue aumentando y, aun así, no carece de precedentes. La magnitud de la inversión, el aumento de la productividad y la reasignación de mano de obra que ello implica encuentran paralelismos en la electrificación, los ferrocarriles y la revolución informática, fenómenos que transformaron una proporción similar de la economía a lo largo de un par de décadas. El único elemento que realmente se sitúa en el límite de lo visto hasta ahora es la velocidad: el crecimiento de los ingresos necesario se situaría entre los más rápidos registrados en la historia en el ámbito de las tecnologías a gran escala. El contrapunto es que la difusión se ha acelerado con cada generación tecnológica, y la IA es la primera en llegar apoyándose en una infraestructura que ya existe: los dispositivos, las redes y los hábitos de uso se crearon durante la era de Internet.
Deben cumplirse tres condiciones. En primer lugar, el crecimiento de la inversión en capital debe moderarse en algún momento, para que el obstáculo deje de aumentar; si el crecimiento del 30 % se mantuviera durante otros cinco años más allá de 2030, el nivel de valor requerido se acercaría a la mitad del beneficio operativo empresarial mundial actual. En segundo lugar, la capacidad debe construirse y entrar en funcionamiento según lo previsto, ya que los factores que limitan el crecimiento actualmente no son la demanda, sino la construcción de infraestructuras, el suministro eléctrico y la disponibilidad de semiconductores. Por último, el valor para el cliente debe materializarse antes de que sea necesario renovar la financiación asociada a los activos.
Y ahí es donde vendrá realmente la respuesta. No se resolverá con previsiones ni con analogías con los ferrocarriles o la fibra óptica. Se resolverá con una factura: si los clientes siguen optando por pagarla, año tras año, al ritmo que exige el despliegue de estas infraestructuras. Por ahora, así lo están haciendo.
Para los inversores, subyace una cuestión aún más relevante, ya que el conjunto puede funcionar mientras que sectores concretos se contraen. La IA reducirá los ingresos en algunos sectores, al tiempo que acelerará el crecimiento de otros, y algunos eslabones de la cadena de valor obtendrán beneficios muy superiores a su umbral de rentabilidad, mientras que otros nunca lo alcanzarán. Los mismos datos que permiten seguir la evolución de este ciclo también permiten distinguir dentro de él: el marco establece lo que cada eslabón de la cadena debe aportar, de modo que, a medida que se acumulan los datos, se pone de manifiesto qué empresas están alcanzando los niveles requeridos y cuáles se están quedando atrás.
Es precisamente ahí donde este marco converge con la filosofía de nuestro equipo, centrada en identificar brechas de crecimiento: empresas en las que las previsiones del mercado sobre su crecimiento futuro resultan demasiado bajas. El hecho de que la IA genere valor determinará si la inversión fue racional. Quién logre obtener ese valor determinará las rentabilidades.